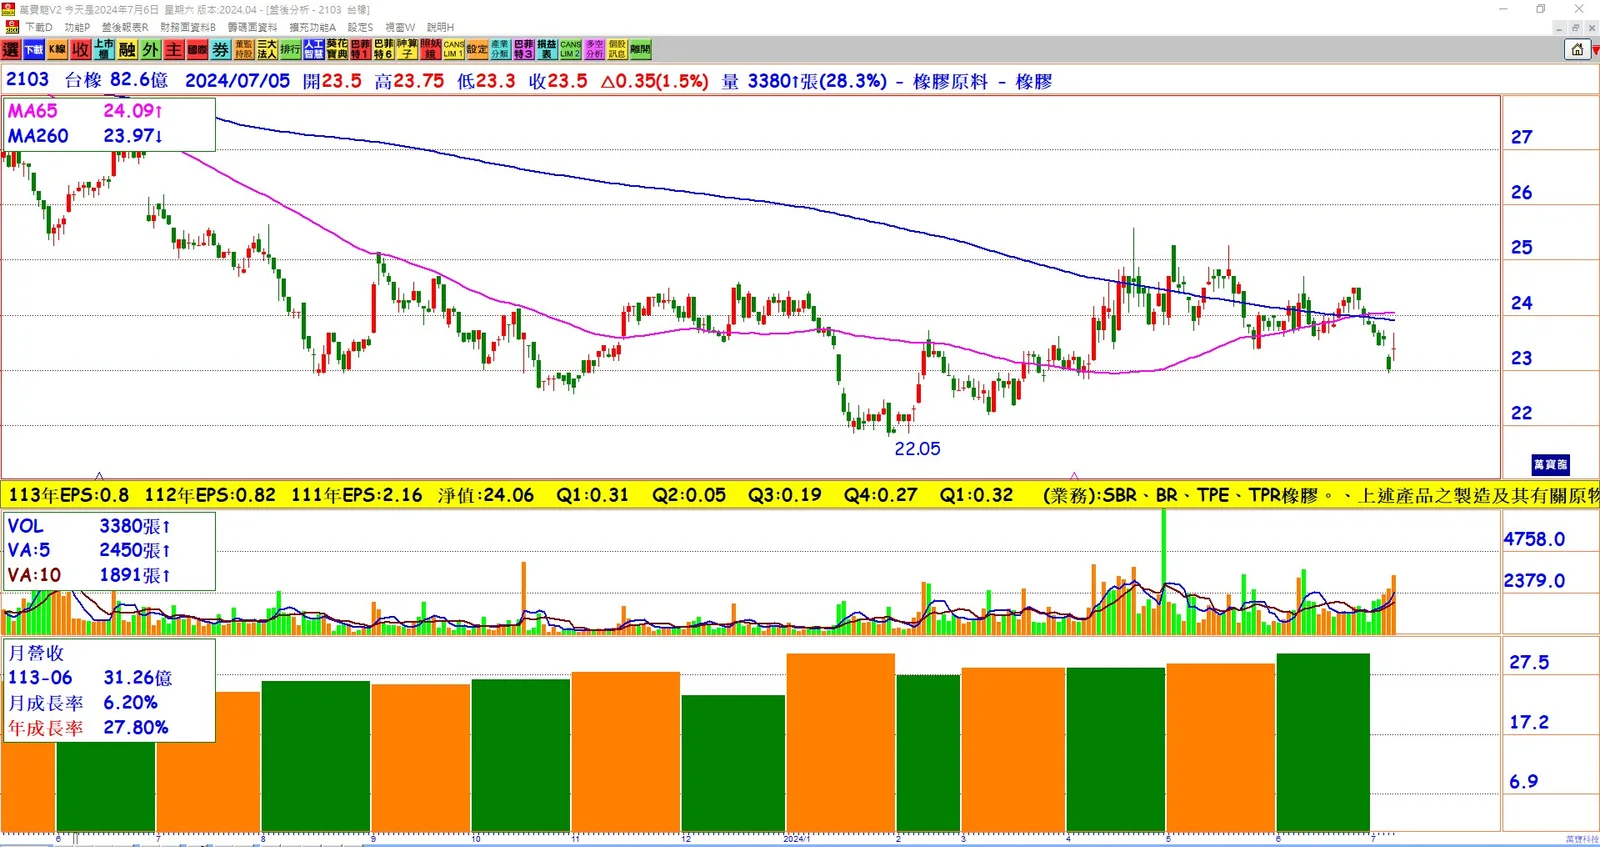
上半年營收成長: 台橡6月營收達31億元,年增28%,創下近年單月次高紀錄。上半年累計營收176.9億元,年增逾11%。產業復甦和產品結構調整奏效是主要因素。
產能滿載與去庫存: 今年主要產能均滿載,部分產品呈現供過於求趨勢,但產業去庫存大致進入尾聲。首季市場需求逐漸回穩,預期年內逐步復甦,市況優於去年,毛利預計按年成長,下半年營運狀況有望優於上半年。
產品結構調整: 台橡重視產品結構調整,特別是用於電動車胎的SSBR(溶聚苯乙烯-丁二烯橡膠)產品,已成為營運支柱之一。SSBR產品過去一年取得多家主要輪胎廠認證,目前佔合成橡膠業務營收比重達5%。台橡調整產能增加SBR生產,減少生產競爭激烈的SBS產品,並持續評估SSBR擴產計劃。
醫療產品布局: 台橡進軍醫療產品領域,聚焦體外醫材如輸液袋、輸液管、接頭等產品,在大陸市場已有供應,預計明年醫療產品供應量將大幅增長。
原料價格影響: 合成橡膠主要原料丁二烯價格飆升,導致產品價格墊高,帶動營收增長。儘管原料波動增加營運成本,市場預估台橡今年毛利仍能較去年有所成長。
結論
台橡(2103)受產業復甦和產品結構調整影響,上半年營收報喜,創下近年單月次高紀錄。公司聚焦電動車胎用SSBR產品和體外醫材領域,持續調整產能和擴展新市場。原料價格的上升也推動了產品價格和營收增長。展望下半年,市場看好台橡毛利能繼續改善,營運有望再上層樓。