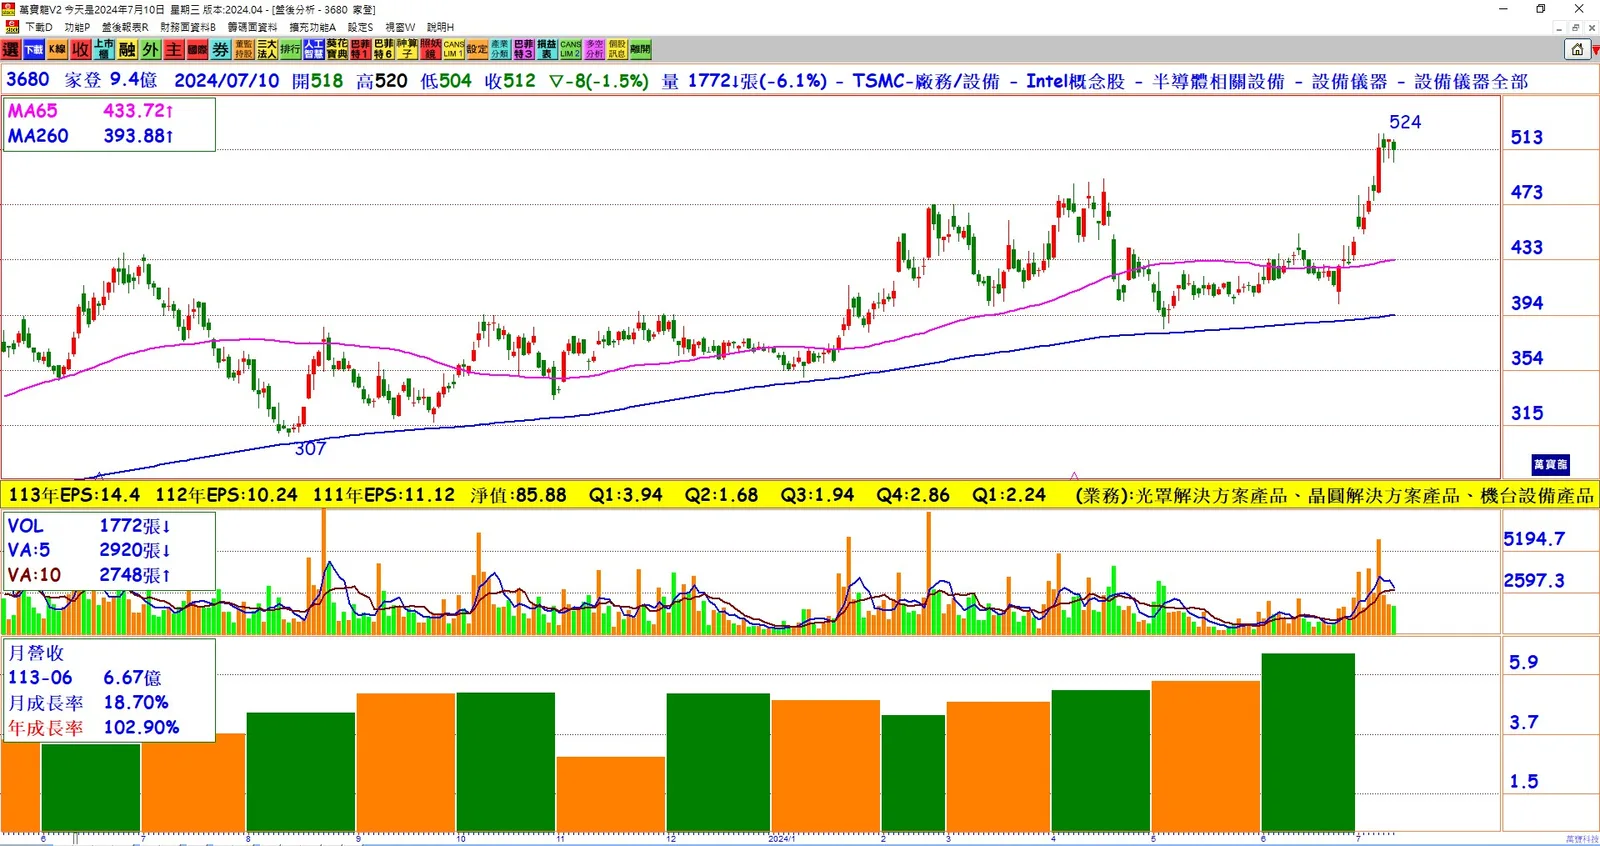
上半年營收成長: 家登精密(3680)上半年營收年成長31.36%,公司預期全年營運將優於去年。
第二季業績: 6月合併營收達6.67億元,較上月成長18.73%,創今年單月新高,年成長高達103%;第二季營收17.56億元,季成長23.68%,年成長79.64%。
產能擴充: 家登的光罩載具出貨量持續攀升,晶圓載具進入大量生產階段,全球客戶需求同步上升。
大中華地區生產: 昆山廠產量逐步上升,預計第三季再開出二期產能;重慶廠加速開出FOSB量能,預計年底可達兩倍產能。
樹谷廠計畫: 樹谷廠二期預計11月機台進場,目標明年第二季前完成無塵室建置、設備進機及人員到位,屆時產量將達雙倍。
全球供貨效率: 家登在全球設立備援生產基地,達到零時差供貨效率,支持晶圓載具全球市占率持續提升。
航太產品進展: 家登航太產品集中於飛機翅膀、起落架、引擎等關鍵零部件,經過嚴謹認證過程,已獲多家關鍵航太客戶長單,數十個品項進入量產出貨。
航太營收展望: 家登持續投入及認證特殊製程,航太業務今年挑戰數億元營收,明年有望翻倍成長,將與光罩載具、晶圓載具及設備產品共同推動集團營運成長。
結論
家登精密在第二季營收大幅成長,全球客戶需求旺盛,產能擴充計畫順利進行,航太產品也獲得顯著進展。隨著產能逐步提升,全年營運前景樂觀,集團各業務部門將共同推動營收持續成長。