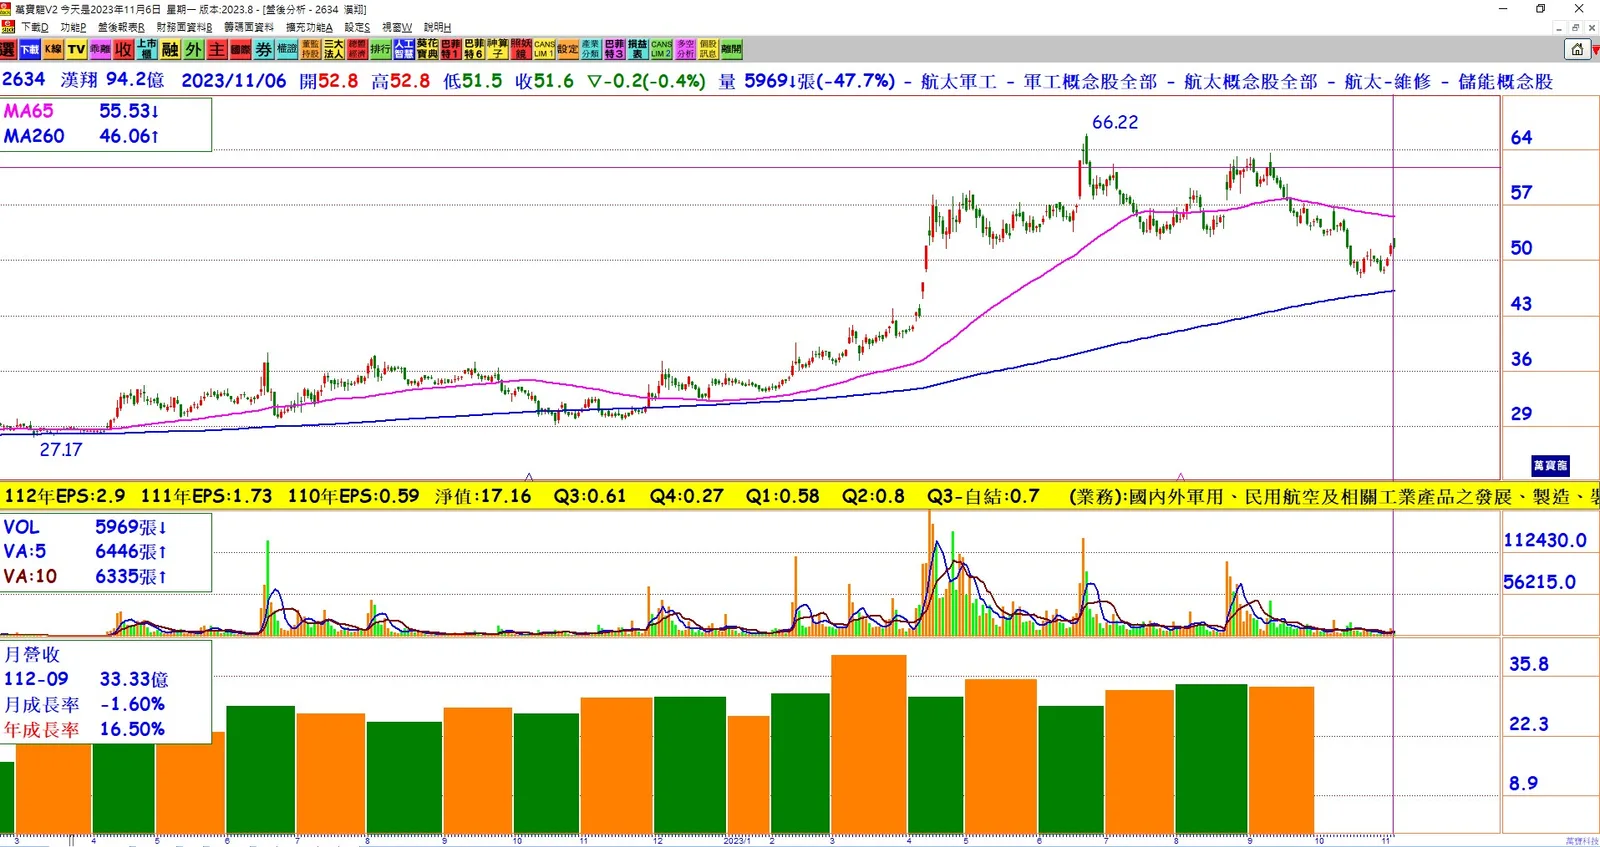
1. 營收表現亮眼: 漢翔前三季合併營收達294.59億元,年增38.41%,而營業利益年增1.03倍,帶動稅後純益達19.57億元,年增42.46%,每股稅後純益2.08元,表現優於去年同期。
2. 多業務並進: 漢翔的營收和獲利成長得益於民用、國防、科技服務等三大業務的表現。特別是國防業務訂單增加,以及中短程雙引擎窄體客機訂單的繁忙需求,如波音B737-800和空中巴士A320。
3. 強大合作夥伴: 漢翔與多家知名航太大廠建立合作夥伴關係,增強了接單競爭力,使公司處於有利地位。
4. 國防業務量產交機:國防業務包括新式高教機、F-16A/B性能提升案及IDF商維案等。其中,新式高教機預定在2026年完成66架交機數量,今年已進入交機高峰期的首年,勇鷹號高教機今年將交機17架,截至10月11日已交機10架。
5 . 未來展望看好: 除了眾多成功的業務案量外,漢翔也已切入GE公司Leap系列發動機渦輪中心機架領域,獲得10年長期合約,總金額超過350億元,為未來的營收和獲利提供了增長動力。
結論: 漢翔的前九月營收和獲利表現強勁,尤其受惠於勇鷹號高教機交機的增加。公司在國防和航太領域的合作夥伴關係也有助於未來的增長,使漢翔處於良好的競爭地位。未來看好公司的潛力。