1. 第二季及上半年營收:
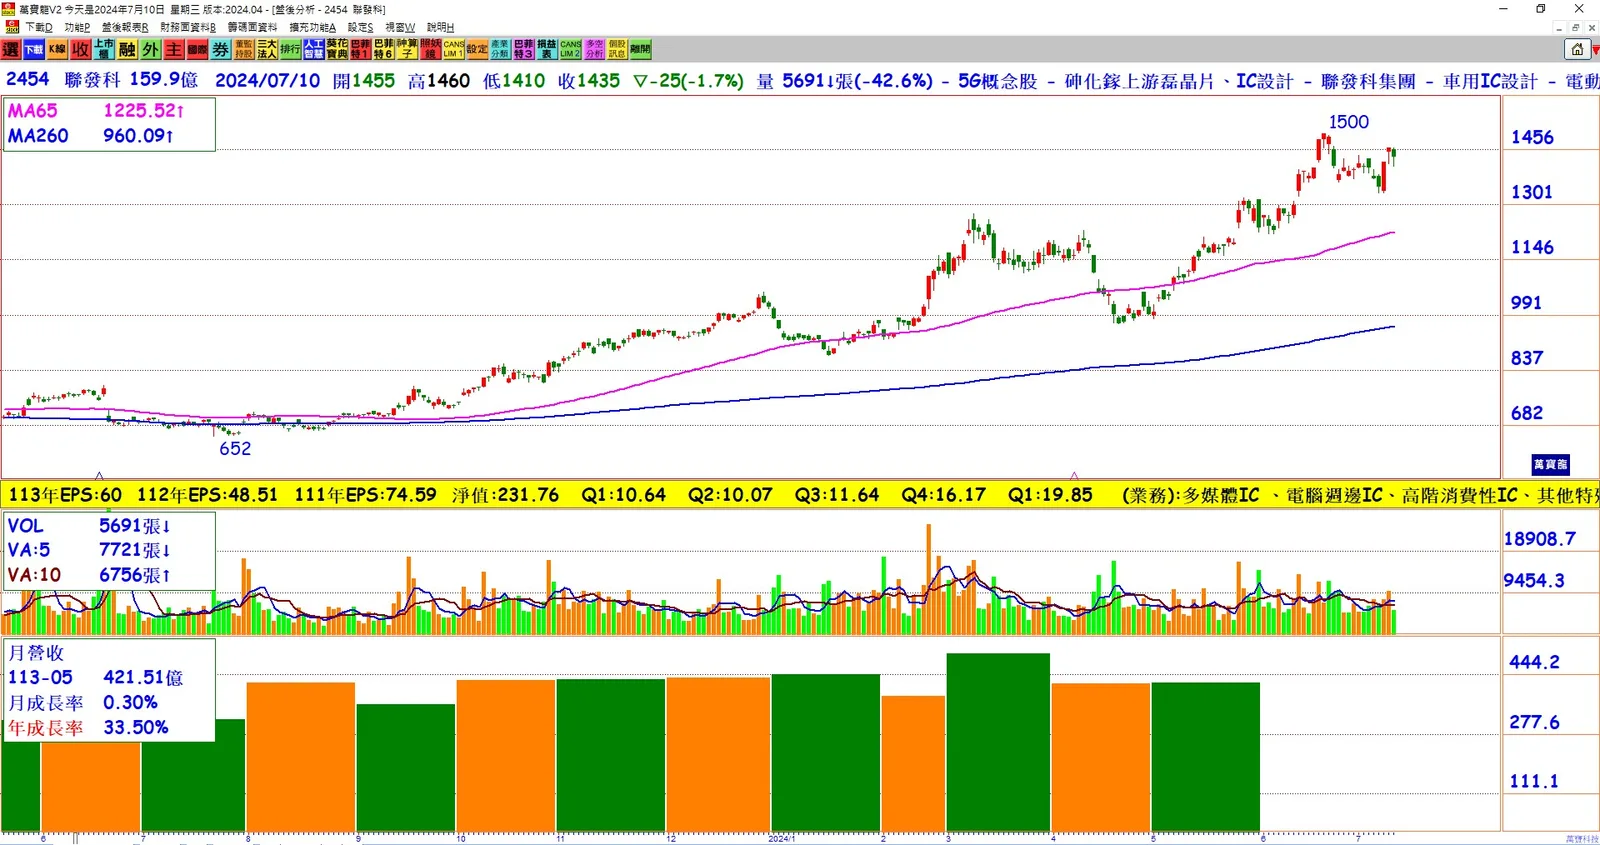
聯發科第二季合併營收1,272.71億元,季減4.6%,但累計上半年營收達2,607.29億元,年增34.5%,顯示強勁成長。
2. 旗艦晶片市場: 聯發科推出的天璣9300+及即將推出的天璣9400旗艦級晶片,預計進一步搶佔市場份額,並提升報價以應對成本壓力。
3. 新事業與市場擴展: 聯發科積極拓展新事業,包括ARM架構Chromebook CPU、智慧型手機的邊緣AI晶片、大型語言模型(LLM)、以及車用解決方案等,預計將於2025年逐步發酵。
4. 技術合作與市場機會: 聯發科與Arm、輝達、微軟等巨頭合作,跨足Arm PC處理器、TPU及車用智慧座艙晶片等多個領域,有助於擴展市場版圖至伺服器,注入更強的成長動能。
5. 市場展望與成長策略: 法人看好下半年的旺季拉貨效應,預期高階新機上市將帶動需求增長,並進一步推升天璣9400在市場上的競爭優勢。
結論:
聯發科在第二季度展現了穩健的財務表現,尤其是在旗艦晶片市場和新興事業的發展上表現出色。未來將繼續注重技術創新與市場擴展,特別是在智能裝置、車用系統及AI領域的多元化布局,有望進一步強化其全球市場競爭力,帶動企業的長期成長。