伺服器電源模組需求增加: 瀚荃(8103)受惠於伺服器電源模組需求增加,帶動伺服器和網通產品的營收占比在今年第二季達到33%,較首季的31%及去年同期的27%持續上升,平均季增幅達2個百分點。
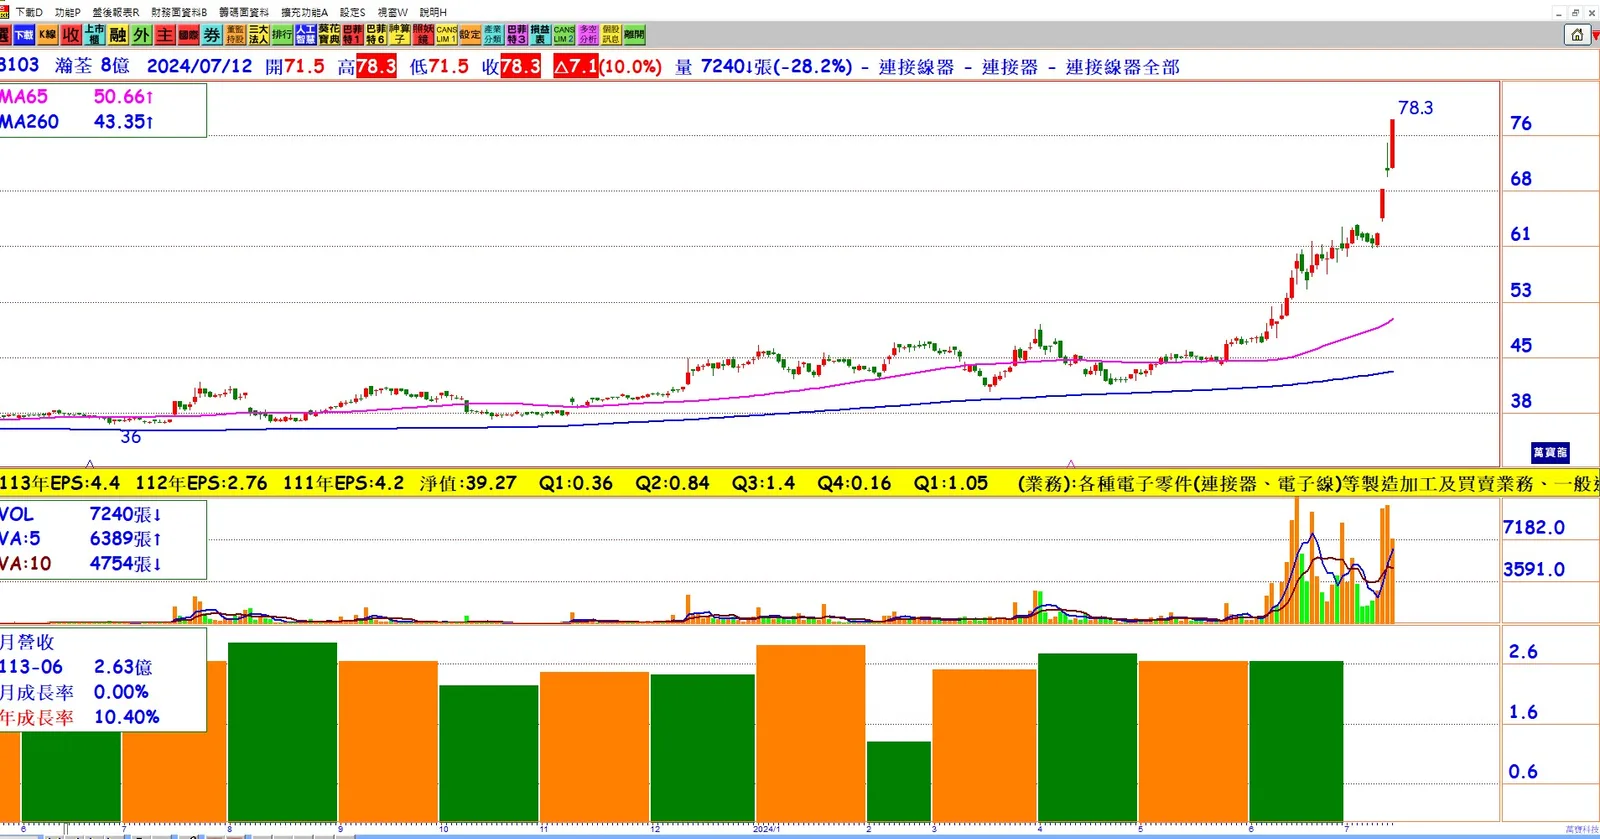
AI伺服器帶動連接器需求: 隨著AI伺服器對連接器用量的同步增加,以及新取得的韓系客戶光電訂單在6月量產出貨,瀚荃6月營收達2.63億元,較去年同期增長10.42%,上半年累計營收14.76億元,較去年成長3.45%。
產品組合變化: 第二季主要產品的營收占比依序為伺服器和網通(33%)、筆電(23%)、工業電子(19%)、消費電子(9%)、光電(10%)、車用電子(6%)、物聯網AIOT(1%)。與首季相比,光電的營收占比由8%提升至10%,擠下消費電子成為第四大類別,而車用和物聯網AIOT的占比則減少2個百分點。
伺服器和光電成長顯著: 伺服器和網通以及光電產品在第二季的成長最為顯著,均季增2個百分點,帶動整體營收表現。
毛利率表現提升: 隨著高毛利率的伺服器和網通占比持續提升,預計第二季毛利率將優於首季的31.67%及去年同期的30.82%,形成營收和毛利雙成長格局。
筆電和車用電子展望: 儘管上半年筆電和車用電子營收占比走弱,但隨著下半年NB需求回升及新品出貨,筆電營收可望維持低個位數年增表現。車用電子部分,因新增中系客戶和開發新產品,預計仍可望維持雙位數年增。
寮國廠提升稼動率: 瀚荃寮國廠在2023年底已接近損益兩平,隨著新增韓系光電客戶訂單,預計下半年稼動率可提升至逾六成,並開始實現獲利。
全年營收增長預期: 瀚荃預期全年營收將持續增長,受益於伺服器和網通產品的需求增加,筆電和車用電子的回升,及寮國廠的產能提升。
結論: 瀚荃在伺服器和網通產品需求強勁的帶動下,營收和毛利率雙雙提升,6月營收年增10.42%,預期全年營收持續增長。隨著筆電和車用電子市場需求回升,以及寮國廠稼動率的提升,瀚荃未來的營收和獲利表現可期。