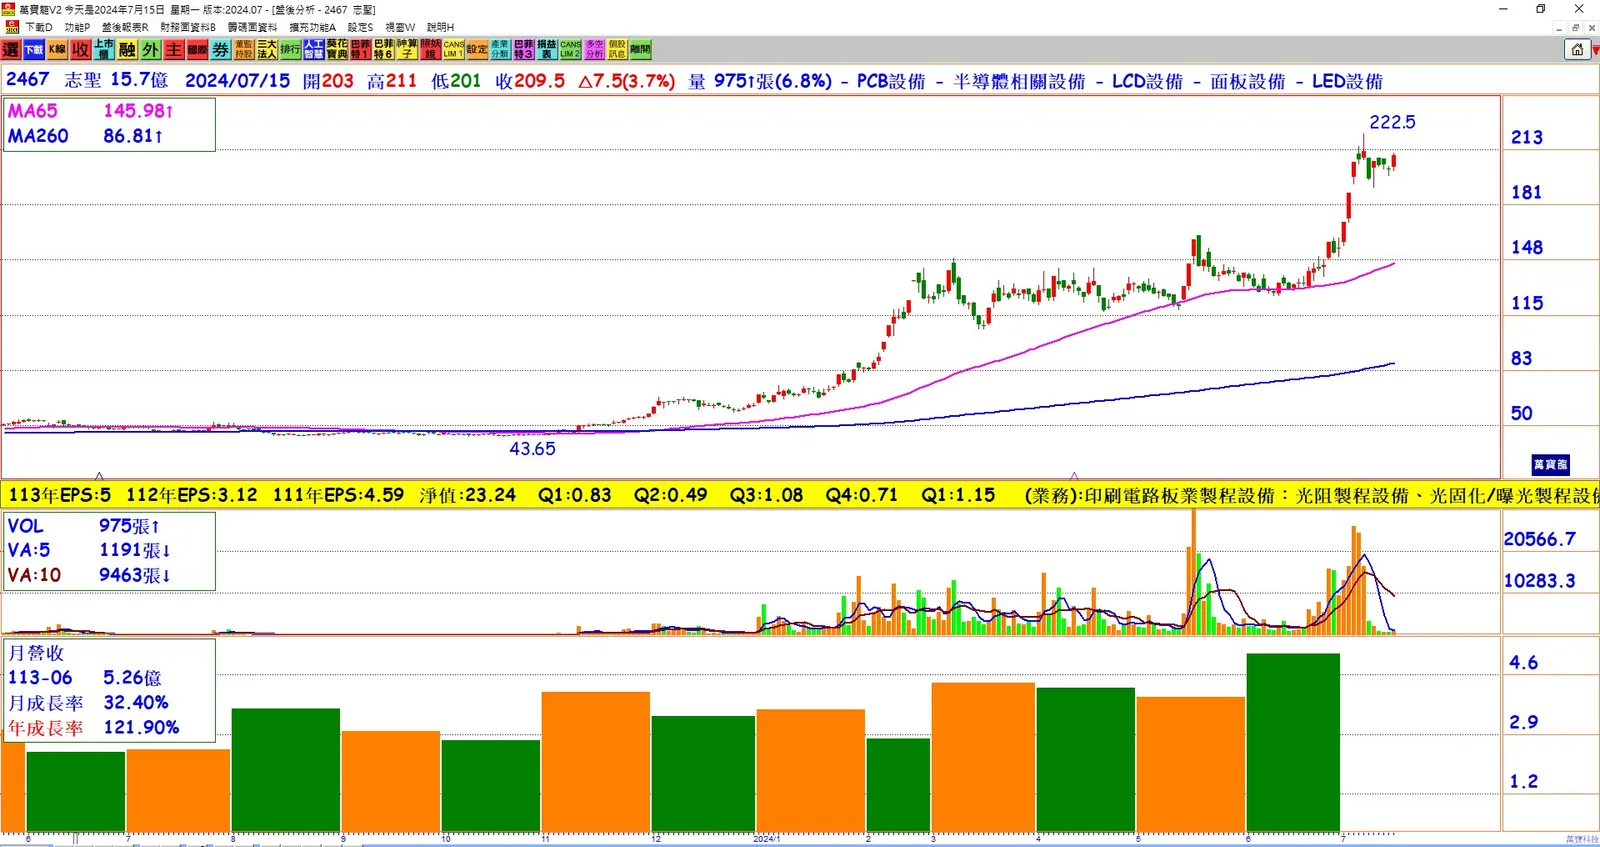
上半年損益公佈: PCB暨半導體設備大廠志聖(2467)2024年上半年自結合併稅後純益為3.59億元,每股稅後純益(EPS)2.4元。
AI商機推動: 法人分析,志聖過往以PCB設備為主,已在先進封裝製程耕耘十年,隨著AI商機發酵,公司營收及獲利逐季成長。
第一季業績: 第一季營收10.8億元,稅後純益1.72億元,EPS 1.15元。
第二季業績: 第二季營收13.49億元,稅後純益1.87億元,EPS 1.25元。
上半年整體表現: 2024年上半年合計營收24.29億元,較2023年同期增加43.28%;稅後純益3.59億元,較2023年同期增加73.19%,EPS 2.4元。
訂單出貨比持續轉佳: 隨著半導體高階新應用及台灣PCB業者赴泰國設廠需求帶動,志聖的訂單出貨比(B/B Ratio)持續轉佳,2024年上半年維持在1以上的高檔區間。
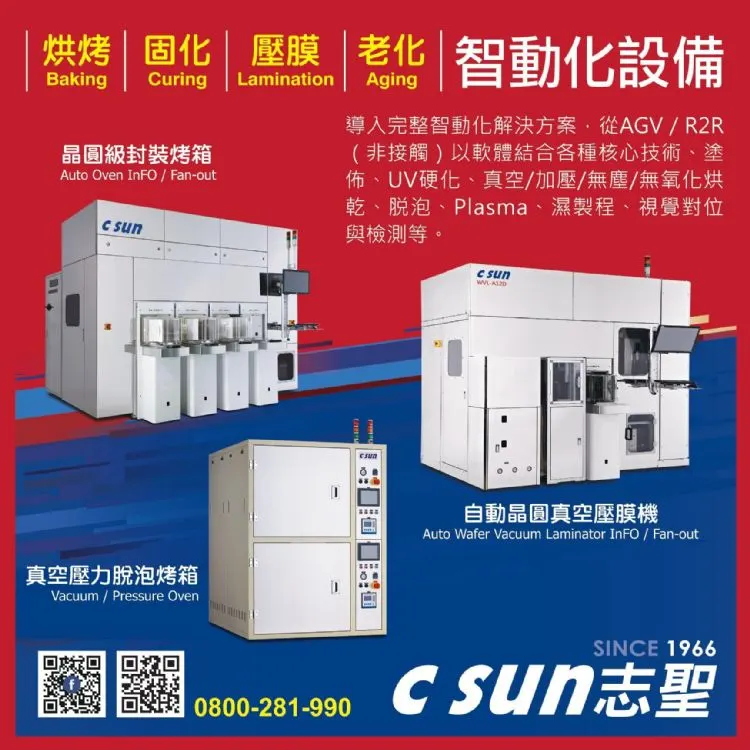
開拓先進製程應用: 志聖積極開拓先進製程應用,包括異質、微縮與堆疊等新機會。成立G2C+聯盟,由三家上市櫃公司主導,提出T型策略,應對科技發展與市場趨勢。
全力服務國際級客戶: 志聖表示,全力服務國際級客戶,展現跨領域、跨各自核心技術的整合管理,期待做到市場第一,貼近領先客戶及技術創新。
結論: 志聖在2024年上半年展現出強勁的營收和獲利增長,得益於AI商機和半導體高階新應用的推動。隨著訂單出貨比持續轉佳和先進製程應用的積極開拓,公司未來成長潛力巨大。志聖致力於服務國際級客戶,透過G2C+聯盟和T型策略,將在市場競爭中保持領先地位。