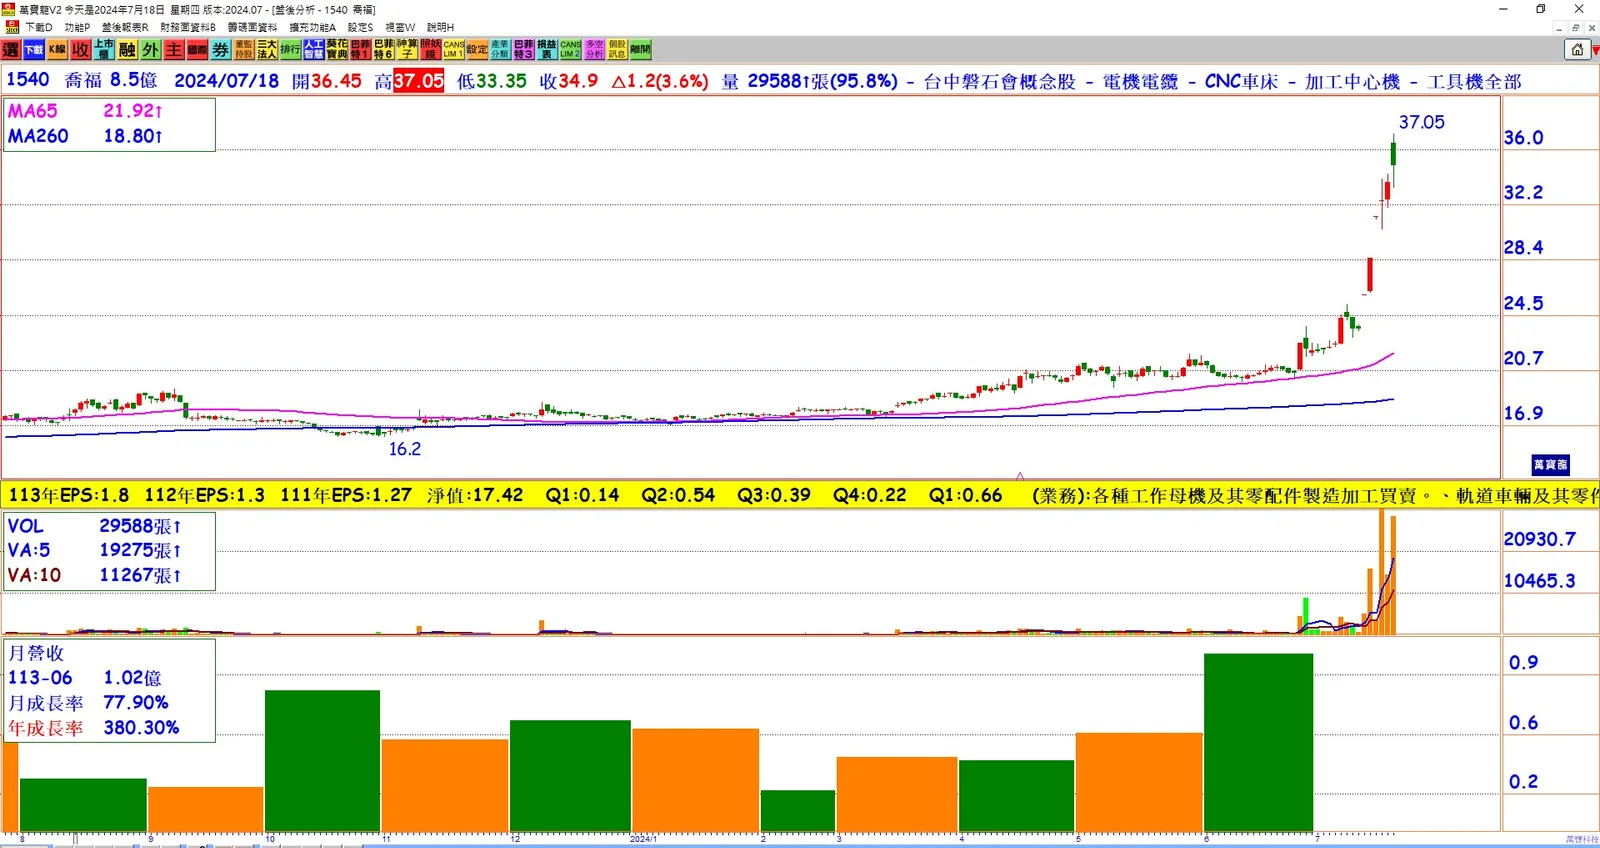
股價大漲: 喬福近一個月股價大漲逾67.6%,遭證交所列為警示股。
6月營收創新高: 6月自結個體營收達1.02億元,創同期及單月歷史新高,年增380%。
匯兌收益: 認列1、2千萬元匯兌收益,單月EPS達0.41元,市場預估第二季EPS與第一季的0.66元相當,上半年EPS將逾1.3元。
市場影響: 大陸商務部中止ECFA早收清單免關稅優惠,喬福在大陸市場接單停滯,美國市場客戶下單放緩。
銷售策略調整: 喬福因應新台幣匯率貶值,第二季接單計價匯率上修至32元,最近匯率維持在32.6元以上,第二季出貨有匯兌利差但金額不如首季。
關稅影響: 中止ECFA早收清單後,喬福車床外銷大陸需課徵8%~10%進口關稅,墊高進口成本及報價,6月營收創單月歷史新高的主因。
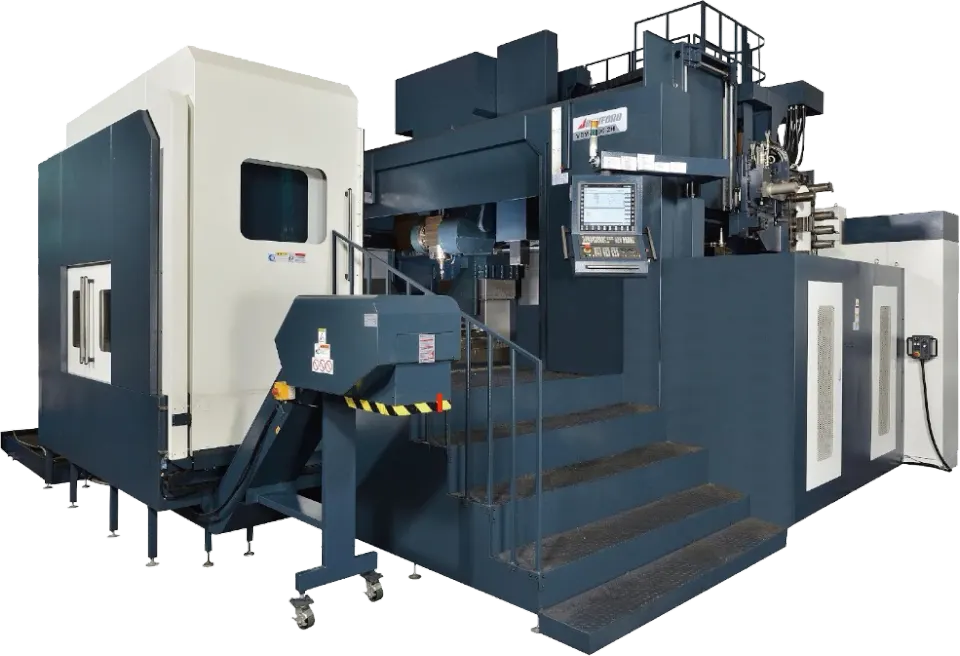
減少標準機銷大陸: 喬福將減少標準機銷大陸,轉向大型龍門、三四軸以上客製化機台或五軸機及智能整合為主,確保利潤。
未來展望: 雖然下半年接單、出貨可能比上半年差,但仍可望勝過去年同期。
結論:
喬福面對大陸市場變動及匯率波動,積極調整策略,6月營收創歷史新高,單月EPS達0.41元。儘管下半年面臨挑戰,喬福預期仍可優於去年同期,並通過優化產品組合來確保利潤。