營收狀況:
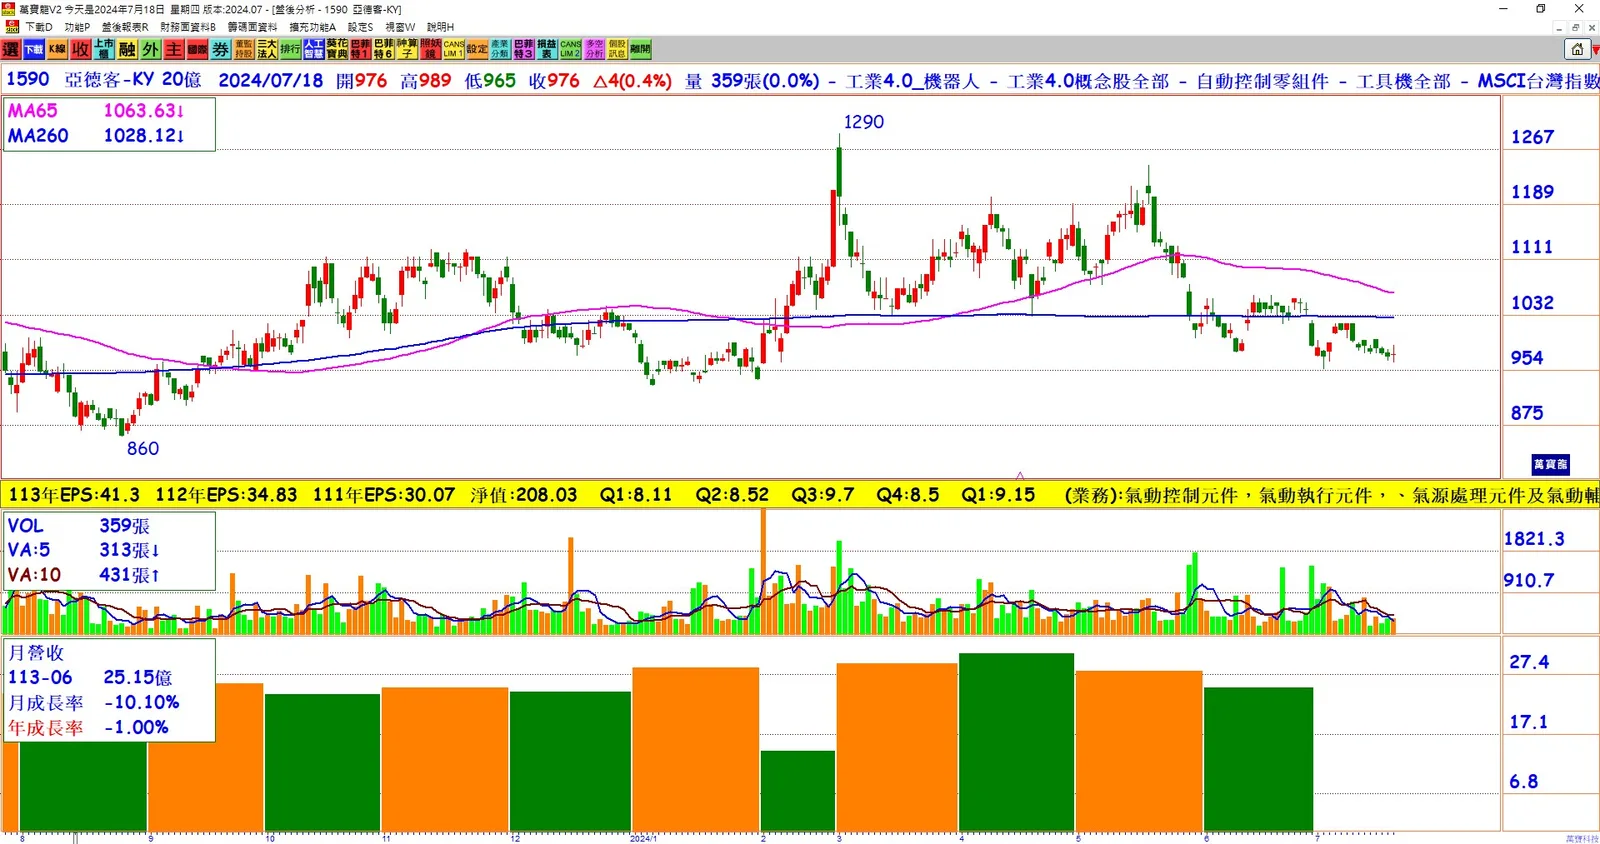
- 6月合併營收達25.16億元,創同期次高。
- 第二季合併營收為84.28億元,年增5%。
- 上半年合併營收156.34億元,年增4.87%。
盈利預測:
- 法人推估第二季EPS將超過去年同期的8.52元,預期第二季賺逾1股本。
- 股價在18日逆勢上漲,終場上漲4元,收於976元。
接單與出貨:
- 6月和7月接單金額大於出貨,但部分客戶暫緩拉貨,影響7月出貨量。
- 預期大陸官方在三中全會後將實施更多優惠措施,客戶暫緩下單。
市場情況與預測:
- 氣動產業短交期特性,通常下單到出貨只需3~5天。
- 第三季為氣動元件淡季,需求不如第二季,但預期大陸政策偏多,第三季出貨將優於去年同期。
- 亞德客預期7、8月大陸廠稼動率仍維持100%。
市場競爭與影響:
- 上半年大陸氣動元件銷售年增6%~7%,但受到SMC及Festo等競爭對手銷售下滑影響,大陸氣動市場整體出現衰退。
線性滑軌市場:
- 亞德客近年跨足線性滑軌市場,年初訂全年銷售目標為人民幣8億元。
- 上半年實際銷售人民幣2.5億元,全年銷售目標下修為人民幣5億元以上,但仍比去年成長。
結論:
亞德客-KY在上半年營收穩定增長,預期第二季EPS將超過去年同期水平。儘管7月出貨量因部分客戶暫緩拉貨而下跌,但市場預期大陸政策將帶動下半年需求回升。亞德客持續擴展線性滑軌市場,預計全年銷售目標仍比去年成長。