上半年營收趨緩:
亞翔(6139)今年上半年因季節性因素影響,營收有所放緩,然而,下半年隨著市場需求增加,營運將逐步加溫。需求推升下半年營運:
在台灣、蘇州及新加坡三大市場需求的推升下,加上入帳高峰預期,下半年營運可望逐步回升,市場法人看好今年營收仍可望維持成長。創歷史新高訂單:
亞翔目前在手訂單約1,290億元,創下歷史新高。台灣市場占比約70%,中國約10%以上,東協則約15%。產業別新訂單:
今年上半年新簽訂單中,公共建設(如鐵路、公路、機場工程等)占比約60%,半導體訂單則約35%,這兩大領域仍是亞翔主要接單重心。營收增長強勁:
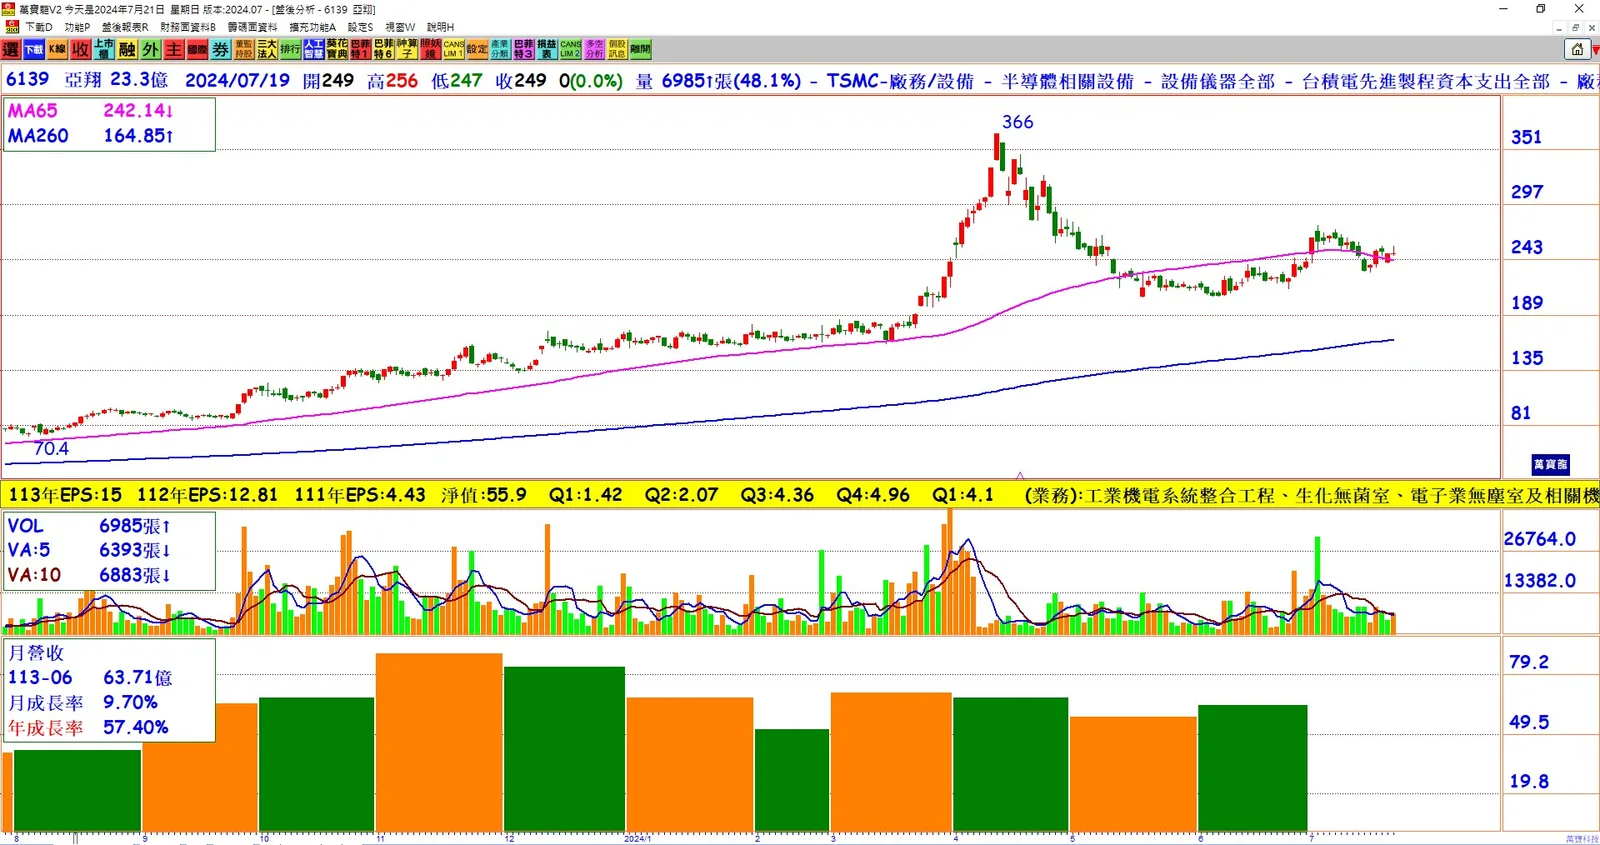
亞翔去年第四季營收創單季歷史新高後,今年第一季及第二季營收連續下跌,但第二季營收仍較去年同期成長87.42%。今年上半年累計營收為379.38億元,較去年同期成長107.86%。四大業務板塊:
亞翔的四大業務板塊上半年雖為產業淡季,但隨著晶圓廠、封測廠與記憶體廠報價拉升,工程開案需求增加,高階電路板、生技產業與資料中心等,也顯示產業景氣逐漸回升。台灣公共工程:
亞翔旗下台灣榮工承攬多項公共工程,尤其以捷運相關工程為主,包括環狀線北環段、東環段、三鶯線與汐止線,以及鐵路地下化工程,政府擴大交通建設的需求推升亞翔在台灣的接單持續增長。中國及東南亞市場:
蘇州亞翔受惠於中國政府積極扶持在地供應鏈,包括記憶體、電路板、化合物及物聯網等相關產能的不斷擴增,帶來成長機會。東南亞則受惠於新加坡持續投資晶片產業,以及馬來西亞、越南等地後段封測廠與組裝代工廠的陸續進駐,成為亞翔新增訂單的重要來源。
結論:
亞翔在上半年因季節性因素影響,營收放緩,但隨著台灣、蘇州及新加坡市場需求增加,加上入帳高峰的支撐,下半年營運可望回升。亞翔在手訂單約1,290億元,持續創歷史新高,並且在公共建設與半導體等主要領域接單持續增加。今年上半年累計營收379.38億元,較去年同期大幅成長107.86%,顯示其營運動能依然強勁。隨著政府擴大交通建設及各地市場需求回升,亞翔的未來成長動能值得期待。