打入輝達供應鏈:
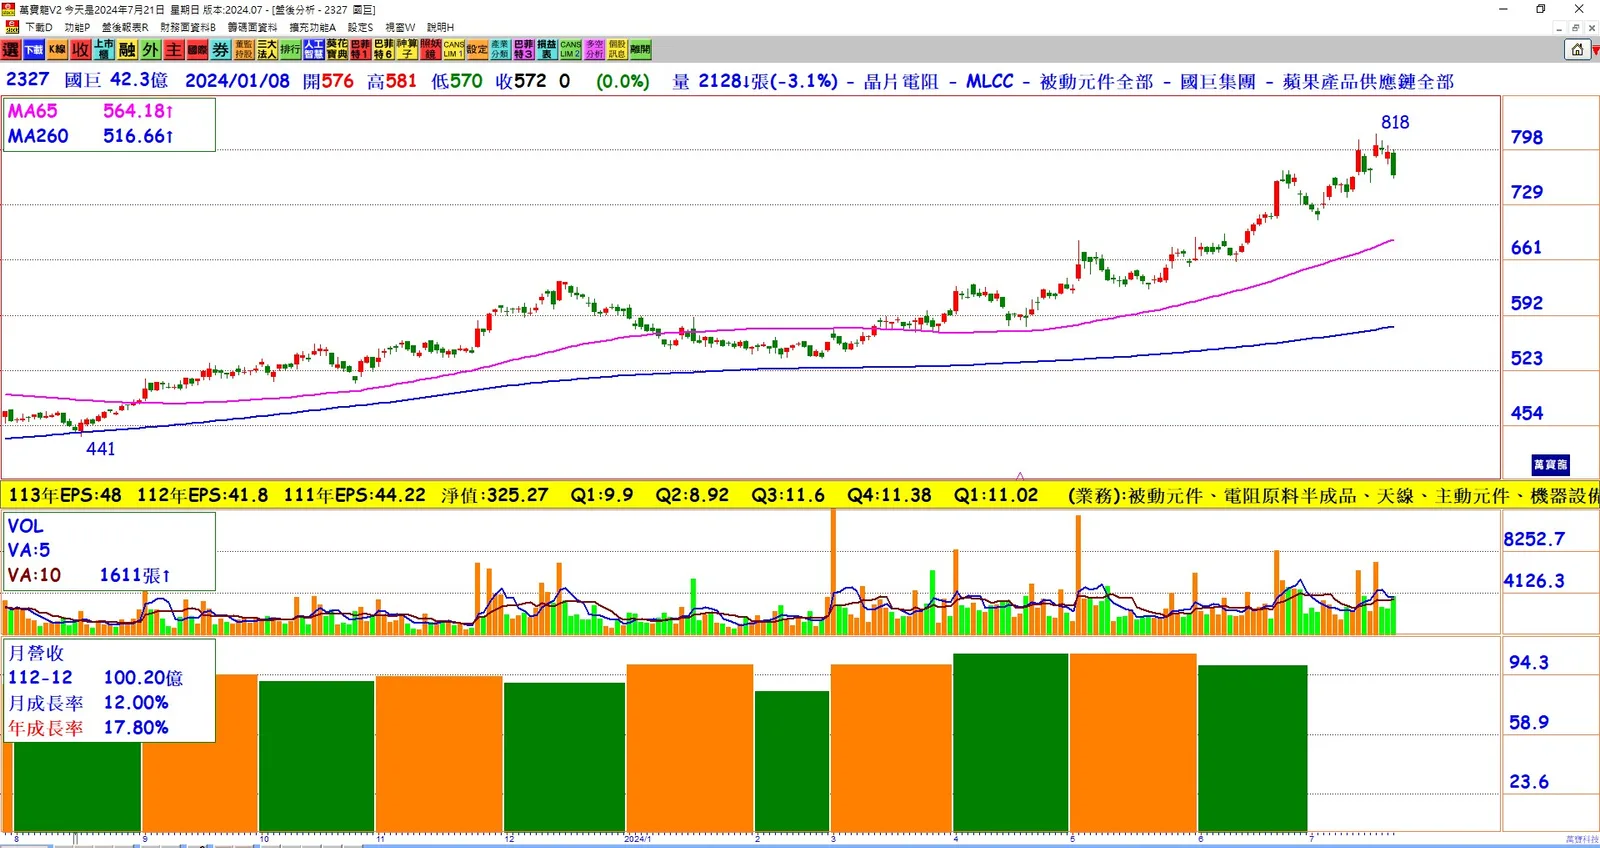
國巨即將透過客戶打入輝達GB200供應鏈,隨著AI伺服器需求強勁,通用型伺服器逐漸復甦,高容、高壓MLCC拉貨動能轉強。季度議價止跌:
MLCC廠季度議價止跌,顯示市場需求回升,特別是高容MLCC需求的強勁表現。日商村田的榮景:
日商村田在高容MLCC市場也呈現榮景,GB200系統主板的MLCC總用量較通用伺服器增加1倍,部分高容值產品訂單需求增長迅速。前置時間延長:
由於訂單需求增長過快,村田將高容MLCC的下單前置時間從8周延長至12周,顯示供應緊張。MLCC在各終端裝置中的消耗:
MLCC因輕薄短小,在手機、NB、汽車等各類終端裝置中,消耗量遠高於電阻和電感,特別是在AI伺服器和WoA(Windows on ARM)筆電中。WoA筆電的MLCC需求:
各家PC品牌在COMPUTEX大放異采的WoA筆電,MLCC用量高達1,160~1,200顆,與Intel高階商務機種用量接近,每台WoA筆電MLCC總價提高到5.5元~6.5元美金。國巨配息及股息收入:
國巨已於上月27日除息,並於19日發放股息,今年拉高配息率,大股東的股息收入高於往年,國巨董座陳泰銘持有29,589張股票,持股比率約6.99%,相當於5.91億元股息入袋。國巨股本提升:
國巨將於8月15日除權2元,這是國巨近六年首度發放股票股利,國巨股價已經遠高於ECB轉換價,國巨將提前贖回ECB,股本漸次提升至50億元,法人預估2025年EPS在5~7個股本之間。
結論:
國巨透過打入輝達供應鏈及AI伺服器市場,顯示其在高容、高壓MLCC市場的強勁需求。MLCC在手機、NB、汽車及WoA筆電中的消耗量顯著增加,推動國巨的營收成長。隨著股本的提升和高股息收入,國巨未來的發展動能強勁,值得投資者期待。