消費型電子市場反彈:
- 類比IC龍頭業者德儀TI預期本季度消費型電子終端將季增約15%,顯示市場庫存已完成調整。
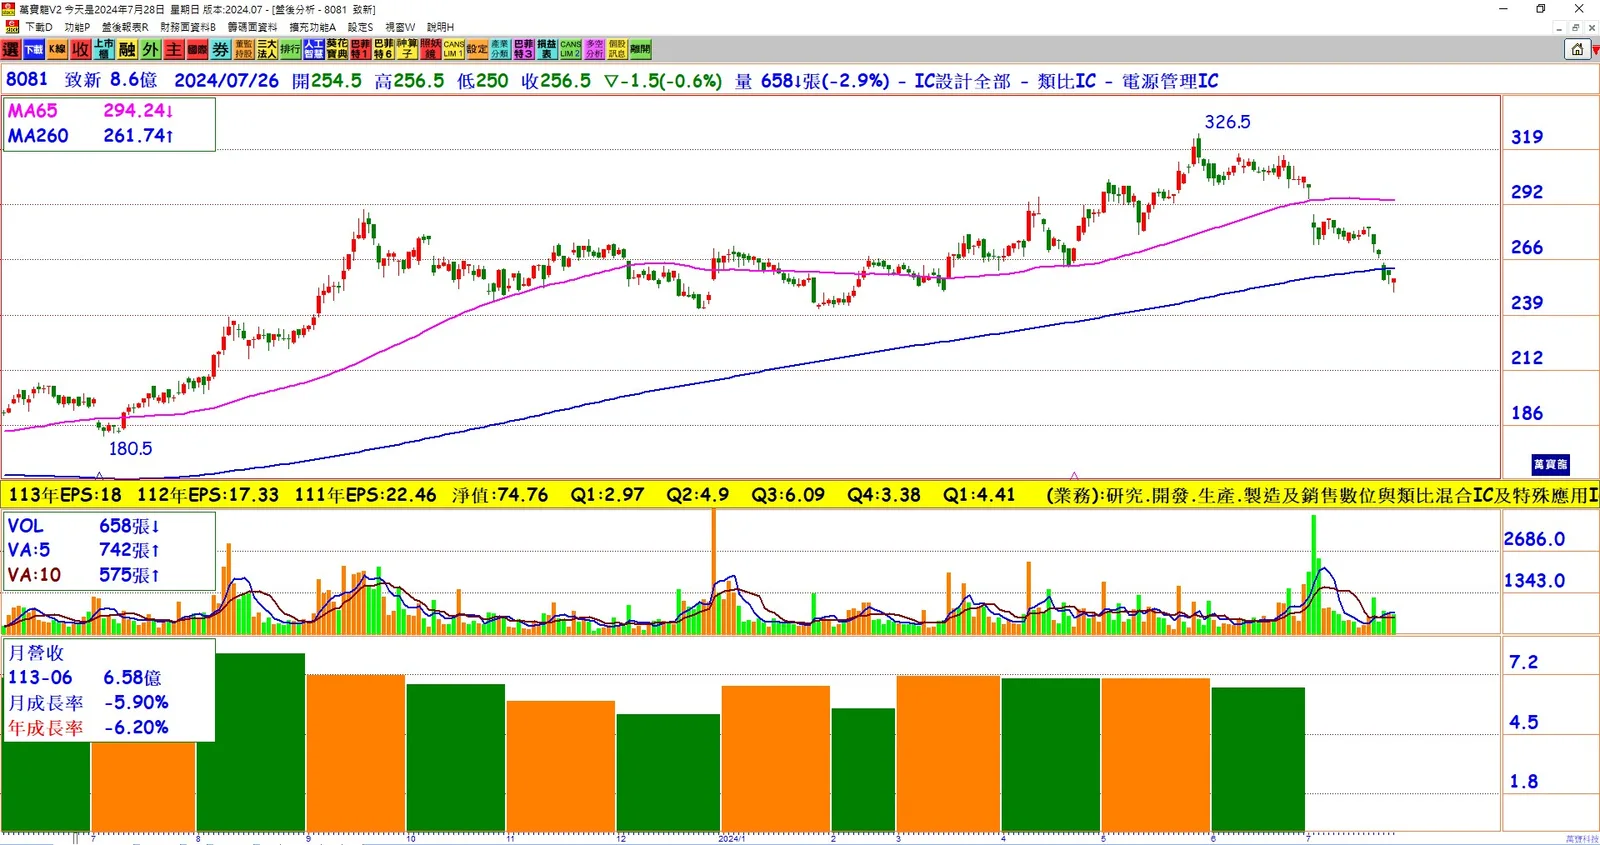
- 致新、茂達、矽力*-KY等台廠有望受惠於消費型電子需求回溫。
資本支出收斂:
- TI預計2024年度折舊費用上限自18億美元縮至16億美元,將促進市場供給更快趨於平衡。
市場需求信號:
- TI第二季度消費型電子和企業市場呈現強勁成長,工業和汽車市場則呈現低個位數衰退。
- 中國大陸市場全面復甦,產能利用率預計第三季度略有改善。
台廠的市場回應:
- 矽力*-KY庫存快速下降,展示消費性和計算機領域需求回溫。
- 車用市場雖在庫存調整中,但新能源車需求增長成為主要動能。
製程技術升級:
- 台廠持續推出新產品和新應用,如致新、茂達在DDR5電源管理IC領域的積極布局,並在伺服器和電競筆電獲得採用。
結論:
TI的市場表現顯示出消費型電子需求增長,並預示著工業和企業市場的回溫。對台灣類比IC廠商而言,市場需求的回升和技術升級將是未來成長的主要驅動力,尤其在新興領域如AI和新能源車市場中有望持續受益。隨著全球市場供需恢復平衡的加快,台灣相關企業的周期性復甦前景樂觀。