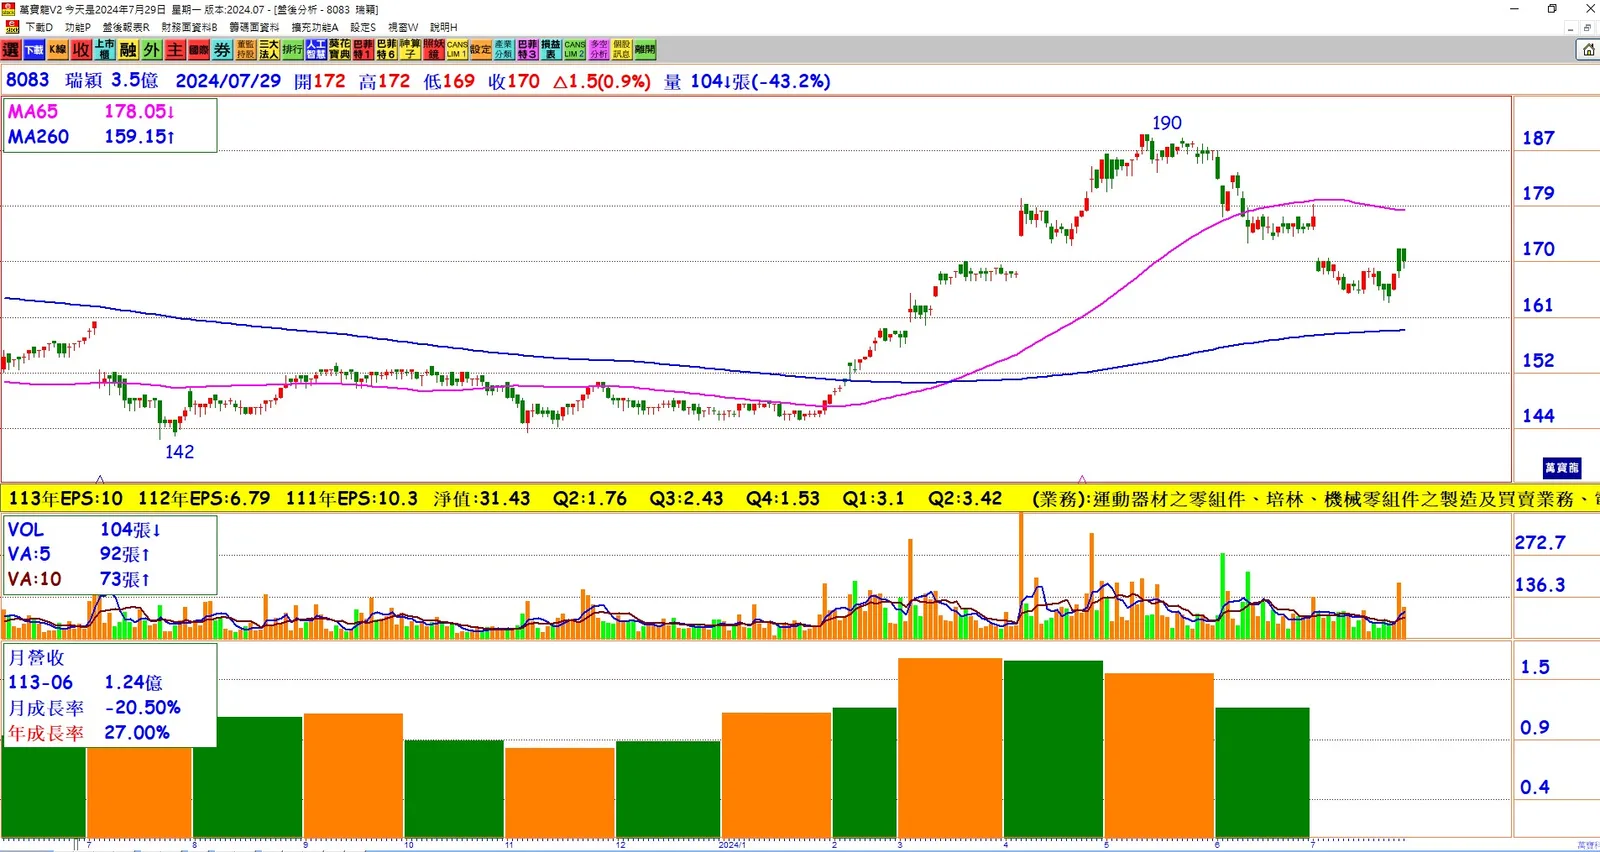
財報亮點: 瑞穎(8083)於7月29日公告第二季財報,顯示公司因北美訂單回流,業績表現出色。第二季每股稅後純益(EPS)達3.42元,創下單季最高紀錄,上半年EPS也由去年同期2.83元倍增至6.52元,刷新同期新高。
營收及獲利表現:
- 第二季:
- 合併營收:4.5億元
- 營業利益:1.43億元
- 匯兌利益:800多萬元
- 稅前淨利:1.5億元
- 本期淨利:1.2億元
- EPS:3.42元
- 上半年:
- 合併營收:8.66億元
- 營業利益:2.66億元
- 匯兌利益:2,207萬元
- 稅前淨利:2.86億元
- 本期淨利:2.29億元
- EPS:6.52元
上半年合併營收達去年11億餘元的78.7%,獲利亦接近去年EPS 6.79元的96%。主要得益於新台幣匯率走貶及訂單回流。
- 第二季:
市場及運費影響: 瑞穎指出,由於海運運費上漲,公司選擇自行吸收費用,避免了2022年下半年運費飆漲的情況。儘管如此,第二季毛利率達45.59%,未超越2020年第四季的46.96%,但仍創下單季次高。
近期因為運費上漲,瑞穎請客戶承擔一半費用,造成客戶下單變得保守,部分轉單情況。第三季預期北美客戶考量未來情勢,不願意備庫存,將面臨訂單量保守的挑戰。
未來展望: 瑞穎在第一季接獲的北美急單已於第一季末和第二季初陸續出貨。儘管第三季訂單量受到不確定因素影響,瑞穎預計下半年因去年下半年接單較差,將有機會超越去年同期表現。全年營收和出貨有望優於去年。
法人預估瑞穎今年營收挑戰16億元,預期能至少賺一個資本額,甚至有望挑戰2020年創下的EPS歷史新高11.1元。
結論:瑞穎(8083)在北美訂單回流及匯率利好影響下,第二季和上半年財報均表現亮眼。儘管面臨運費上漲和訂單保守的挑戰,公司全年業績仍有望超越去年,並可能創下新的歷史高點。