營收與獲利:
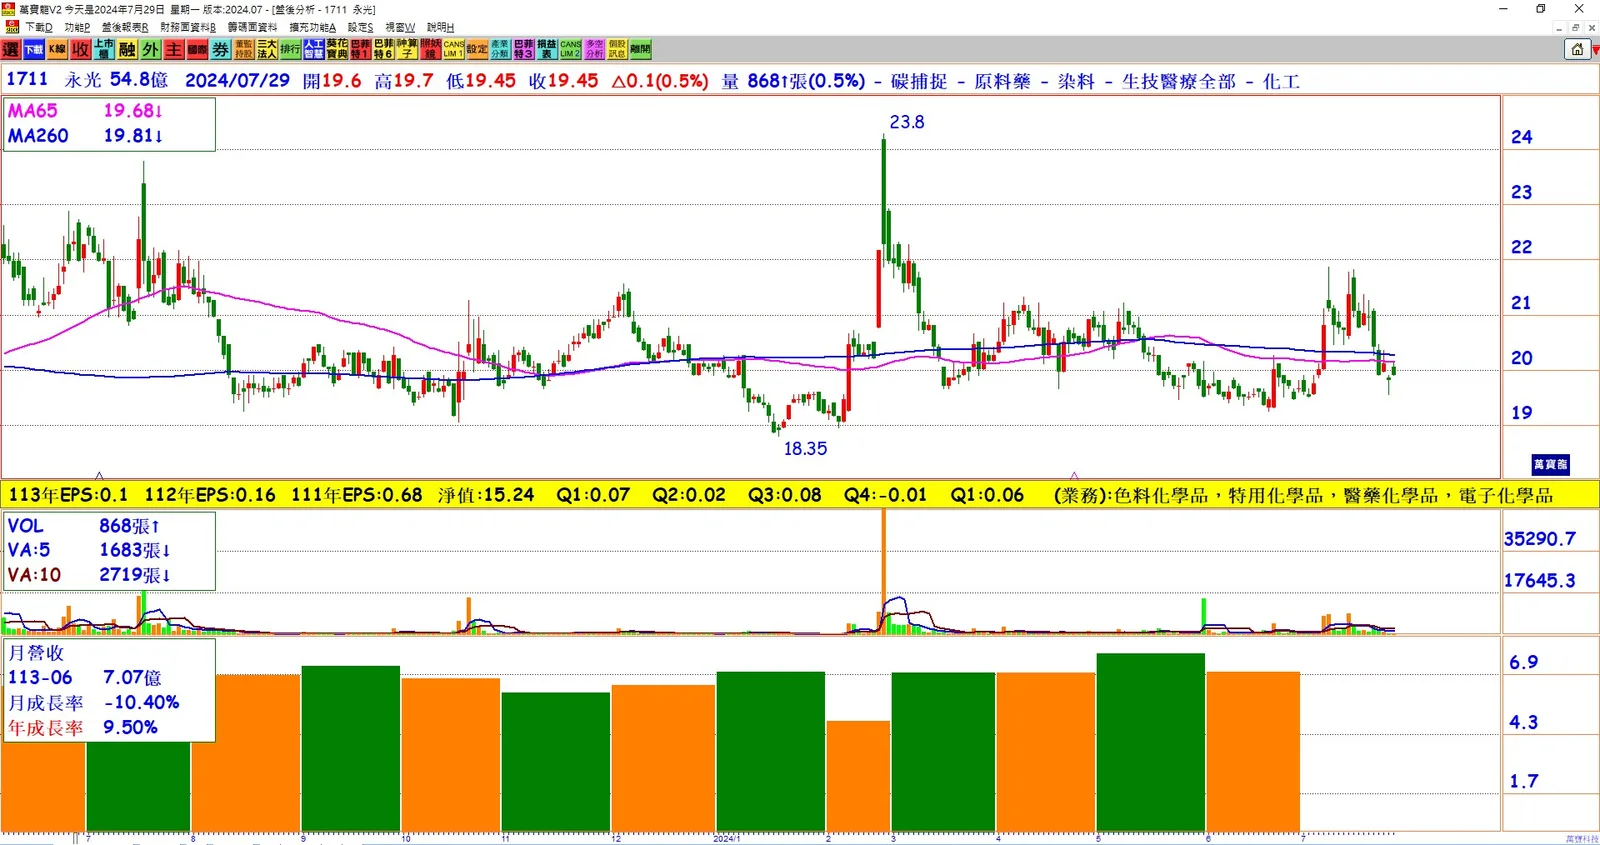
6月表現: 永光(1711)6月營收達7.08億元,年增9.5%。自結營業淨利0.22億元,擺脫去年虧損,翻倍增長。稅前淨利0.26億元,年增75.15%。
上半年成績: 上半年營收41億元,年增6.6%。營業淨利1.07億元,年增106%。稅前淨利1.98億元,年增178%。每股稅前盈餘0.36元,顯示出顯著的季增與年增表現。
市場需求與產品發展:
市場需求回溫: 隨著市場需求回溫,永光特化產品線逐步回升。6月特用化學品、碳粉、電子化學品、醫藥化學品的年增幅分別為8%、6%、36%、97%。上半年電子化學品年增45%、特用化學品年增8%,推動營收回升。
產品領域拓展: 永光特化產品跳脫大宗產品,專注於利基型產品,優化產品組合。Mini/Micro LED的放量促進了光阻材料出貨增長。半導體光阻材料因國產替代趨勢,需求穩定,預計未來2~3年將維持雙位數成長。
創新應用與市場拓展:
車載顯示材料: 永光深耕車載顯示材料領域,EverPN系列產品可應用於高透明Micro LED抬頭顯示器。BM光阻產品適用於可捲式螢幕,如折疊手機。
市場擴展: 永光特化事業已見回溫,光阻劑、碳化矽基板研磨液通過新客戶認證並開始出貨。色料事業將以環保產品搶攻大陸、土耳其市場,力拚數量與品項成長。
未來展望:
- 持續成長: 永光表示,隨著特化事業的回暖及光阻劑、碳化矽基板研磨液的出貨增加,預期公司將持續保持正向成長。未來幾年將專注於電子化學品與車載顯示材料的市場拓展及技術創新。
結論: 永光(1711)在6月和上半年財報中表現亮眼,營收與獲利顯著增長。市場需求回暖及專注利基型產品的策略帶動了公司營運的正向發展。未來,公司將持續擴展電子化學品和車載顯示材料領域,並加強在大陸及其他市場的佈局。