上半年稅後純益增長:
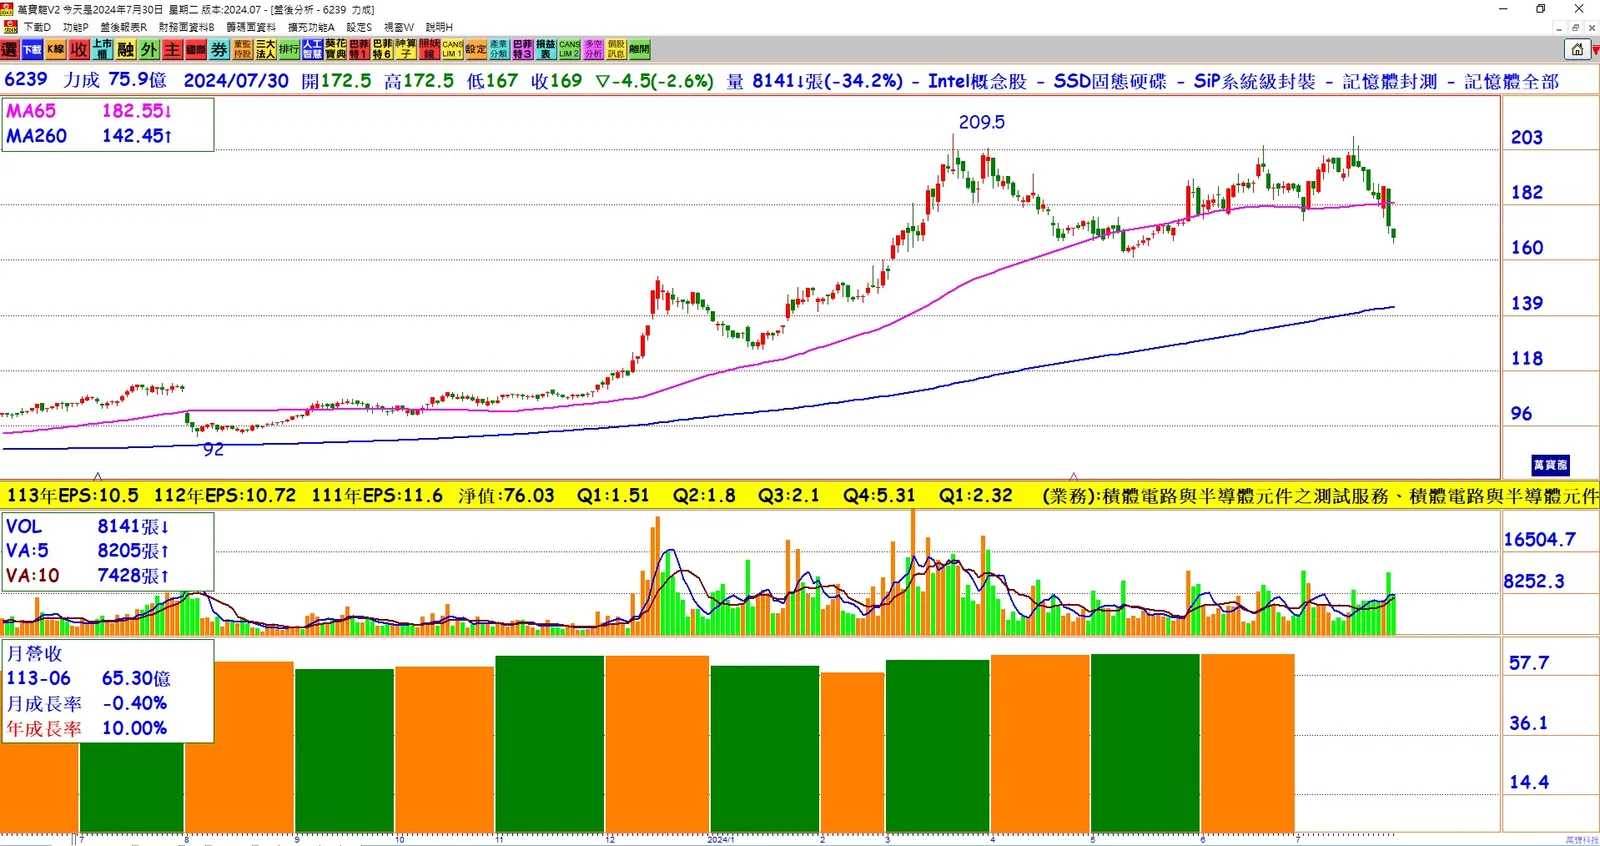
力成(6239)上半年稅後純益達44.2億元,年增39.8%,每股稅後純益(EPS)達4.77元。第二季營收與毛利率增長:
第二季營收195.86億元,季增6.9%,年增13.8%;毛利率提升至19%,季增1.5個百分點,年增2.2個百分點,單季EPS達2.45元。邏輯產品與記憶體需求增溫:
第二季邏輯產品與DRAM、NAND Flash營收持續成長,受惠於產品組合改善和產能利用率提升,帶動毛利率和獲利提升。西安廠出售影響有限:
力成將西安廠出售給美光,自6月28日起不再有營收貢獻,但在AI與HPC需求驅動下,對力成的影響並不大。西安廠營收貢獻:
西安廠單季營收貢獻約25至30億元,雖部分新產品和客戶規劃有時間落差,但預期第三季主要產品線仍將增長。下半年業務展望樂觀:
力成對下半年DRAM及NAND業務保持樂觀,邏輯晶片方面,由於公司積極布局電源模組和CIS等封裝領域,預計第三季營收將維持成長。DRAM與NAND市場前景:
受AI和HPC的需求推動,預期下半年記憶體市場將持續回暖。未來業績展望:
雖然西安廠不再有營收貢獻,力成已提前規劃因應措施,預期未來業績仍可保持成長。
結論:
力成在上半年展現了強勁的成長動能,雖然出售西安廠帶來短期影響,但在AI和HPC需求帶動下,力成的記憶體和邏輯晶片業務依然看好。公司積極布局新產品和市場,預期下半年業績將持續增長。投資者可持續關注力成在市場上的表現和未來的發展潛力。