景氣回溫預期:
- 研華董事長劉克振指出,雖然上半年業績衰退,但預期最差谷底已過,北美與中國大陸主要市場B/B值已回到1以上。
B/B值回升:
- 研華第二季接單/出貨比值(B/B Ratio)為1.01,顯示接單狀況回溫,北美、歐洲及中國大陸的B/B值分別回升至1.00、1.04及1.02。
下半年營收預測:
- 預估第三季營收為4.5~4.7億美元,毛利率預期在39%~41%,營業利益率為14%~16%。
內部調整策略:
- 研華已進行內部經營結構調整,啟動Sector driven行業驅動的策略變革,以應對市場挑戰並衝刺成長。
生成式AI與邊緣運算:
- 生成式AI的興起將推動AIOT及邊緣運算需求增長,研華將跨足邊緣運算、IoT系統軟體及垂直產業應用解決方案,抓住「世紀級」機遇。
EPS表現回落:
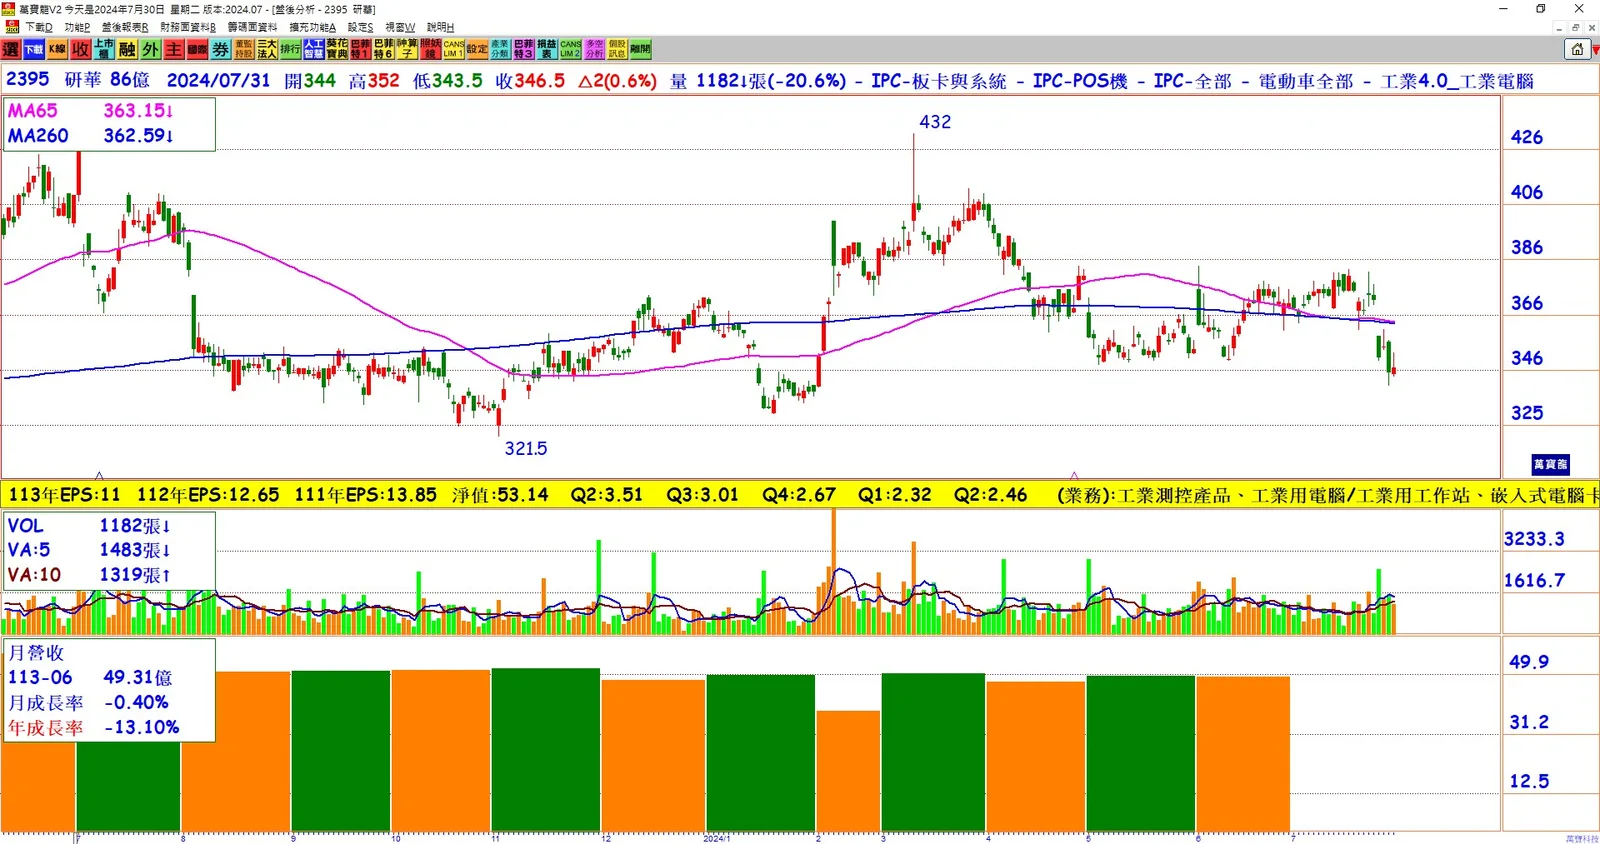
- 研華上半年每股盈餘(EPS)為4.78元,相當於三年前的水準,主要因市場拉貨動能不如預期。
全球市場接單動能:
- 中國、南韓、台灣等市場接單動能強勁,預期營收表現可望年增。
2025年營收預期:
- 預計2025年營收將有雙位數增幅,顯示未來成長潛力。
結論:研華(2395)在經歷了上半年的挑戰後,已顯示出景氣回升的跡象。下半年隨著市場需求回暖及內部調整策略的推動,預期營收將逐季成長。研華也看好生成式AI和邊緣運算的未來趨勢,預計這些新興市場的機遇將有助於公司在2025年實現雙位數的營收增長。