1. 庫存正常化: 感測晶片廠原相表示,庫存已恢復至正常水準,並預測第四季PC/NB復甦力道佳,營收將較上季成長。
2. Q3業績亮眼: 原相第三季營收達15.94億元,季增14.3%、年增30.4%。電競滑鼠隨著PC/NB的成長,呈現強勁增長。單季合併毛利率達到59.3%,較前季及去年同期分別成長4個及8個百分點,單季EPS達2.08元。
3. 滑鼠產品線成長: 滑鼠產品線需求良好,穩定成長,預計在更佳的產品組合下,毛利將再次成長。遊戲機業務則預期將持平於第三季。
4. 庫存水準調整: 整體存貨水準持續調整,第三季存貨金額逾7.5億元,已經恢復至健康水準。公司強調成本端的晶圓代工價格在第四季沒有太大變動,並與晶圓廠持續進行議價。
5. 市場展望: 隨著PC/NB需求復甦,公司預期第四季營收將持續成長。公司也看好車用領域,感測產品持續穩定增加,同時在邊緣運算AI產品方面也有持續推廣的計畫。
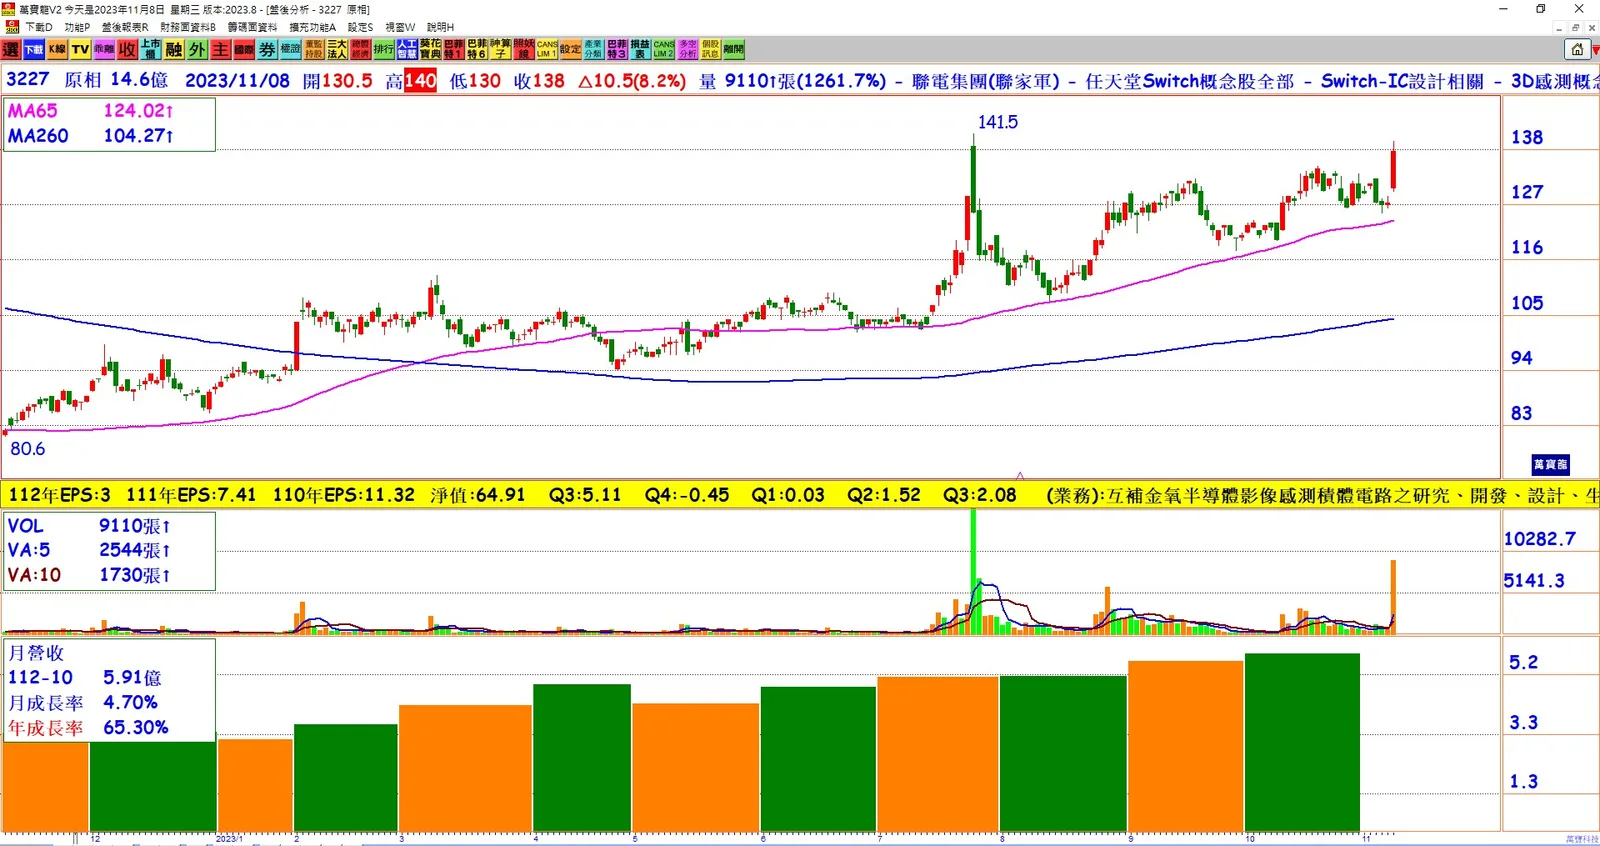
6. 10月營收表現: 原相公布10月合併營收5.91億元,連續五個月攀升,創下2021年10月以來的二年新高,較去年同期增長65.29%。累計前十月營收46.67億元,逆轉年減態勢,成長2.29%。
結論:原相展望未來,滑鼠產品線的持續增長以及其他領域的積極發展,使得公司在市場上保持強勁競爭力。