第二季財報亮眼:
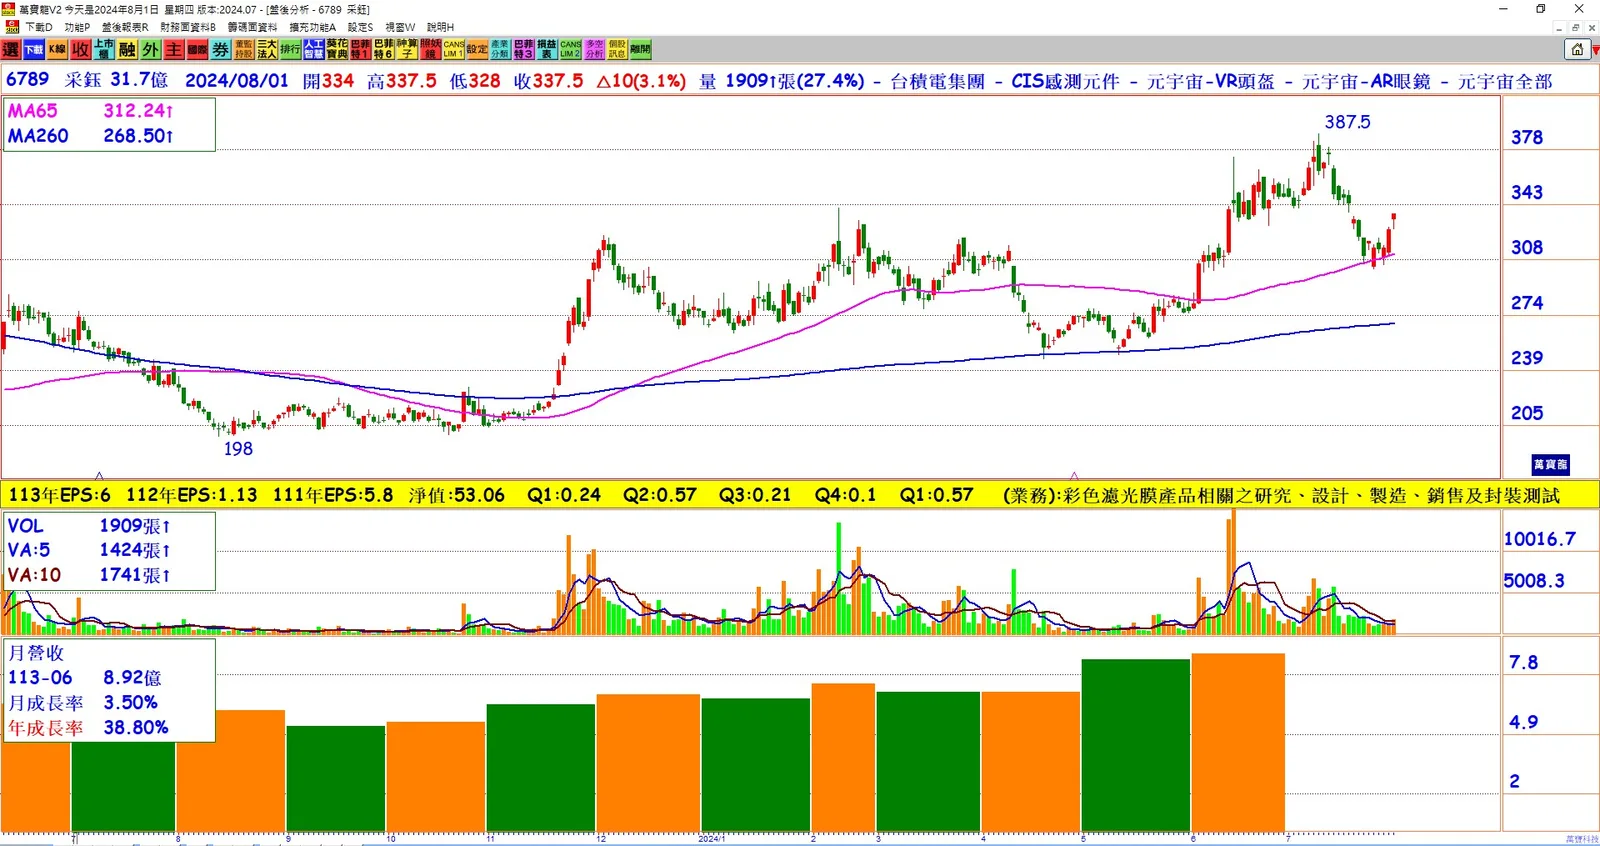
采鈺(6789)第二季稅後純益達4.24億元,較上一季增長133%,每股稅後純益(EPS)為1.34元,超越去年全年EPS。這是近8個季度以來的最高點。營收成長強勁:
第二季合併營收達24.53億元,季增16.3%,較去年同期增長26.6%。毛利率提升至29.6%,相較去年及上一季均增加約10個百分點。營業利益達4.79億元,季增135%,年成長209%。董事會變動:
大股東台積電改派法人代表,由原台積業務開發處資深處長劉信生更換為特殊技術業務開發處資深處長李健欣,自8月1日起生效。第三季展望樂觀:
董事長關欣表示,因應下半年手機新機推出及消費旺季,零組件進入季節性備貨高峰。尤其是大尺寸、高畫素影像感測器需求增加,預計第三季營收將有高個位數的季增率,對第四季則保持審慎樂觀態度。車用CIS需求穩定:
車用CIS上半年營收年成長率達70%。關欣指出,儘管車用CIS升級速度不如手機,但受電動車普及和輔助駕駛趨勢推動,需求依然穩定成長。安控CIS市場復甦:
安控CIS的庫存調整接近尾聲,上半年安防應用營收有所增長,下半年有望成長更為明顯。CIS畫素提升及多鏡頭攝像機成為市場主流,因應人臉識別、車輛識別、車牌識別等需求增加。矽光子CPO前景廣闊:
采鈺積極布局矽光子CPO技術,目標包括光電轉換、光傳輸等領域。同時,擴展到機器人和無人機應用,尤其是高空觀測無人機對CIS的需求更高,公司已開發相應技術供應市場。龍潭廠產能擴充:
龍潭廠全面投產,因新產能成本較高,公司正在與客戶商討提高報價,以確保雙方利益。新產品的技術進步也使價格有上漲空間,進一步提升公司利潤。
結論:
采鈺在影像感測器市場的優異表現,加上車用和安防市場的穩定成長,使得公司財務表現顯著提升。第三季營收預期將持續增長,隨著新產品的推出和產能擴充,采鈺未來在市場上將擁有更強的競爭力和成長潛力。