7月營收創新高:
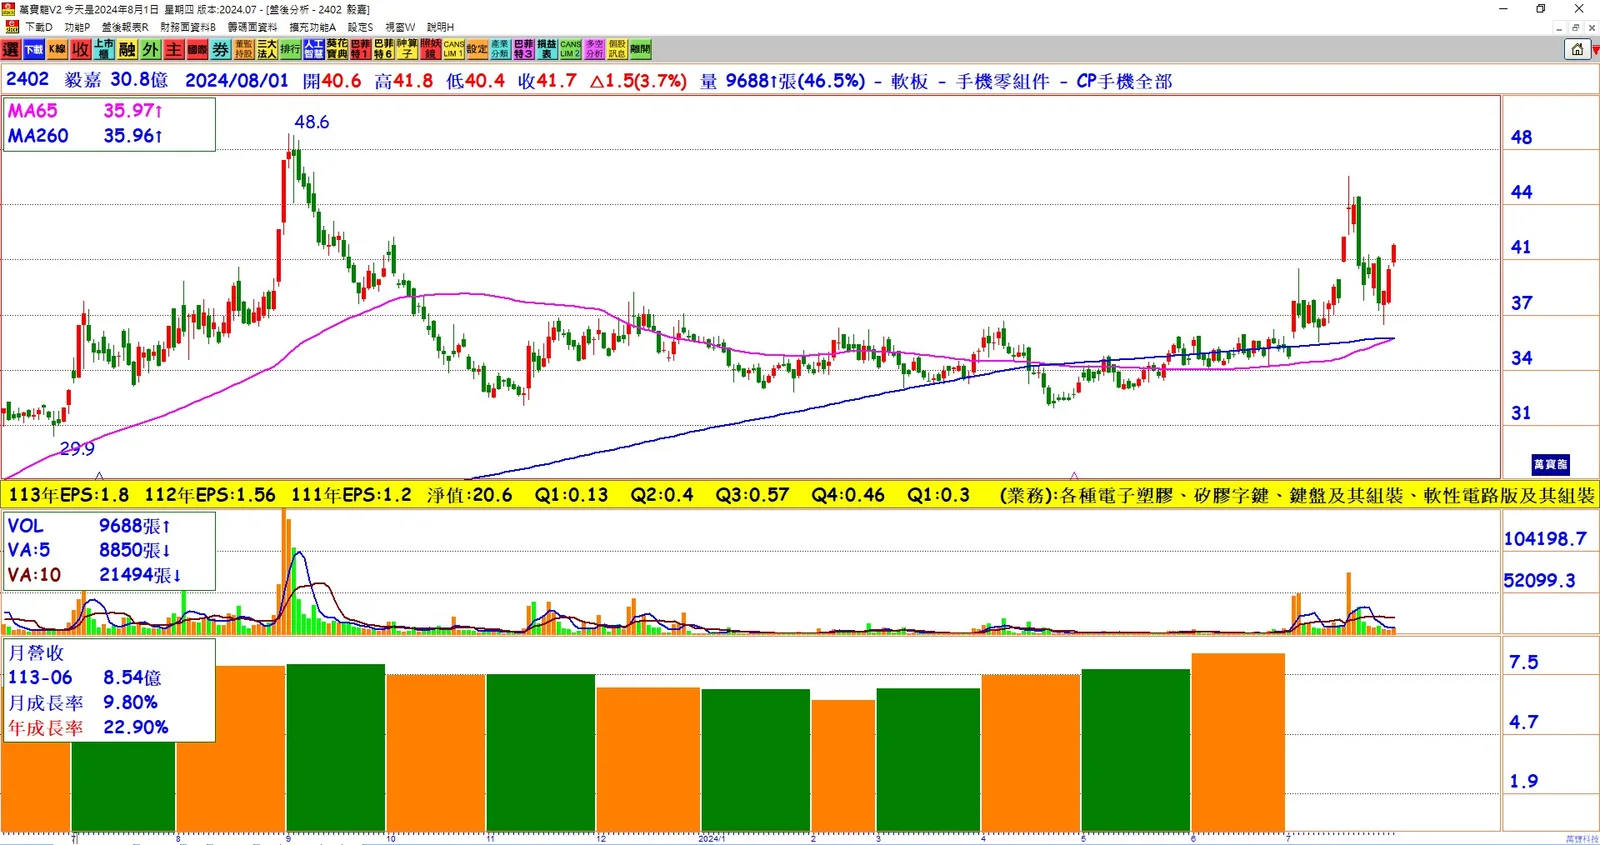
毅嘉(2402)7月營收達8.68億元,較去年同期增加12%。其中,軟板整合元件營收約6.8億元,機構整合元件營收約1.89億元。第二季財報亮眼:
第二季營收達23.83億元,較上一季增長19%,年增15%。毛利率提升至18%,稅前盈餘達2.11億元,年增47%,創下十年來單季獲利新高。上半年整體表現:
上半年營收達43.83億元,年增10%,毛利率為16%。稅前盈餘達3.18億元,年增70%,整體營運呈現三率三升(營收、毛利率、稅前盈餘皆上升)的態勢。車用及消費性電子市場:
毅嘉預期第三季度將受益於車用及消費性電子產品需求的增長,雖然歐美電動車需求放緩,但全球車市仍然堅韌,並朝向智慧化發展。電動車及自動輔助駕駛(ADAS)仍是長期趨勢。擴張全球產能:
為應對客戶需求及全球供應鏈重組,毅嘉正在擴張其全球產能。位於馬來西亞居林高科技園區的新生產基地已於7月10日動工,預計2025年底可投入試產營運。馬來西亞新廠計畫:
新廠將主要生產車用及光通訊模組產品,未來三年預計投入30億元的資本支出,以擴建該基地。第三季展望:
法人預期,毅嘉第三季營運將優於第二季,全年的營運高峰預計出現在第四季。
結論:
毅嘉在上半年財報及7月營收均創新高,顯示其在車用及消費性電子市場的強勁表現。隨著全球車市的智慧化發展及電動車、自動輔助駕駛的趨勢,毅嘉下半年的營運預期將持續穩健增長。公司積極擴展全球產能,特別是在馬來西亞的新廠計畫,顯示出對未來市場需求的積極布局。