雙公司財報亮眼:
瀚宇博(5469)和精成科(6191)第二季財報表現出色,單季EPS分別達2.75元和3.06元,超越了IC載板廠欣興(3037)及景碩(3189)。AI PC帶動需求:
隨著AI PC的興起,HDI需求及PCB層數推升,瀚宇博與精成科有望受惠。精成科營收與獲利增長:
精成科第二季營收達56.81億元,稅後純益8.63億元,季增48.05%、年增33.45%,單季EPS達1.82元。上半年稅後純益達14.46億元,年增16.61%,EPS達3.06元。ELNA擴產計劃:
精成科的重要子公司ELNA進行現金增資馬幣7,743萬元,用於擴產及充實營運資金。馬來西亞新廠預計於9月落成啟用,將為客戶提供第三地製造產能,並有望開始貢獻營收。瀚宇博業績亮眼:
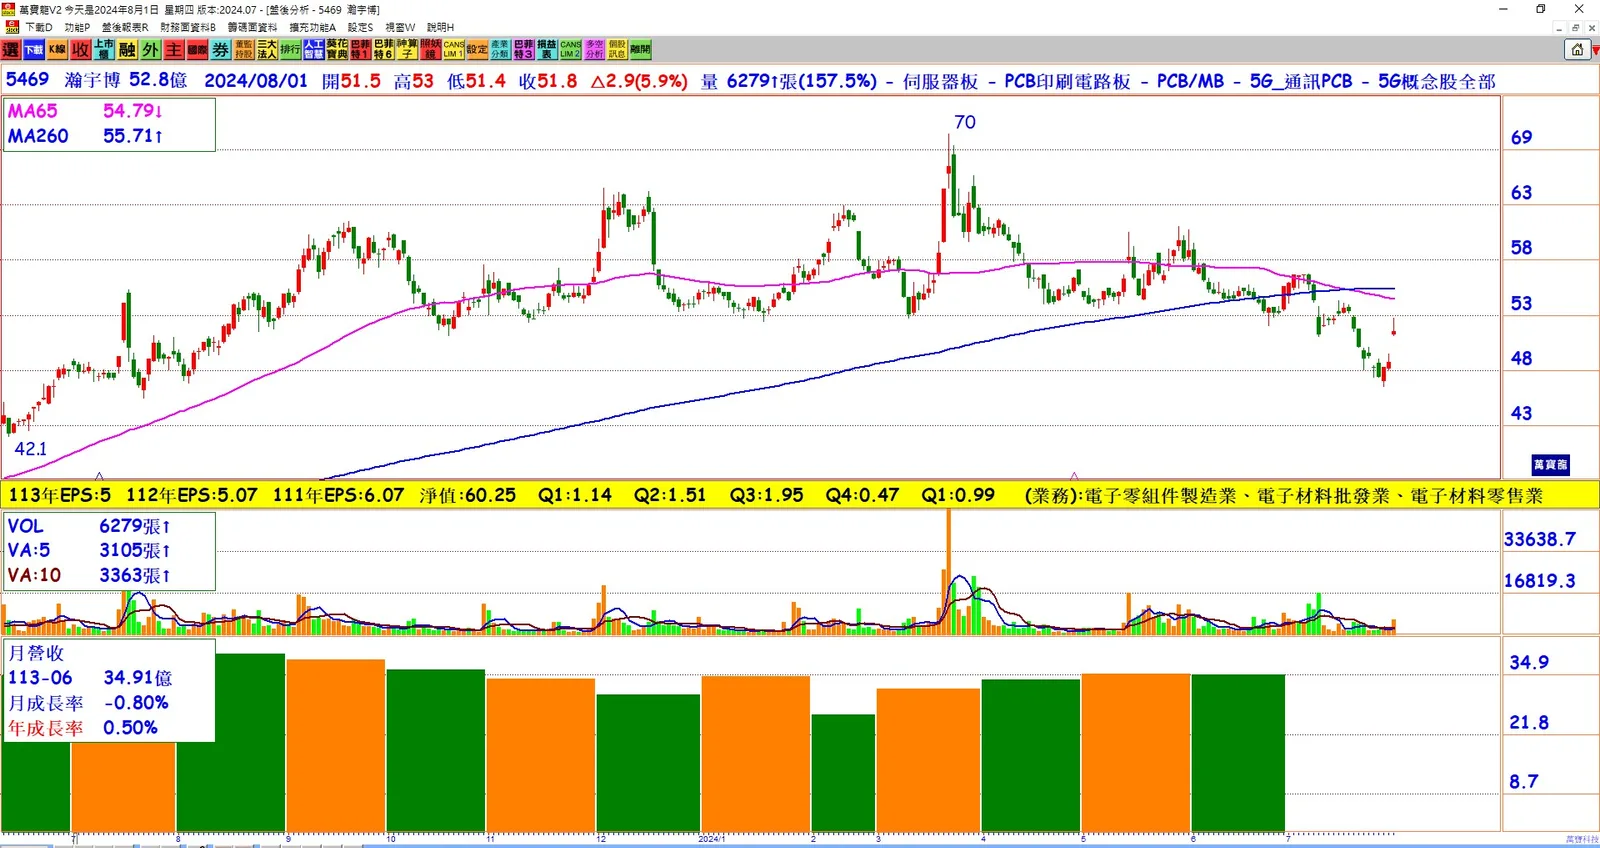
瀚宇博第二季營收達104.01億元,季增12.44%,稅後純益9.26億元,季增75.96%、年增15.98%,單季EPS達1.75元。上半年稅後純益14.51億元,年增3.64%,EPS達2.75元。IC載板廠表現不佳:
雖然AI需求強勁,但IC載板廠尚未全面復甦。消費性電子呈現季節性增長,但上半年財報未達預期,獲利排名相對落後。
結論:
瀚宇博和精成科在第二季財報中均交出亮眼成績,顯示其在PCB市場中的競爭力和成長潛力。AI PC帶動的HDI需求和PCB層數增加,將進一步推動這兩家公司的業績成長。精成科的擴產計劃和瀚宇博的穩健成長,顯示出這兩家公司在未來市場中的積極布局和成長潛力。相比之下,IC載板廠在消費性電子市場的表現尚未完全回暖,短期內可能面臨挑戰。