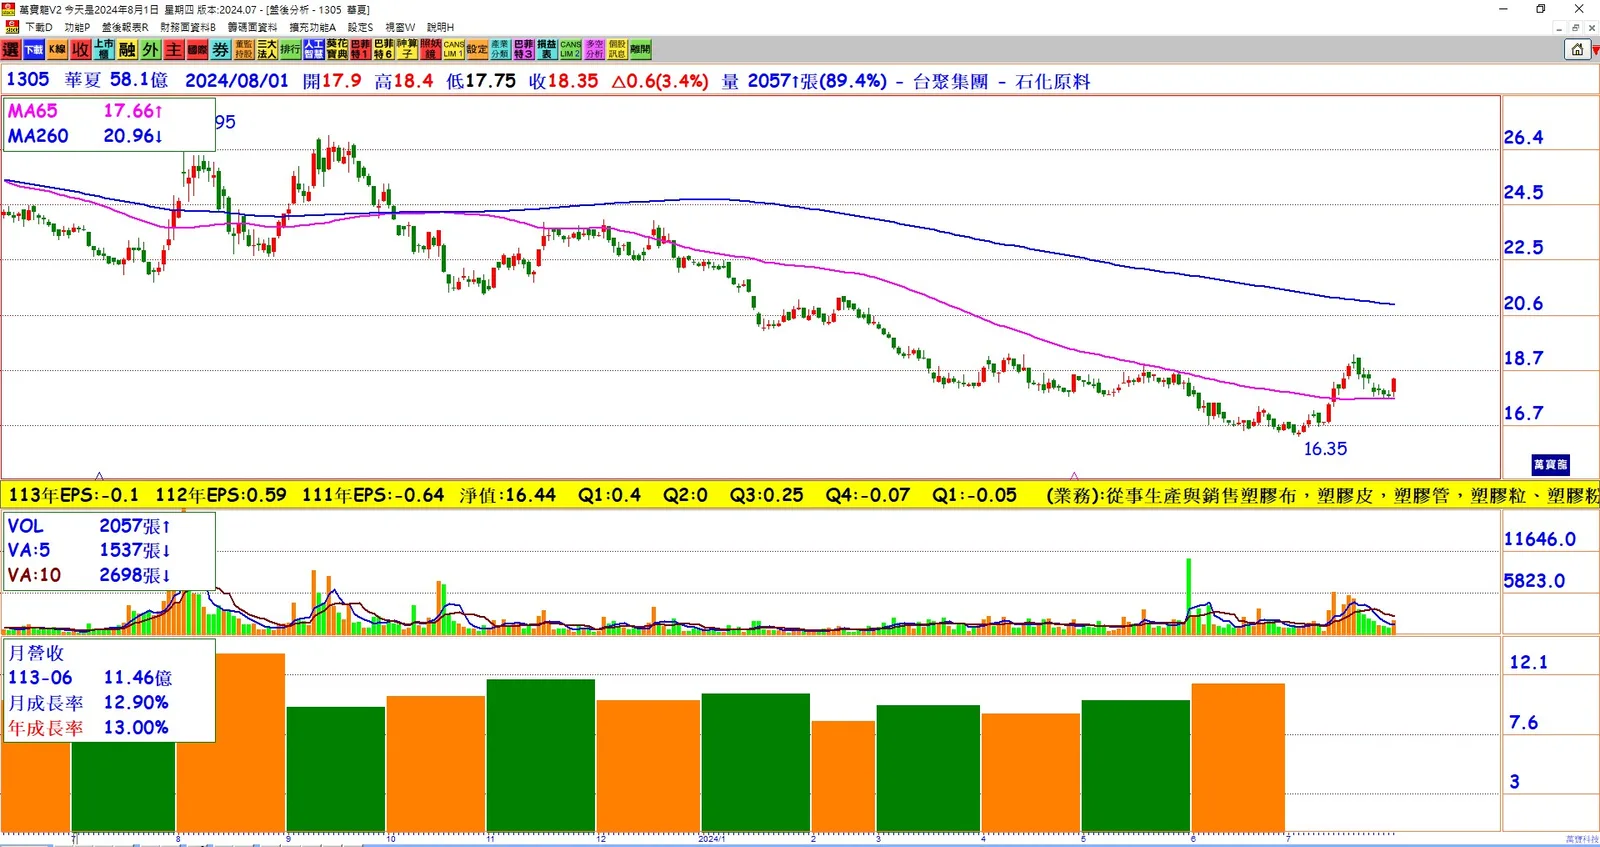
華夏(1305)於第二季表現改善,受惠於主要產品PVC行情回升以及高價原料的逐步去化,本業轉虧為盈。以下是華夏近期的經營狀況與市場展望:
近期表現
第二季營運回升:
- 營收:單季營收季增5.88%,達到59.81億元。
- 獲利:第二季實現稅後純益0.63億元,EPS達0.16元。
- 上半年整體:累計上半年營收59.81億元,年減16%,但稅後純益達0.63億元,EPS為0.11元。
產品占比:
- PVC / VCM:第一季佔比68%。
- PVC製品:佔比24%,其中PVC粉78%外銷,PVC膠粒與PVC建材主要內銷,PVC膠布外銷比重45%,PVC膠皮外銷比重60%。
市場動向與預期
- 大陸PVC市場:近期大陸PVC廠產能利用率僅70.40%,創同期低點,這對現貨市場成本支撐起到了穩定作用。
- 印度市場需求:隨著印度雨季逐漸結束,市場預期8、9月PVC需求有望回升,這將對華夏的營運持續優化帶來助力。
- BIS認證影響:印度要求8月24日後所有進口的PVC樹脂須獲得BIS認證,目前大陸並無企業取得該認證。這可能導致無法進入印度市場的風險,部分印度客戶因此增加對台廠如華夏的採購,特別是6月末至7月中旬的訂單。
結論
華夏在第二季成功扭虧為盈,受益於市場環境改善及產品需求回升。尤其是印度市場的政策變動為華夏提供了轉單的機會,未來可能進一步支撐其業績增長。