第二季財報亮點:
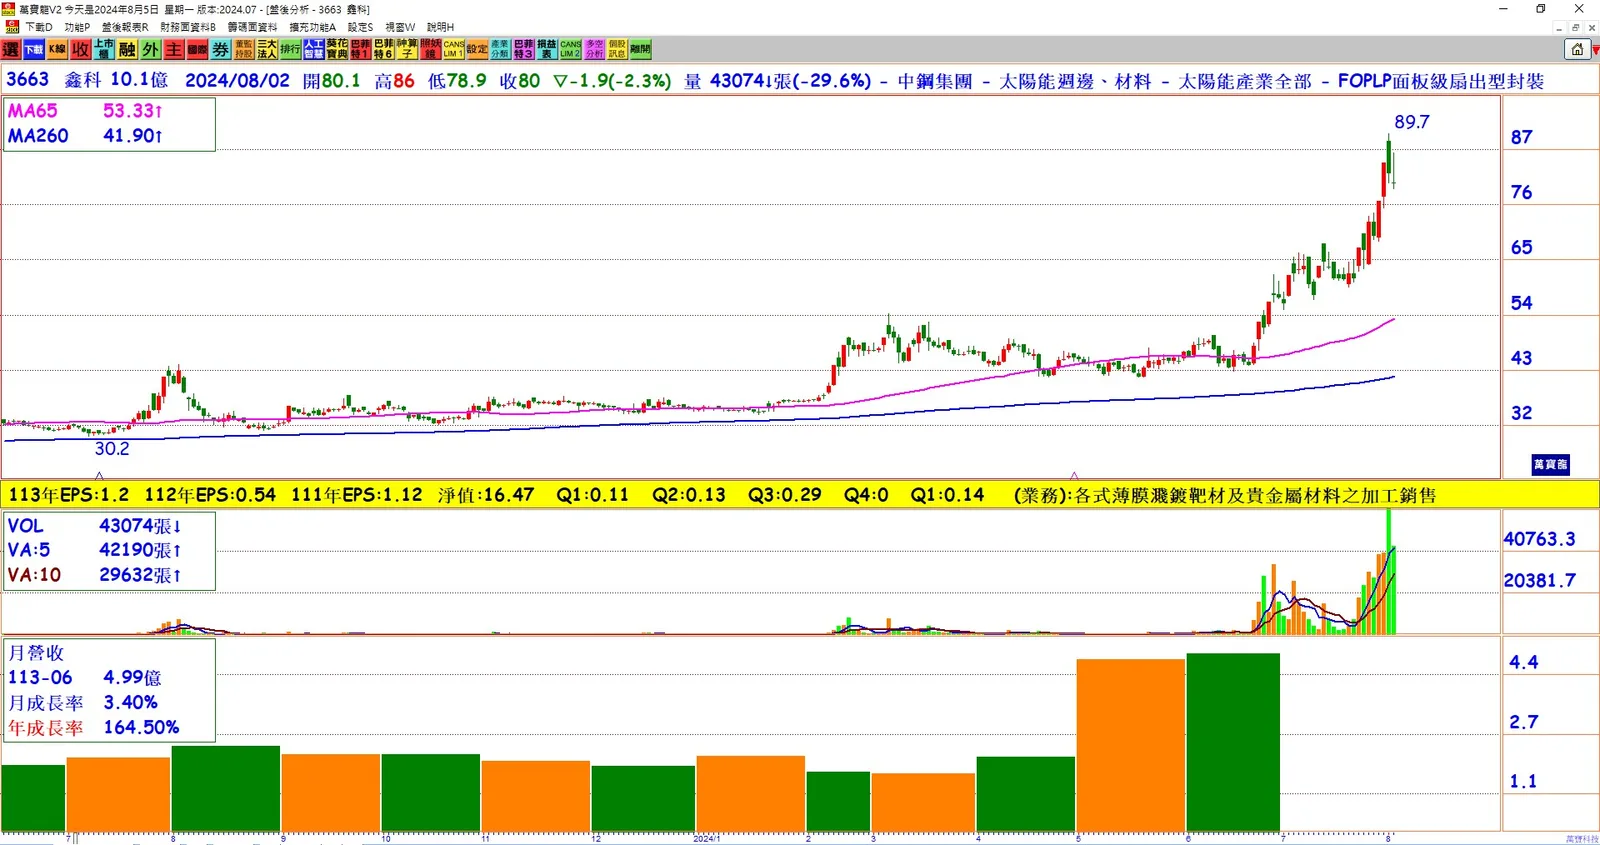
第二季每股稅後純益(EPS)0.28元,上半年累計EPS 0.42元,合併營收約20.15億元,季增268%。半導體業務拓展:
半導體靶材及蒸鍍材銷售量增加,上半年半導體營收占比達24%,預期下半年突破3成。FOPLP封裝載具:
鑫科獲得面板廠及歐洲半導體大廠訂單,上半年出貨300片,下半年預計出貨900~1,200片,明年有望達到2,400片。AB-BNCT設備合作:
鑫科成為中國醫藥大學附設醫院新竹分院AB-BNCT設備的供應鏈夥伴,提供中子調節器的複合材料。特殊合金商機:
鈦邊框廣泛應用於高接3C產品,中鋼精材進入韓系手機供應鏈,與中國手機廠接洽中,成長性看好。銲接型銅箔陰極鈦輥:
中鋼精材開發成功此產品,預計今年量產,為公司帶來顯著獲利。併購中鋼精材影響:
併購完成後,自5月起營收倍數成長,第二季營業利益約5,679萬元,季成長334%。營收和毛利率增長:
第二季毛利率約7.79%,稅後純益約1,319萬元,季成長244%。
結論:
鑫科透過併購中鋼精材及積極拓展半導體業務,營收和獲利顯著增長。特別是FOPLP封裝載具訂單的增加,預示著半導體營收占比將進一步提升。此外,特殊合金產品的開發和應用,以及與醫療設備的合作,為鑫科未來的業績增長提供了多重動力。下半年營運表現預期將持續向好。