台光電升評「買進」: 野村證券將台光電(2383)的投資評等從先前的「中立」升至「買進」,並將合理股價提高至501.5元。
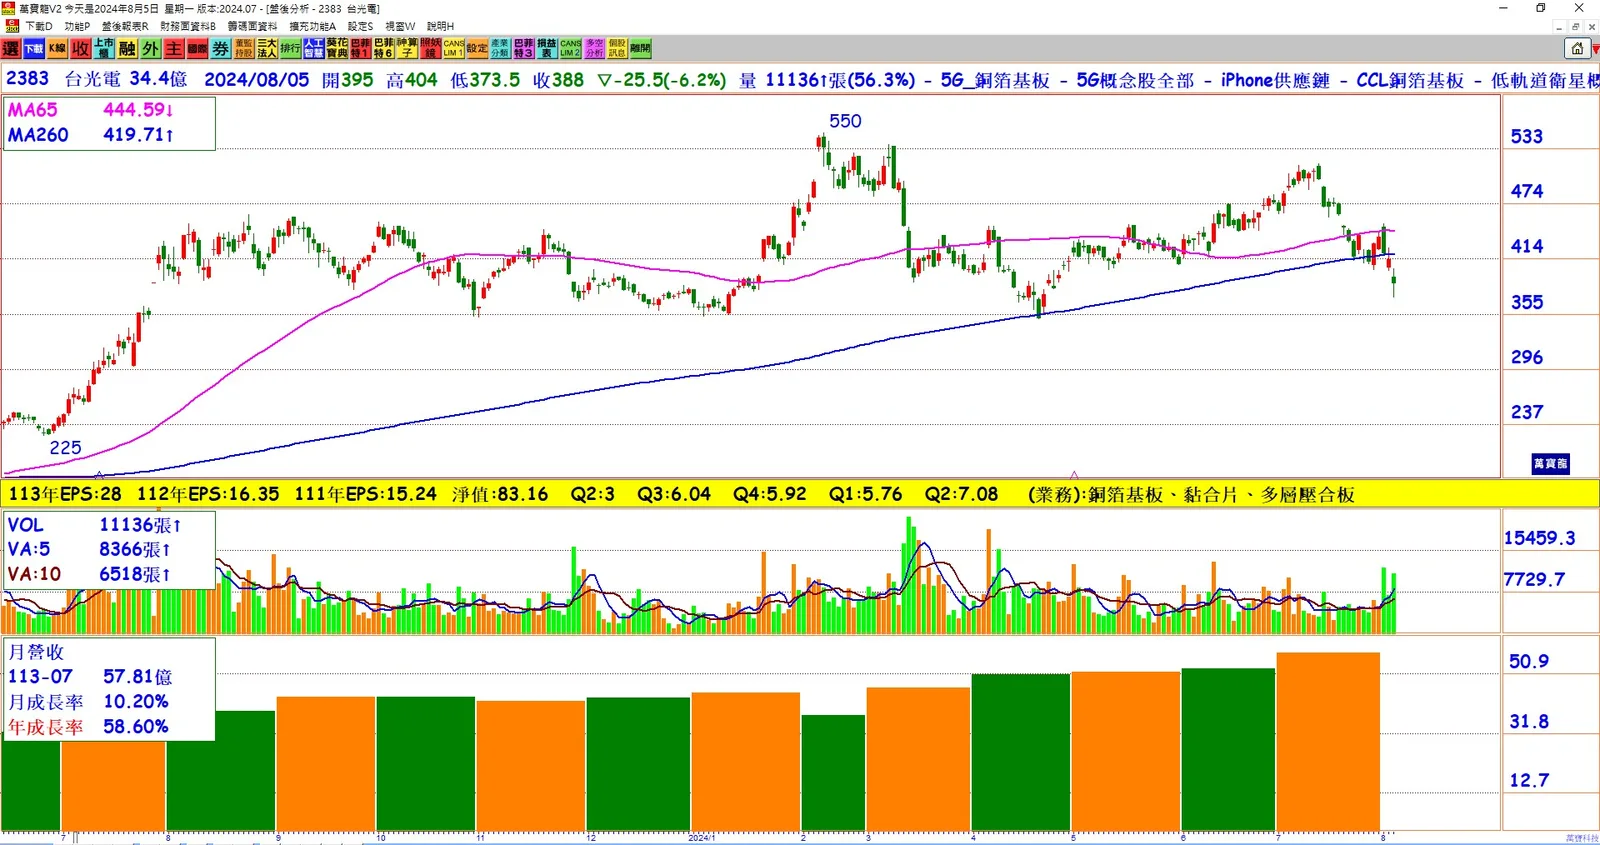
台股大跌,台光電表現優於大盤: 台股在8月5日遭外資賣超687億元,加權指數大跌8.35%,創下歷史最慘重跌幅。台光電雖終場下跌6.17%,但在外資買超1,589張的支撐下,表現優於多數AI供應鏈股。
H100、H200生命周期延長: Blackwell延遲的情況下,H100和H200加速器的產品生命周期將延長至少兩個季度,預計延至第四季至明年第一季,為台光電帶來潛在機會。
獨家供應地位: 台光電幾乎是H100、H200加速器模組(OAM)與通用基板(UBB)的唯一銅箔基板供應商,Blackwell延遲使其成為最大的受惠者。
Oberon新架構機會: Blackwell產品入門款GB210A等將廣泛切入中低階市場,台光電有望受惠於NVLink出貨量的增加。
H200訂單增補: 由於Blackwell延遲,野村預期輝達在第四季至明年第一季將增加H200的訂單,以填補市場空缺,這將進一步增強台光電的市占率。
市占率下降速度放緩: 考慮到新產品平台的推出速度減緩,野村預計台光電在輝達市場中的市占率下降速度也將放緩。
未來營收展望: 野村進一步調高了2024~2025年輝達對台光電的營收貢獻預估,因Blackwell的延遲可能持續帶來利好。
結論
輝達Blackwell的延遲給予H100、H200產品更多的市場時間,台光電作為這些產品的主要供應商,從中獲益明顯。野村證券的升評和股價預估的上調反映出市場對台光電未來業績的信心。雖然台股大盤面臨壓力,台光電的表現仍然相對穩定,顯示出投資者對其長期潛力的看好。隨著下半年和明年初的新訂單增加,台光電有望在全球AI供應鏈中繼續保持重要地位。