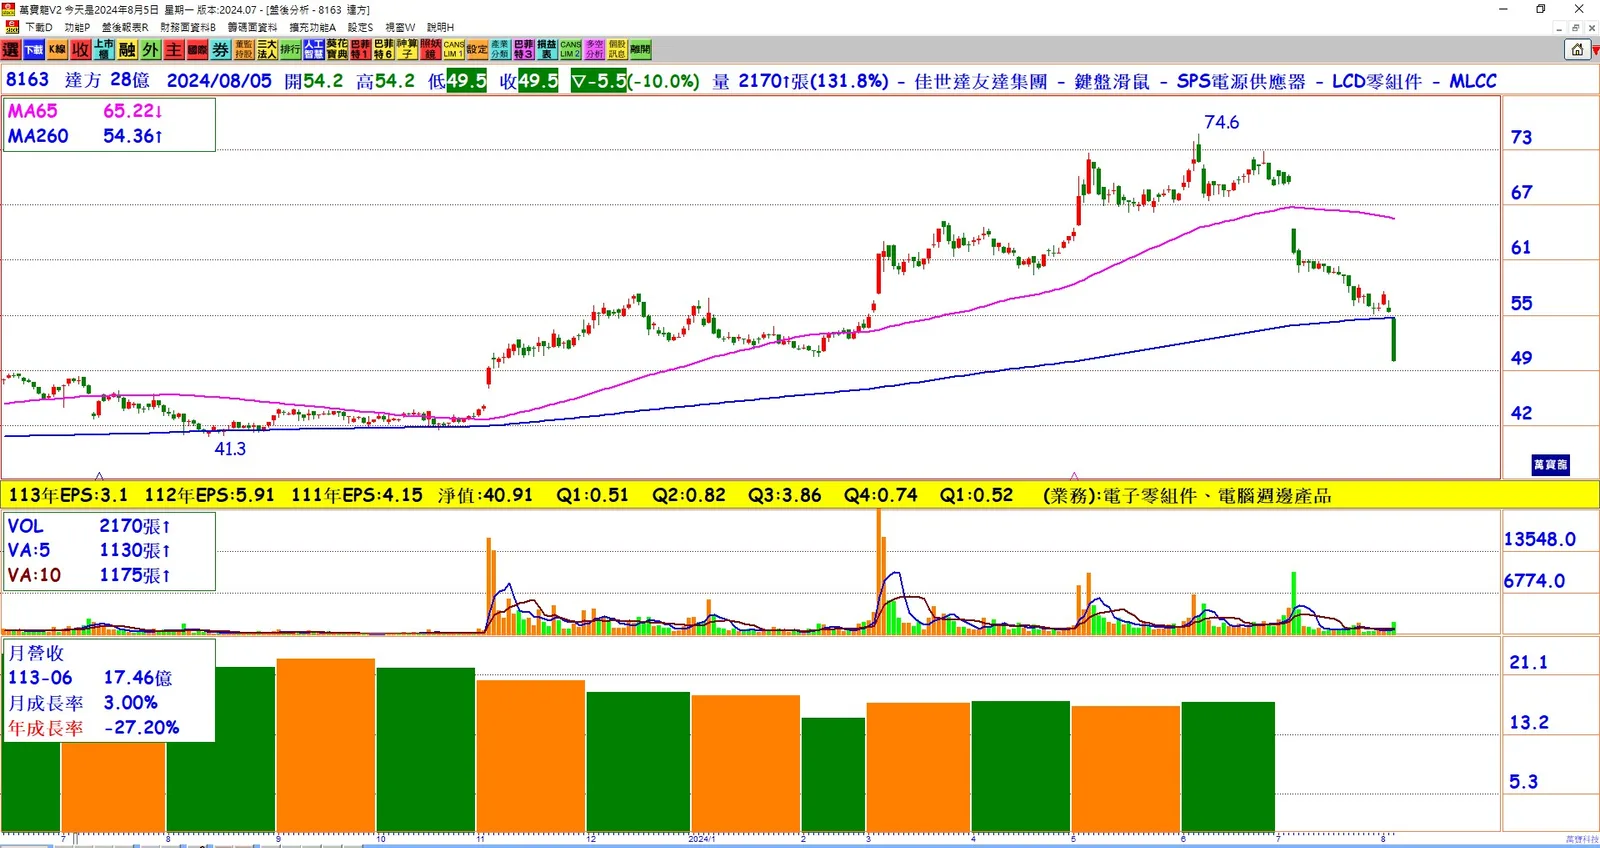
第二季財報亮眼: 達方第二季合併營收為51.98億元,較上季成長1.7%,毛利率約18.6%,營業利益約1.91億元、季增4.1%。稅後純益為1.72億元,季成長19.7%,每股稅後純益(EPS)0.62元。
上半年業績表現: 累計上半年合併營收為103.09億元,較去年同期年減20%;營業利益約6.65億元,年減39.9%;稅後純益為3.16億元,年減14.9%,每股稅後純益1.14元。
IT產業需求增長: 達方受惠於NB/PC客戶的教育標案及高階商務機種需求增加,第二季鍵盤產品營收貢獻季成長逾15%。IT產品下半年預期將持續增長,尤其在AI PC滲透率增加的帶動下。
綠能事業調整: 綠能事業的營運表現仍受到終端客戶庫存影響,營收占比下滑到3成。達方期望藉投資德國通路平台商GROFA擴大代工與品牌銷售,為綠能事業增添動能。
產品組合優化: 在IT產品方面,筆電數量增加,背光比例維持在40~50%的高檔,有利於產品組合的優化。其他如滑鼠、筆電觸控板、觸控功能鍵等周邊產品出貨持續增長,毛利率亦有所改善。
工廠營運狀況: 達方的東南亞工廠逐步上軌道,越南廠已拓展前段垂直整合,預計今年年底準備就緒,明年生產將與大陸配置一致。泰國廠的產能亦逐步拉升,但外移速度較預期緩慢。
庫存消化狀況: 綠能事業仍面臨庫存壓力,復甦狀況需視庫存消化速度而定。達方調整產品組合,減少低毛利組裝產品的營收比重,增加高毛利零組件的比例,以改善毛利率。
未來展望: IT產品在Windows升級和AI PC需求增長的推動下,預計下半年持續成長。綠能事業則需關注庫存消化進展及市場需求恢復速度,達方將持續優化產品組合,提升營運效益。
結論
達方第二季在IT產品需求增長和高階產品比例提升的推動下,展現出穩健的業績增長。然而,綠能事業面臨的庫存壓力和市場需求的不確定性仍需關注。未來達方將繼續優化產品組合,加強在東南亞的生產佈局,期望提升整體營運效益。