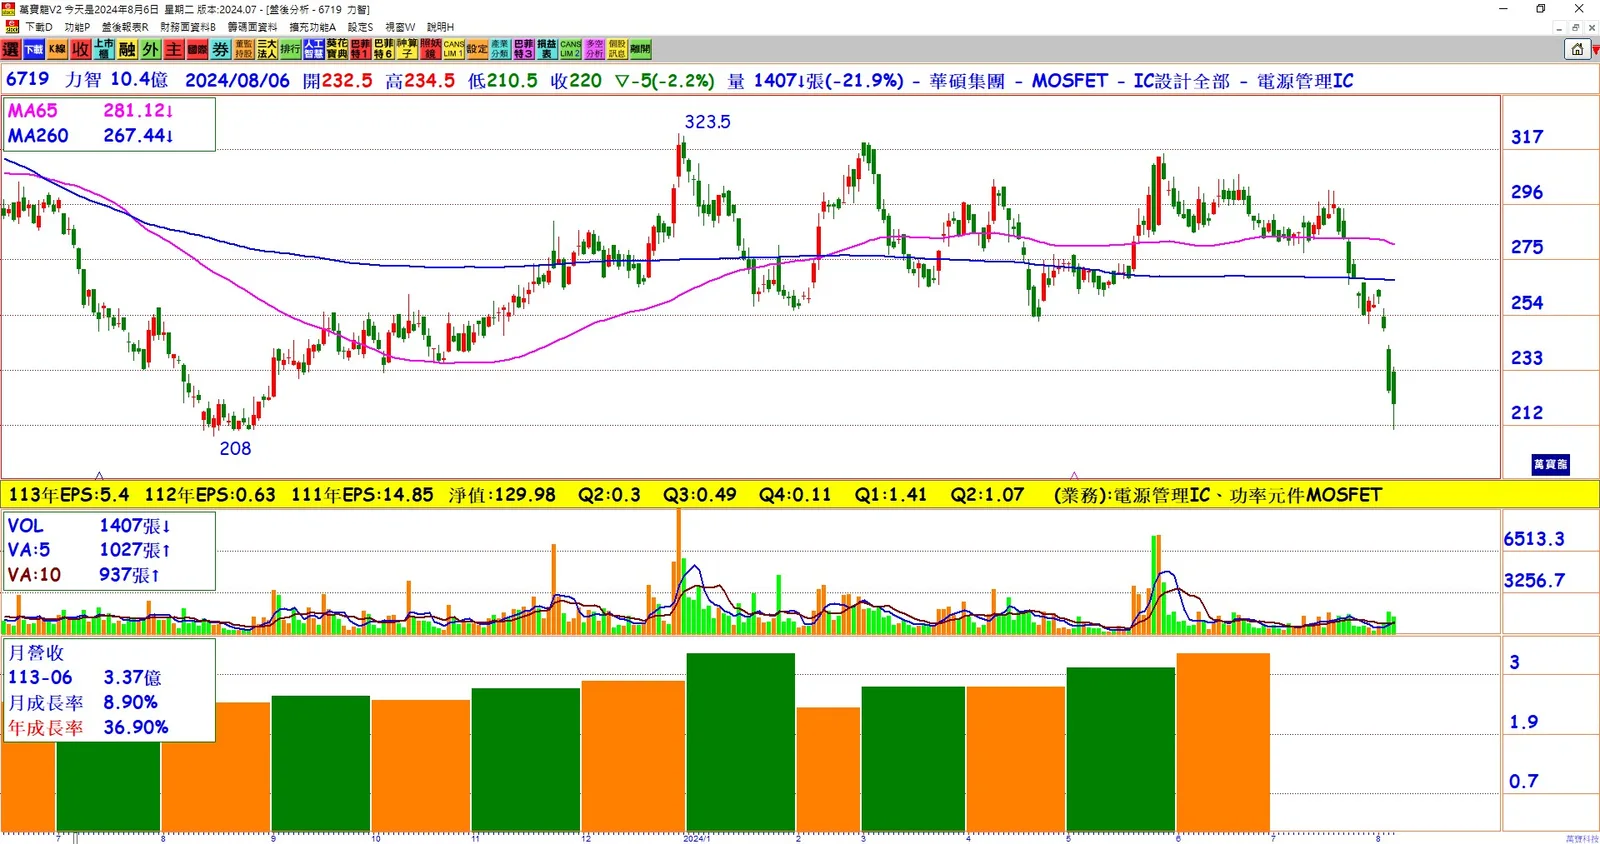
第二季營收增長: 力智第二季合併營收達9.22億元,季增9%、年增15.9%,但因產品組合影響,毛利率下滑至30.3%。
毛利率下滑原因: 毛利率季減2.7個百分點,主要因較低毛利的Discrete MOSFET比重提升及提列1,800萬元呆滯庫存。
每股稅後純益(EPS): 第二季EPS為1.07元,累計上半年EPS達2.47元。
第三季展望不明朗: 力智預估第三季營收與第二季持平或微幅成長,整體市場能見度仍不明朗。
伺服器SPS產品: SPS產品應用於高階AI伺服器,性能及電流密度優化,有助於滿足GPU和資料運算加速器的需求。
私募股加入與資本結構: 力智私募股加入後,6月底股本為10.3億元,納入可轉債後將達11億元,與國巨的合作將發揮綜效。
AI PC市場趨勢: 黃學偉指出,AI PC市場對高整合、高效能PMIC的需求增加,筆電市場庫存去化已達健康水位。
消費者購買力的不確定性: 雖然品牌業者擴大AI產品線於第二季出貨,但下半年消費者購買力尚不確定。
結論: 力智在第二季財報表現良好,並預期第三季伺服器SPS產品出貨及營收將逐步上升。儘管市場需求不一,尤其在AI PC市場,消費者購買力仍有不確定性,力智依然朝向高功率、高效能、高整合產品發展,預期未來在與國巨的合作下,將穩步提升營運表現。