GB200出貨進度說明:川湖執行副總王俊強澄清,GB200的出貨時程原定於今年底或明年初,仍在計劃內,對於川湖來說,訂單仍會如預期到來。
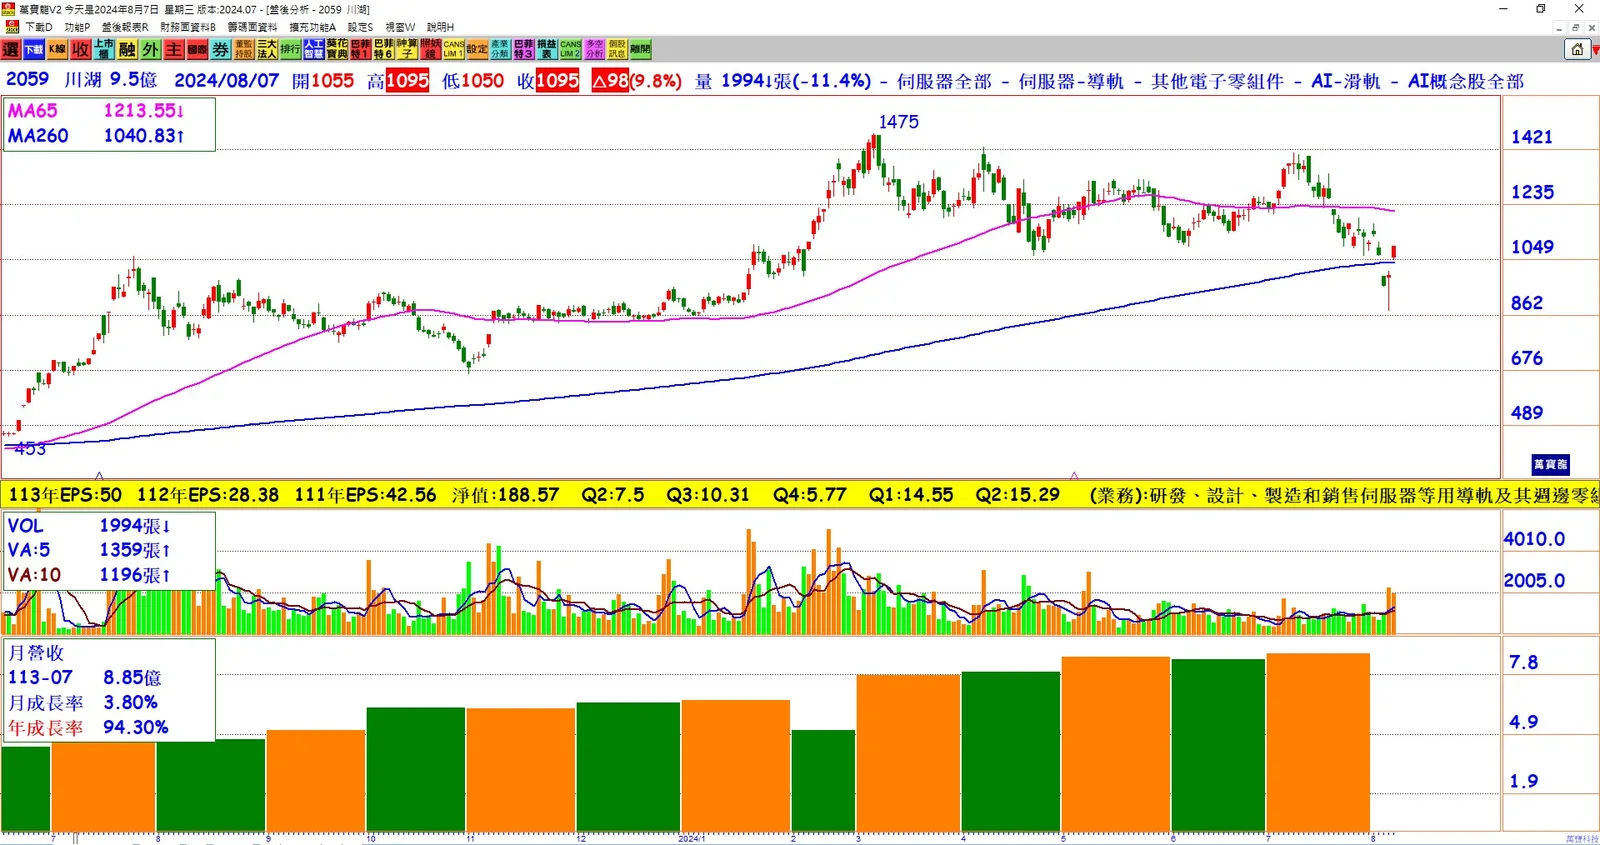
毛利率亮眼:第二季毛利率達到接近70%,超越了許多半導體廠商,顯示出產品組合的優勢。
EPS表現強勁:第二季未分配盈餘達7.88億元,若還原計算,川湖上半年EPS遠超過三個股本。
第三季展望積極:王俊強預期,第三季將優於第二季,並且下半年表現會更佳,即便面臨產品轉換挑戰。
稼動率與擴產計劃:第二季稼動率達60%,公司目標是將月營收提高到10億元。稼動率若達90%將啟動擴產,而經過自動化後,稼動率可達130%~140%。
市場競爭應對:面對高階伺服器滑軌及專利布局的競爭,川湖的布局已擴展至2026~2027年,並且已有1萬多個品號,3,000~5,000個品號持續出貨,顯示技術領域的競爭力。
AI伺服器需求影響:王俊強指出,AI伺服器需求的波動對川湖影響不大,因為公司的市場份額會隨著需求增長而提高。
產品特色強調:川湖產品具有特殊性,第二季財報證明了這一點,未來成長潛力值得期待。
結論:川湖在第二季展現了強勁的財務表現,毛利率及EPS均表現出色。儘管面臨出貨時程與市場競爭挑戰,公司對未來展望持樂觀態度,並計劃通過提升稼動率和擴產來支持增長。隨著AI伺服器需求的增加,川湖有望繼續擴大市場份額,未來成長可期。