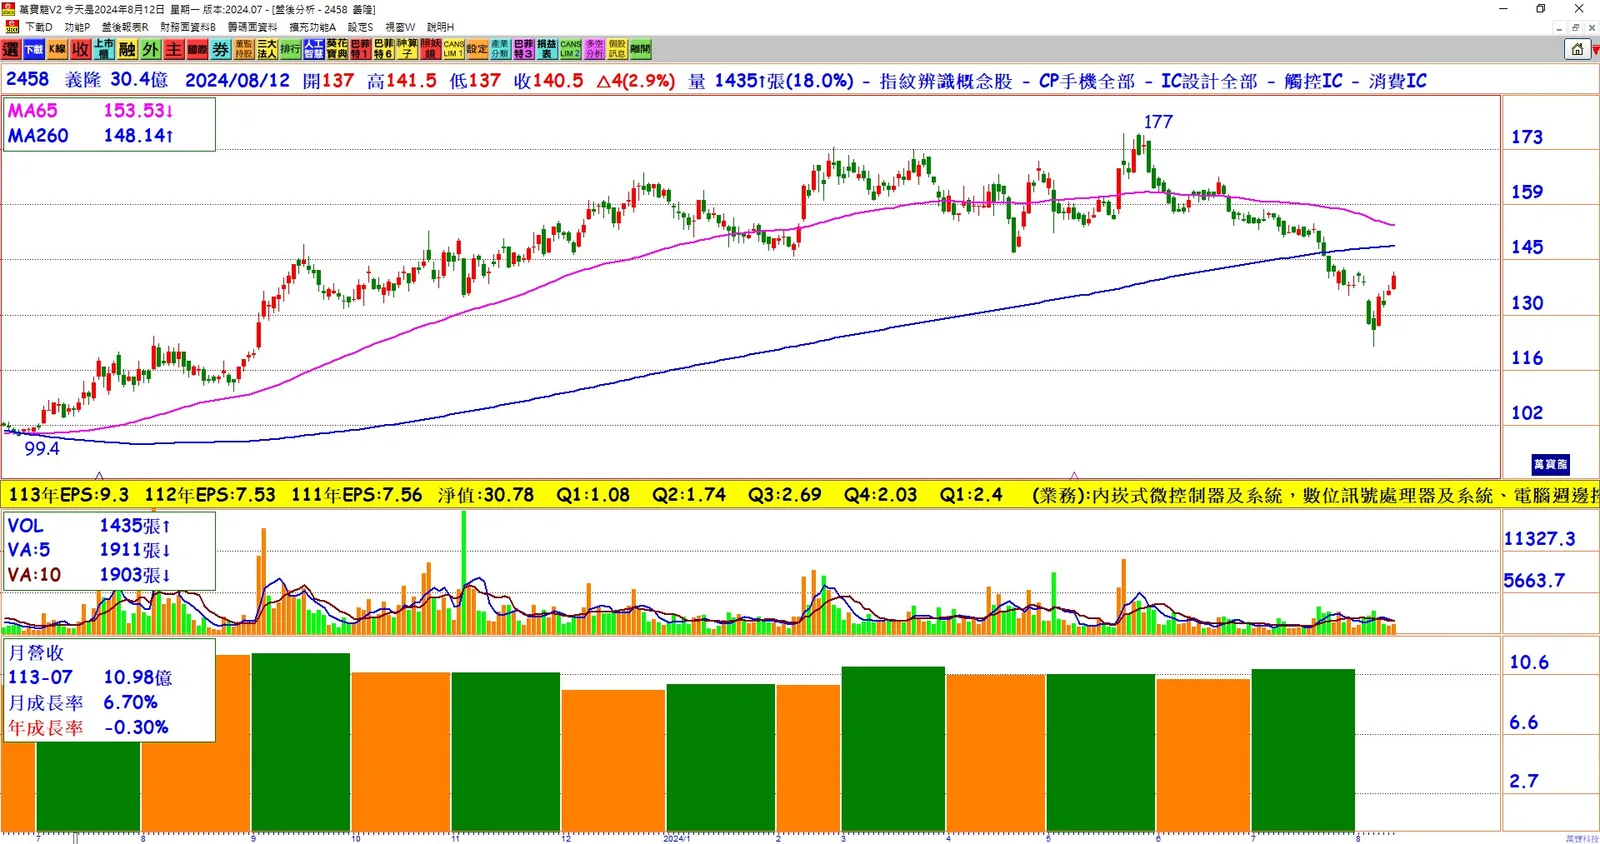
上半年EPS成長亮眼:
義隆(2458)12日法說會上透露,上半年每股盈餘(EPS)達4.98元,相較去年同期呈現大幅成長。資安與輸入方式的演進:
董事長葉儀晧表示,AI PC將會對資安愈加重視,這對於指紋辨識的滲透率有正面影響,同時也會增加聲音、圖像及筆的輸入方式。大方配息4元,配發率高達80%:
上半年義隆營收規模成長有限,但獲利顯著成長,因此決定上半年大方配息4元,配發率達8成。AI PC市場滲透率與未來展望:
葉儀晧預計,隨著主流版本CPU的推出,明年AI PC滲透率估計約三成,Copilot+ PC應用將持續增加,下半年出貨可望提升。第二季營收與獲利狀況:
義隆第二季合併營收31.51億元,較上一季增長1.4%,年增3.62%;毛利率48.56%,稅後純益7.38億元,每股EPS 2.58元。累計上半年合併營收62.57億元,較去年同期成長14.9%。第三季營收預測:
義隆7月營收維持10.99億元高標,預估第三季營收規模介於31億至34億元,毛利率47.5%至49.5%,營業利益率22.1%至26.3%。劉代銘指出,消費性市場表現平穩,但品牌廠策略保守,短單情況延續下,能見度仍不高。觸控螢幕與指紋辨識升級:
葉儀晧表示,AI PC規格升級,有利於義隆電觸控螢幕和指紋辨識。其中,指紋辨識IC結合自家演算法,不同手指觸控能達成Copilot各式功能,進一步提升IC dollar content。電子書和車用產品進展:
今年開始電子書產品出貨,義隆積極爭取最大客戶訂單,現處於洽談價格階段。車用產品方面,義隆ADAS產品已開始出貨予電動巴士客戶,明年出貨量將持續增加,物流車訂單也在手。義隆在設計階段就能超越法規要求,並提供完善的一條龍服務。
結論
義隆在AI PC市場的布局與產品升級為其帶來可觀的獲利,儘管營收成長不明顯,但公司藉由觸控螢幕、指紋辨識IC等技術優勢,加上電子書和車用產品的突破,義隆持續擴大其市場影響力,為未來的營收成長奠定良好基礎。