第二季財務表現:
- 藍天電腦 Q2 營益率達 8.67%,為近八個季度來最高。
- 單季稅後純益為 3.97 億元,受到 2.64 億元業外虧損影響,導致獲利收斂。
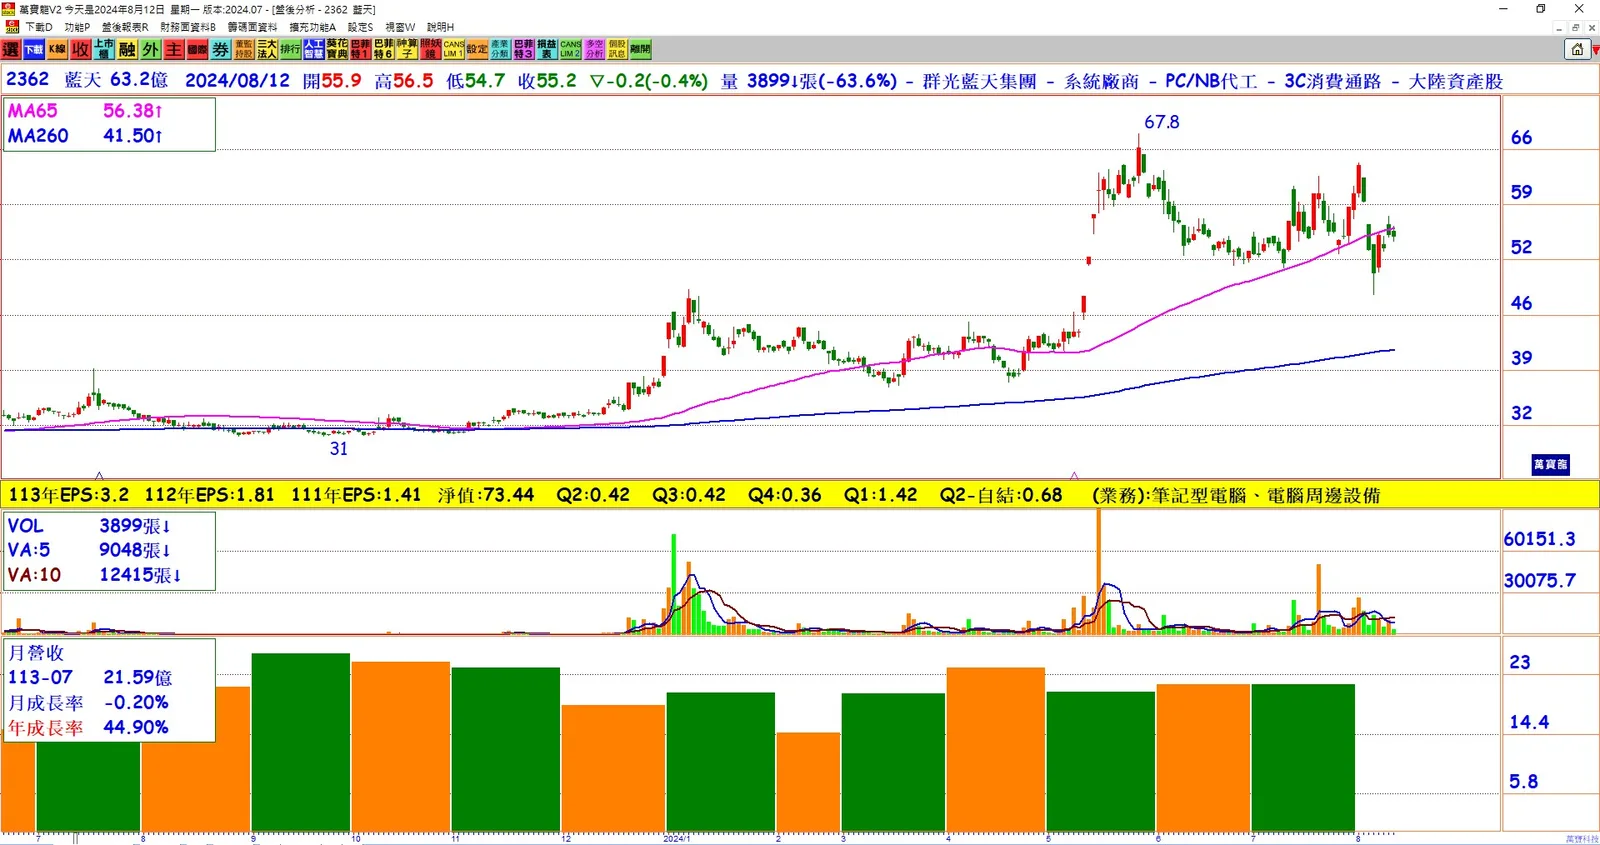
- 雖然業外虧損拖累獲利,但稅後每股純益(EPS)達 0.68 元,創下十年同期新高,同比增長超過 60%。
上半年累計表現:
- 上半年合併營收為 121.48 億元,同比增長 7%。
- 累計上半年稅後純益達 12.27 億元,同比翻倍增長。
- 上半年 EPS 為 2.1 元,已超過過去兩年的全年獲利表現。
筆電出貨狀況:
- 上半年筆電出貨量超過 85 萬台,同比增長逾 10%。
- 7 月筆電出貨量達 15.5 萬台,累計前七個月出貨量突破 100 萬台,同比增長 17%,貢獻總營收 125 億元,比重達 87%。
下半年展望:
- 藍天看好中國大陸暑期促銷旺季,以及亞太、歐洲市場需求增溫,預計筆電事業將持續成長。
- 藍海筆電機款在第二季占比提升至 60%,帶動營益率上升,藍天預期新品的推出將進一步增強其競爭力。
- 法人預期下半年 AI PC 新機款上市後,將挹注筆電事業動能,促使價量齊揚。
- 藍天維持筆電出貨逐季增溫的目標,並期望在新品週期啟動下,業績及獲利能季季走升。
市場分析與預期:
- 藍天電腦的產品組合優化策略,尤其是提高高階筆電及電競筆電的產品占比,將使其在全球筆電市場的競爭力進一步提升。
- AI PC 市場的發展趨勢將對藍天的業績增長帶來積極影響,特別是在 AI 驅動的產品應用上。
- 在全球經濟環境趨於穩定且需求回升的背景下,藍天的營運展望樂觀,預計下半年的財務表現將保持良好增長勢頭。
結論
藍天電腦在 2024 年第二季因業外虧損導致獲利收斂,但整體表現仍創下十年來同期新高。上半年累計業績已超越過去兩年的全年表現,展現了公司在筆電市場的強勁實力和競爭優勢。展望下半年,公司將藉由新品的推出和市場需求的增溫,力爭營收和獲利的雙重增長,保持良好的發展態勢。