受益於AI晶片訂單增長:
- 生成式AI需求暢旺,AI晶片訂單持續增加,帶動台系半導體測試介面廠財報表現亮眼。
- 穎崴(6515)、旺矽(6223)和中華精測(6510)等廠商上半年均交出不俗成績單。
旺矽營收與獲利創新高:
- 第二季營收達23.92億元,季增16.9%,年增18.6%。
- 營業毛利13億元,營業淨利5.97億元,年增33%和55%。
- 每股稅後純益(EPS)5.75元,創單季歷史新高。
- 毛利率達54.3%,年增5.9%,主要受益於匯兌環境和產品經濟規模擴大。
- 上半年EPS衝高至9.94元。
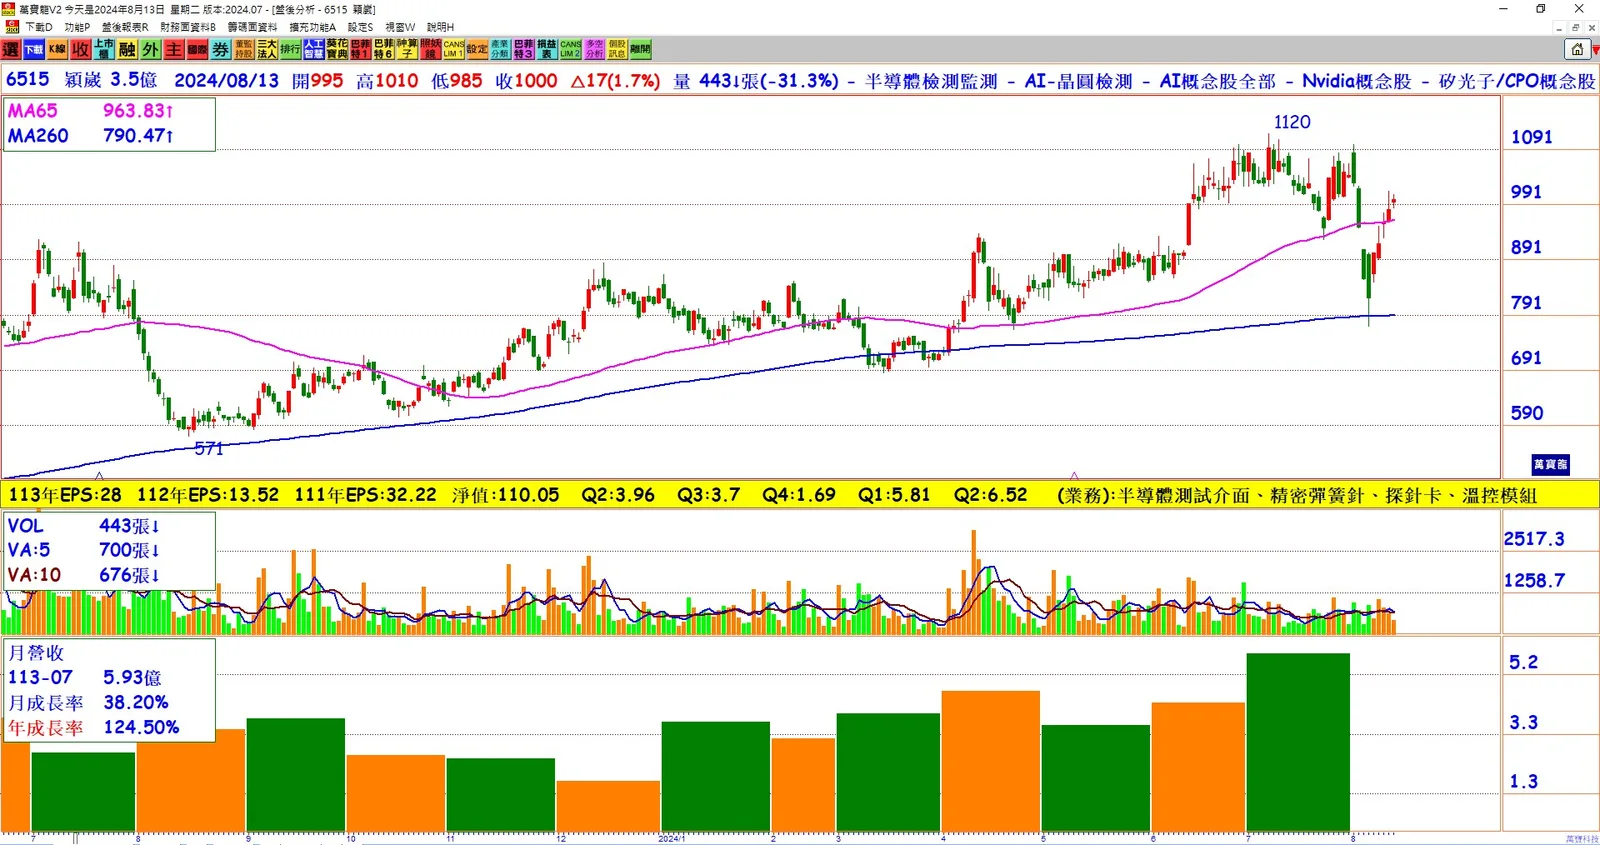
穎崴創下歷史同期新高:
- 第二季合併營收12.56億元,季增17.05%、年增23.50%。
- 稅後純益2.24億元,EPS 6.52元,累計上半年合併營收23.29億元,年增15.01%。
- 上半年EPS為12.33元。
- AI與HPC需求強勁,全球客戶需求帶動營收與獲利創歷史新高。
中華精測毛利率提升:
- 第二季毛利率由首季的50.87%上升至52.4%。
- 高單價探針卡占比攀升至37%,AI和HPC產品出貨量增加,推升毛利率。
- 預計第三季毛利率小幅季減,但全年毛利率有望維持在50%以上。
穎崴強調手機AI應用競爭:
- 除了高效能運算(HPC)需求旺盛外,生成式AI在手機應用領域的競爭加劇。
- 大型科技品牌業者推新一代終端產品,競爭白熱化。
2024年AI Server產值預測:
- 根據Trendforce報告,2024年AI Server產值年增69%。
- 全年出貨量上修至167萬台,年增率41%。
下半年營運展望:
- 下半年產能利用率有望受惠終端市場回溫,產能利用率有望回到7成。
- 各廠商對於下半年營運保持樂觀預期。
展望未來:
- 隨著AI應用需求不斷增長,台系半導體測試介面廠商有望在未來保持穩定成長。
- 持續擴大產能與優化產品組合,以滿足市場需求。
結論: 台系半導體測試介面廠商受益於生成式AI和HPC需求增長,上半年財報表現亮眼,創下歷史同期新高。展望下半年,各廠商對於終端市場回溫和AI應用競爭持樂觀態度,預計下半年營運將持續增長。隨著市場需求上升,這些廠商有望在未來保持穩定成長,為台灣半導體產業帶來更多商機。