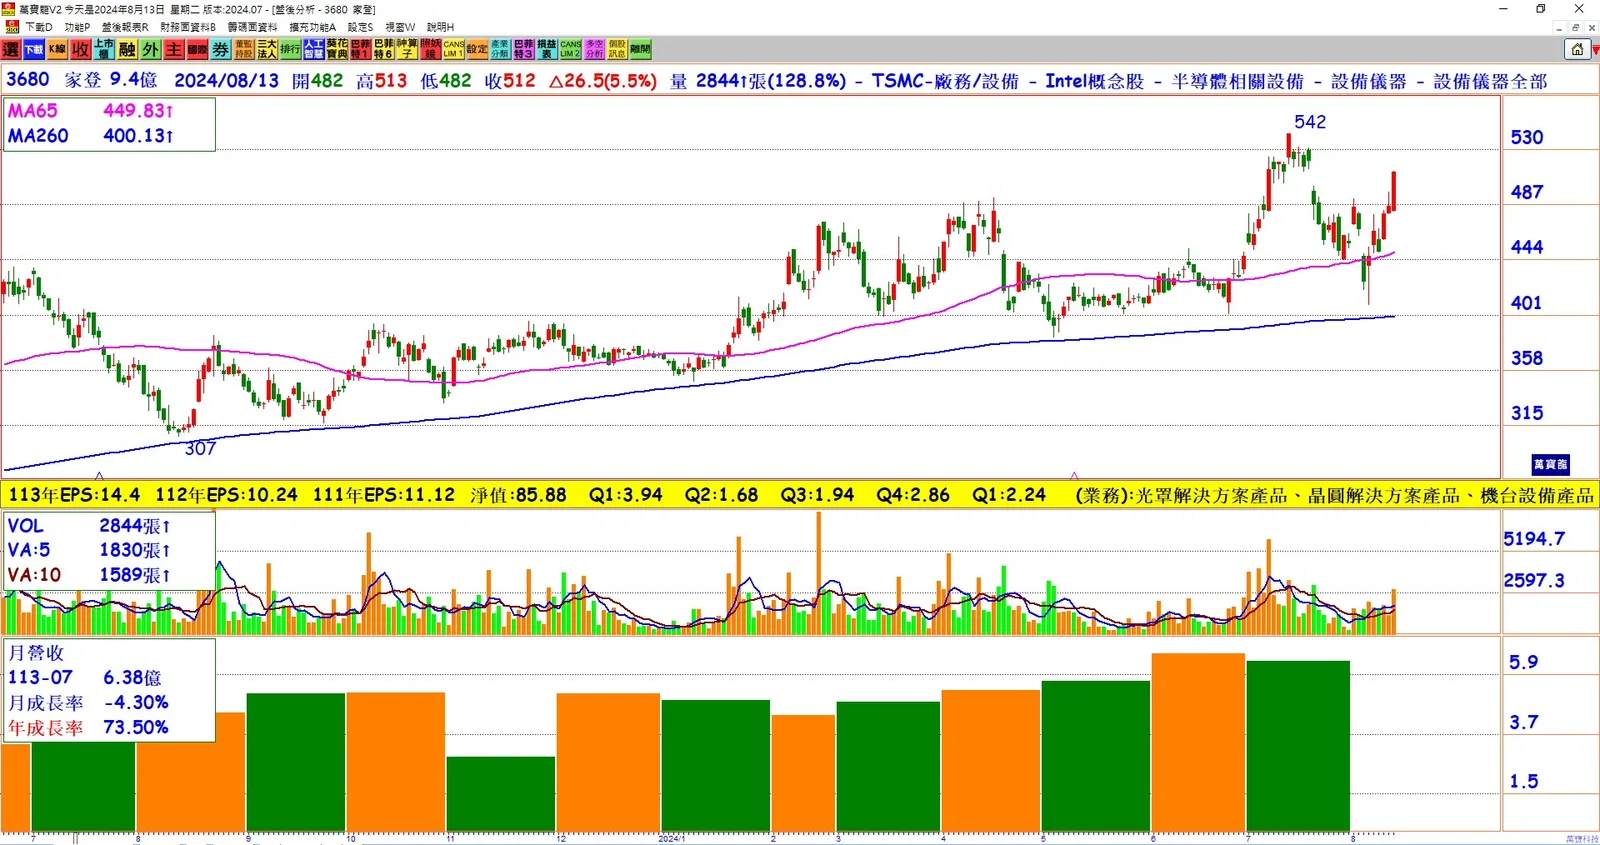
上半年財務表現:
- 稅後純益: 上半年稅後純益7.32億元。
- 每股稅後純益(EPS): 1.89元,表現不如2023年同期。
- 毛利率及營利率:
- 第二季毛利率為21.68%,營利率為13.76%,相較第一季有明顯回升,顯示營運有觸底跡象。
市場分析與因素影響:
- 12吋矽晶圓: 隨著客戶產量增加,第一季已經觸底,第二季開始復甦,特別是記憶體部分。
- 8吋矽晶圓: 持續低迷,反映了客戶持續進行生產調整的策略。
- 地緣政治及原材料價格: 受中東地緣政治風險影響,天然氣與原油價格上揚,增添市場不確定性,客戶下單態度趨於保守。
- 客戶庫存狀況: 先進製程的12吋客戶庫存水準較低,但成熟製程的客戶庫存去化仍需時間。
下半年展望:
- 需求展望: 台勝科預計AI相關需求旺盛、蘋果新機iPhone 16即將出貨,有望支撐下半年的需求。
- 國際局勢: 國際局勢的不確定性增加,可能影響下半年整體經濟環境和訂單。
- 市場預測:
- 日商勝高及信越兩大矽晶圓廠預計,矽晶圓整體銷量將從谷底回升,但速度緩慢。
- 工業與車載晶片調整預計仍將持續。
- AI需求強勁,帶動恢復資料中心相關的矽晶圓出貨,PC與智慧型手機市場也有從谷底回升的跡象。
- 大陸市場動向: 大陸記憶體廠長鑫存儲開始量產HBM2記憶體,由於中國半導體廠優先採用中國製造的矽晶圓,這將牽動矽晶圓銷售及三大記憶體原廠的營運和佈局。
未來策略與挑戰:
- 需求不確定性: 台勝科需要應對客戶訂單態度保守的挑戰,特別是在地緣政治與經濟不確定性的背景下。
- 產能調整: 需密切觀察8吋市場的動態,並適時調整產能配置以滿足市場需求。
結論: 台勝科在2024年上半年面臨多重挑戰,尤其是8吋矽晶圓市場的低迷及國際局勢的不確定性。然而,公司在12吋矽晶圓市場上已有復甦跡象,並預計AI需求的持續增長和新一代iPhone的推出將為下半年業績提供支撐。台勝科需持續關注市場動向,靈活調整策略,以確保在不確定的市場環境中保持競爭力。