上半年財務表現:
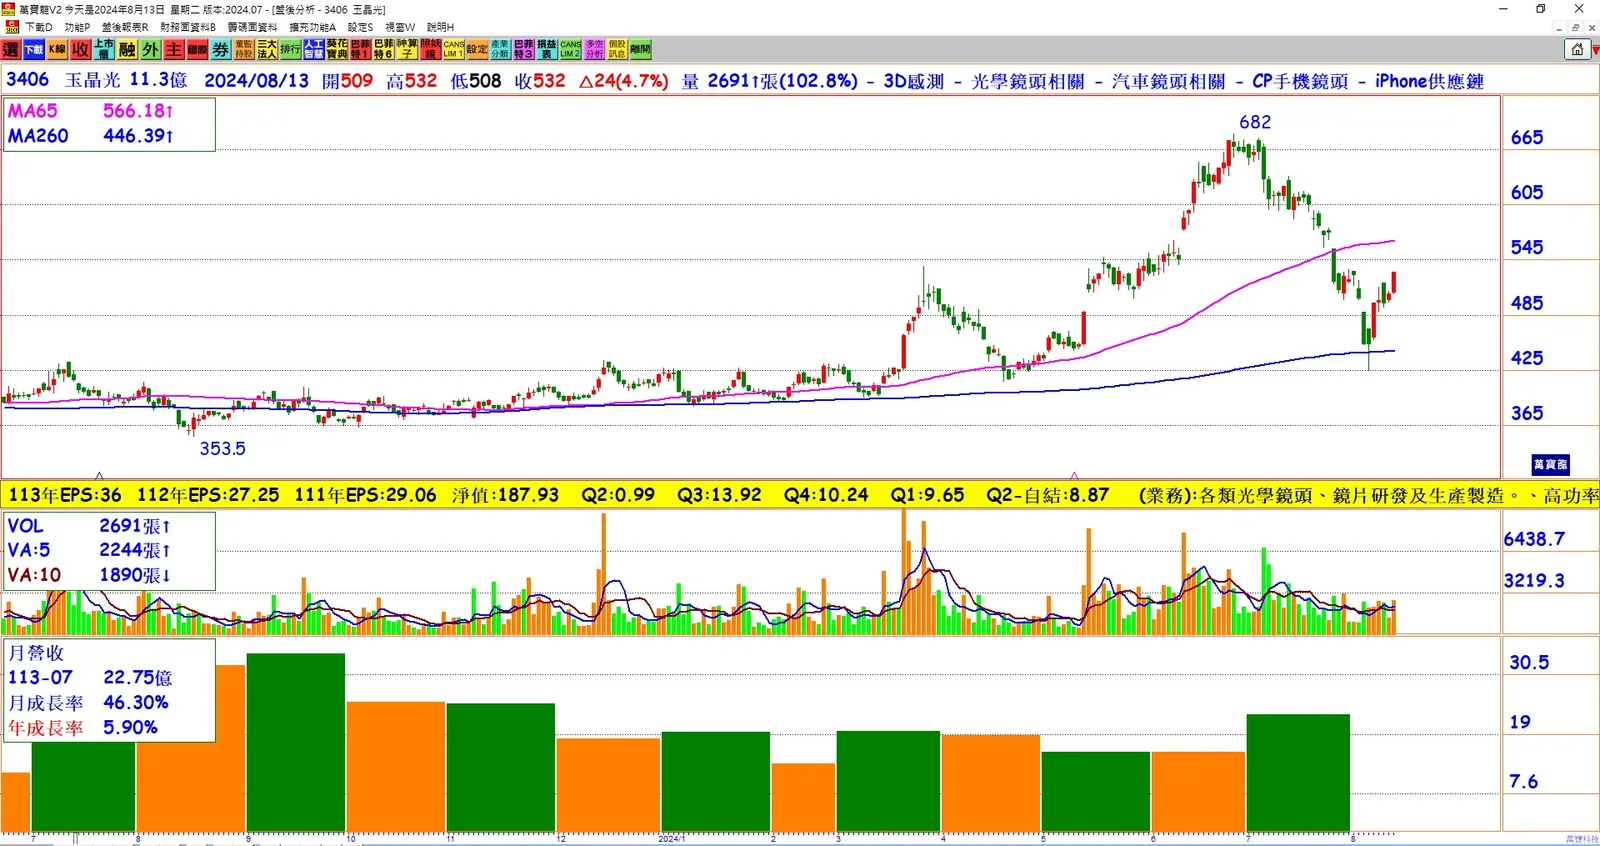
- 合併營收: 102.23億元,年增約70%。
- 歸屬母公司淨利: 20.87億元,與去年同期相比大增4.98倍。
- 每股稅後純益(EPS): 18.51元。
- 毛利率: 第二季毛利率為37%。
第二季與7月營收:
- 第二季營收: 49.87億元,季減4.75%,年增87%,每股稅後純益(EPS)達8.87元。
- 7月營收: 22.76億元,較6月的15.57億元月增46.26%,年增5.93%,創8個月以來新高。
展望第三、第四季:
- iPhone 16系列上市預期: 法人預期iPhone 16系列將於9月亮相,玉晶光作為次要鏡頭供應商,將受益於新機拉貨動能,第三季營收預計將較第二季顯著增長。
- 傳統旺季預期: 玉晶光董事長陳天慶指出,第三季為傳統旺季,預期表現應與去年同期相當,第四季則有望優於去年同期。
市場分析與因素影響:
- 市場需求與供應鏈: 進入下半年,隨著iPhone 16系列的即將發布,市場對高端鏡頭模組的需求增長,玉晶光在供應鏈中扮演重要角色。
- 競爭環境: 大立光為主要鏡頭供應商,玉晶光在面對競爭對手時,透過技術升級及產品多元化策略,維持其市場地位。
未來策略與挑戰:
- 技術創新: 玉晶光需持續投入技術研發,提升產品性能與品質,以滿足市場對高解析度及多功能鏡頭的需求。
- 成本控制與效率提升: 在面對激烈市場競爭的同時,玉晶光需要持續改善生產效率及成本控制,確保其在價格競爭中保持優勢。
風險與不確定性:
- 宏觀經濟因素: 國際經濟環境的不確定性可能影響終端消費市場的需求,進而影響玉晶光的業績表現。
- 供應鏈風險: 供應鏈中斷或元件短缺等風險可能對玉晶光的生產計劃及交貨時間造成影響。
結論: 玉晶光在2024年上半年取得強勁的財務表現,並於第二季及7月營收表現顯著提升。隨著iPhone 16系列的即將發布,玉晶光將受益於新機拉貨動能,預計第三季及第四季營收將進一步增長。玉晶光需持續關注市場需求變化及技術創新,以應對未來的市場挑戰和風險。