AI伺服器動能帶動業績成長:
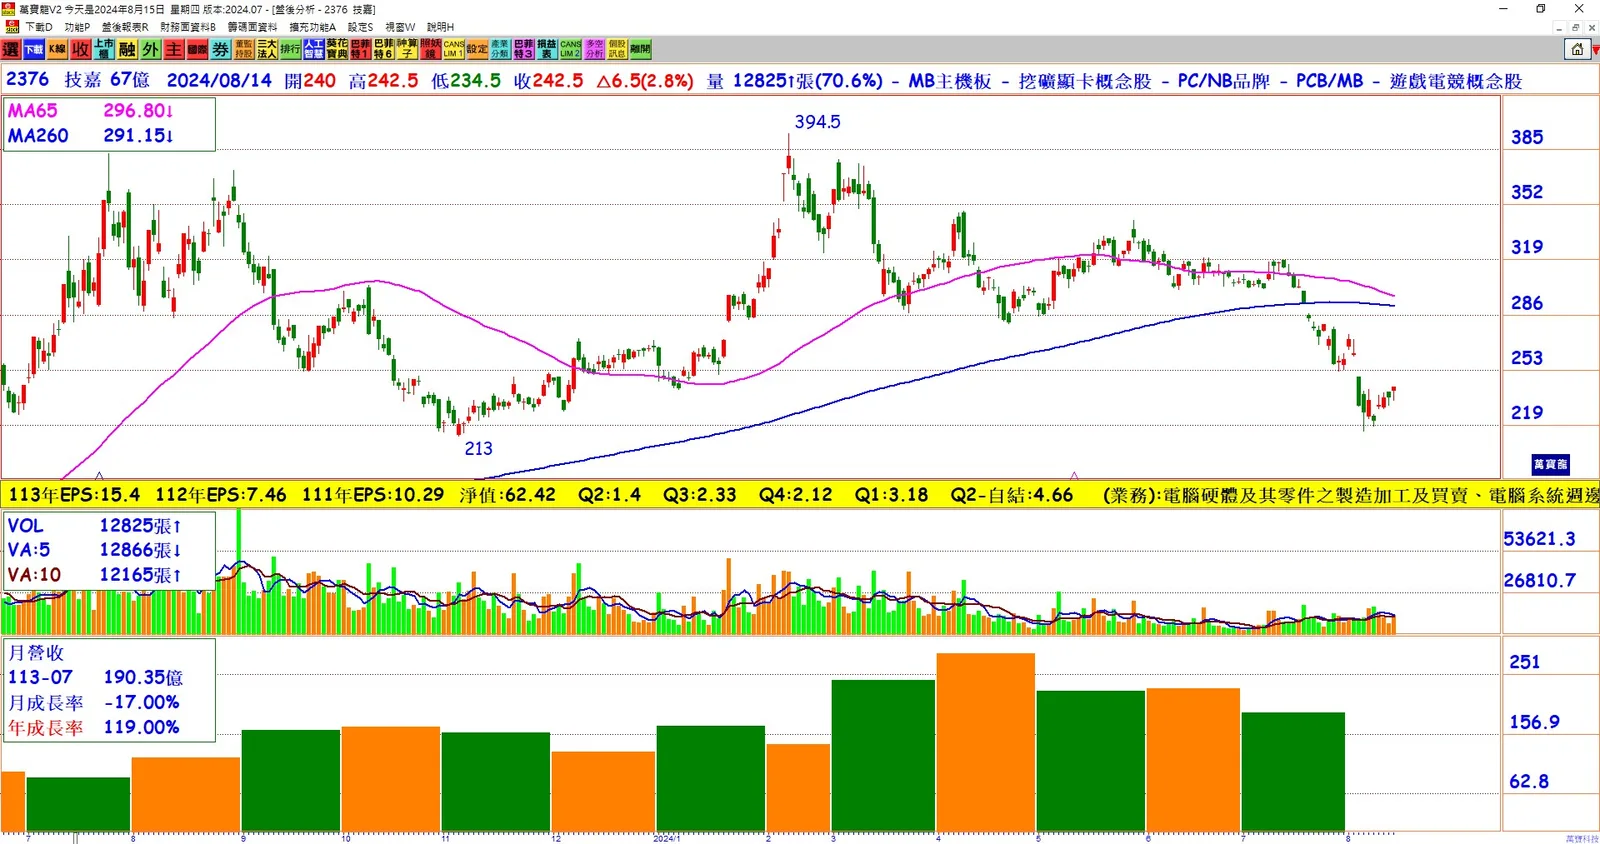
- 技嘉受惠AI伺服器動能持續增強,第二季營收再創新高。稅後純益達29.62億元,為近九個季度新高。
- 上半年稅後純益年增超過160%,達49.85億元,每股稅後純益(EPS)7.84元,超越去年全年獲利表現。
經濟規模顯現與費用管控:
- AI伺服器業務展現經濟規模優勢,營業費用持續下降。
- 營益率明顯提升,穩定在5%以上。
板卡業務進入產品週期後段:
- 受板卡業務進入產品週期後段及季節性因素影響,毛利率略微下降。
- 雖然毛利率下降,但仍維持在雙位數水平。
審慎樂觀看待下半年:
- 對下半年營運動能持審慎樂觀態度,板卡業務預期受益於英特爾及超微新平台推出與顯卡需求不減。
- 傳統旺季供不應求的狀況預期將提升整體毛利率。
AI伺服器訂單需求強勁:
- 技嘉維持對AI伺服器訂單需求暢旺的看法,出貨主力產品H100/H200系列持續推展。
- 新專案如B200A/GB200系列新品採用Blackwell平台,預計下半年陸續向客戶送樣測試。
全球擴展在地組裝產線:
- 為因應AI伺服器業務需求,技嘉加碼擴展歐美地區組裝產線,預計下半年陸續投入運作。
- 東南亞地區也已擴增組裝產能,預期為技嘉帶來正向貢獻。
技鋼科技策略性投資家登精密:
- 技鋼科技計劃以2.1億元入股家登精密旗下的家崎科技,取得逾兩成股權,並進入家崎董事會。
- 雙方將在液冷散熱解決方案方面展開合作,提升技鋼在液冷式伺服器產品研發與組裝能力。
尋求新標的加速購併:
- 技嘉將持續深化與供應鏈夥伴的策略聯盟,同時不排除尋求新標的進行購併。
- 此舉將進一步推進技嘉在AI伺服器相關業務的快速成長。
結論:
技嘉受惠於AI伺服器強勁動能與經濟規模效應,上半年財務表現亮眼,年增逾160%。展望下半年,隨著板卡業務進入旺季,AI伺服器訂單需求持續強勁,全球組裝產能擴展,以及與家登精密的策略性合作,技嘉預期將繼續保持成長勢頭。公司積極尋求新購併機會,以加速在AI伺服器相關領域的布局。