亮眼業績創新高:
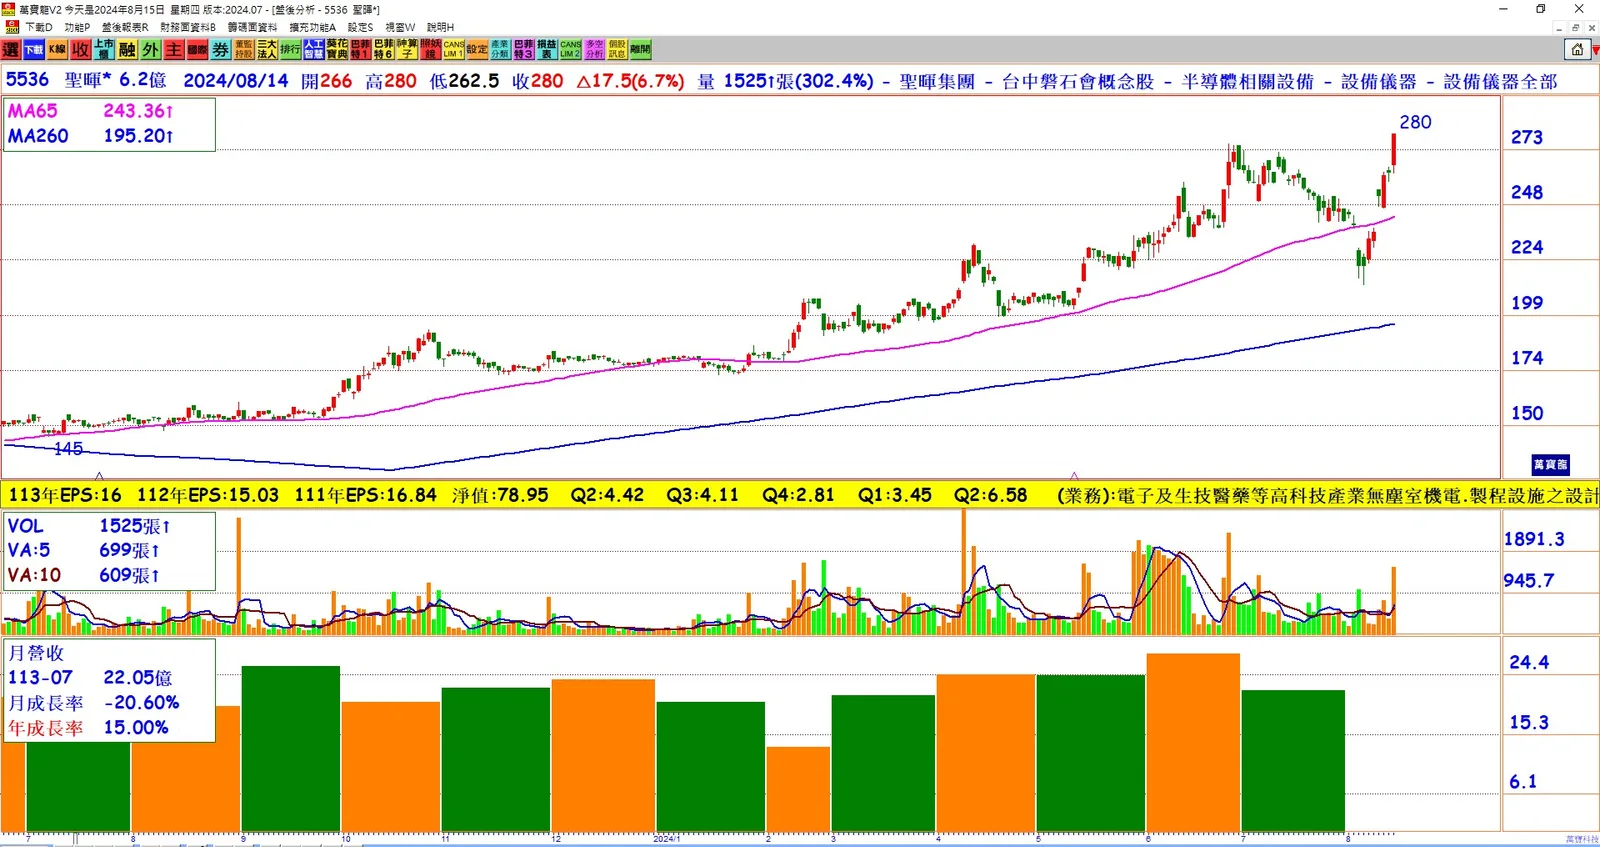
- 聖暉*(5536)上半年每股稅後純益(EPS)達10.03元,年增23%。
- 前七月合併營收達153.4億元,年增10%,雙雙創下歷年同期新高。
法人力挺股價飆漲:
- 在業績亮眼的助攻下,三大法人持續買超力挺聖暉*。
- 聖暉*14日收盤價衝到280元新高,大漲17.50元,漲幅6.67%。
東南亞與台灣市場需求增長:
- 聖暉*受惠於東南亞及台灣地區專案施作需求的持續增加。
- 公司精實管控原料採購交期、專案人力調配與施作工序優化,有效因應客戶需求。
在建工程案量維持高水位:
- 公司挹注整體在建工程案量維持高水位,帶動前七月累計營收刷新歷年同期新高。
資料中心建置需求旺盛:
- 根據Omdia預估,隨著AI、邊緣運算、雲端高速運算技術的發展,國際知名大廠加大全球各地資料中心建置。
- 預估2024年資料中心相關資本支出年增28.5%,為聖暉*業務帶來機會。
亞太地區資料中心快速成長:
- 穆迪預估,亞太將成為全球資料中心成長最快的地區,正在建造的資料中心容量超過4,400MW。
- 大部分新增容量有機會於2025年前完工,有利於聖暉*業務拓展。
資料中心擴建對綠色節能需求增加:
- 聖暉*預期資料中心擴建對電力和水資源管理需求不斷增加。
- 聖暉*憑藉多年於資料中心工程領域累積的實績及環保綠色工程技術,能有效降低從興建至啟用階段的碳排量與能耗,滿足綠色發展需求。
保持營運向上成長:
- 聖暉*表示,目前在手訂單案量居高不下,同時積極爭取新擴建商機。
- 公司預期將保持營運向上成長的趨勢。
結論:
聖暉受益於資料中心建置熱潮與東南亞、台灣市場的專案需求,展現亮眼的業績表現,上半年EPS達10.03元,年增23%。在國際資料中心擴建趨勢及綠色節能需求的推動下,聖暉預期將持續保持成長動能,為公司未來營運帶來正向貢獻。