上半年EPS表現不如去年同期:
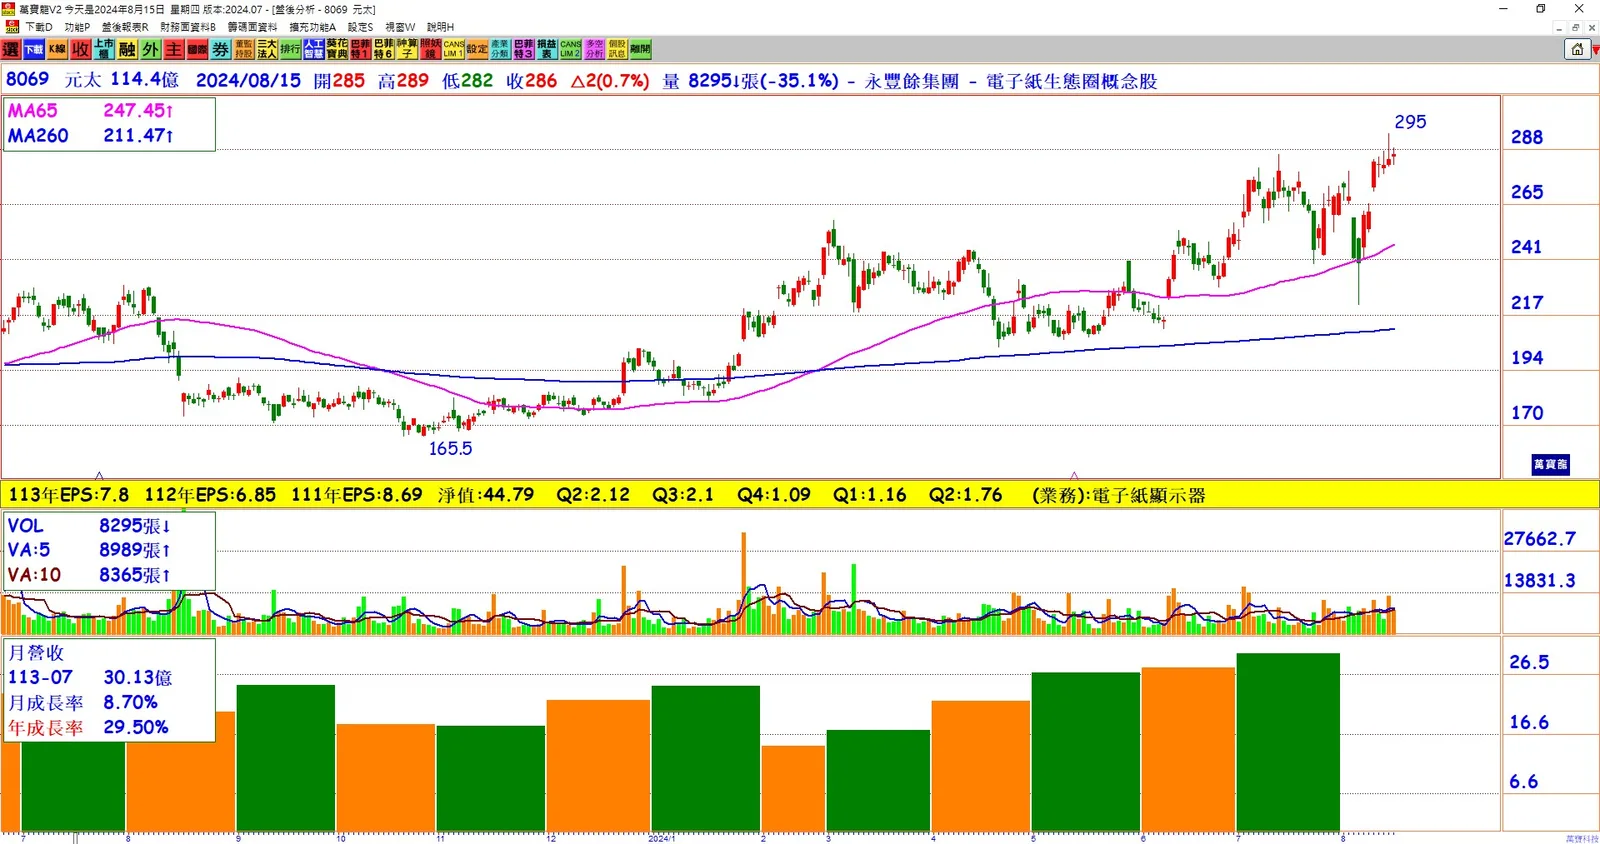
- 元太今年上半年每股稅後純益(EPS)2.92元,較去年同期的3.66元下降。
第二季營收及EPS見轉機:
- 第二季單季合併營收76.56億元,年增6%,稅後純益20.16億元,EPS達1.76元,較首季的1.16元增長逾50%。
上半年合併營收小幅下降:
- 上半年合併營收132.99億元,較去年同期減少8%,累計稅後純益33.41億元。
電子紙標籤技術轉換影響營運:
- 受到電子紙標籤技術轉換影響,庫存去化壓力增大,導致營收和獲利下滑。
下半年營運展望逐季改善:
- 庫存去化接近尾聲,客戶端色彩轉換進展加速,元太預期下半年營運將呈現「一季比一季好」的趨勢。
四色電子紙轉換進展加快:
- 四色電子紙在下半年進展漸入佳境,目前出貨中三色占比小,四色占比已明顯提升,預計今年將是轉換成功的一年。
持續投入研發與生態鏈合作:
- 元太未來將繼續投入研發資源和人才培育,並加強與上下游生態鏈的合作,以推動更多創新電子紙應用的出現,促進營運成長。
第三季起迎來成長契機:
- 元太認為第二季是電子標籤的營運低點,第三季開始可望看到顯著的成長跡象,不僅元太本身如此,連客戶端也有類似的感受。
結論:
元太在經歷上半年的產品轉換陣痛期後,下半年隨著庫存壓力減輕和色彩轉換的推進,營運可望逐季改善。特別是四色電子紙的轉換將成為元太業績增長的重要驅動力。元太持續投資研發和加強生態鏈合作,致力於開拓更多創新應用,預計下半年將呈現「一季比一季好」的成長趨勢,為未來發展奠定堅實基礎。