第二季業績大幅成長:
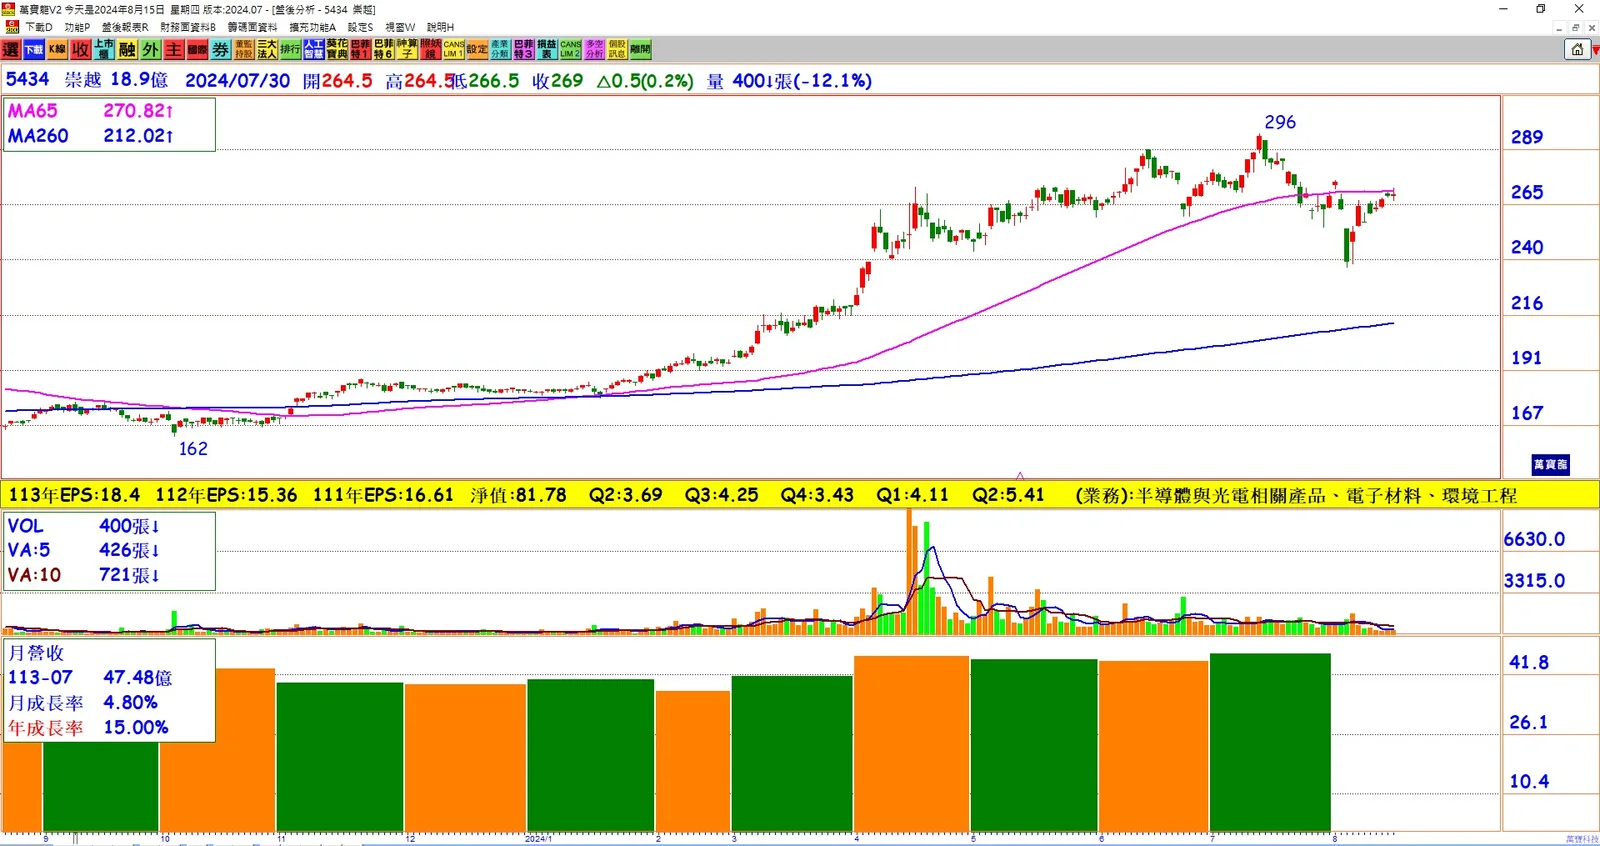
- 崇越第二季合併營收137.9億元,季增15.6%,年增14.4%,創歷史同期新高。稅後純益達10.2億元,季增31.7%,年增52.4%,創單季新高,每股稅後純益(EPS)5.41元。
毛利率穩定:
- 第二季毛利率為14%,連續兩季維持在14%以上。高毛利率的海外工程訂單擴展順暢,尤其是東南亞地區如新加坡、越南、馬來西亞等貢獻顯著。這一趨勢預計將持續至2025年。
半導體及光電材料需求強勁:
- 崇越營收的八成來自半導體材料及電子材料銷售。受惠於半導體產業擴產,矽晶圓、光阻、研磨液、石英等關鍵材料銷售熱絡,推升公司整體業績。
海外工程業務暢旺:
- 崇越蘇州廠專供大陸地區12吋晶圓廠的廢水回收工程,已取得約8成的訂單,並培養約300人的經驗豐富工程師團隊,預計將轉往海外爭取更多訂單。
上半年業績創新高:
- 崇越上半年合併營收257.2億元,年增4.8%,創歷史同期次高。稅後純益達18億元,年增27.4%,EPS為9.52元,均創下同期新高。
進軍先進封裝市場:
- 崇越積極切入封裝膠、散熱材、膜材、電鍍液等產品,以應對CoWoS先進封裝產能供不應求的市場需求。隨著客戶擴產,預期訂單量將倍數成長,尤其是高單價的先進製程材料將貢獻顯著。
擴展國際業務:
- 崇越在美國達拉斯成立新辦公室,並在韓國成立子公司,專供中古設備整合服務銷往大陸。此外,8月與國產合資成立重置資源科技,專注晶圓副產品回收再製低碳混泥土。同時,正在評估在歐洲設立據點,預計德國德勒斯登設立辦公室,捷克設立倉庫。
未來展望樂觀:
- 崇越對未來展望保持樂觀,預期明年營運將優於今年,下半年將持續逐季成長,毛利率預期保持在14%以上,展望2025年更為樂觀。
結論: 崇越在第二季的業績大幅成長,顯示出強勁的市場需求和穩定的營運表現。公司受惠於AI和HPC應用推動的半導體市場擴張,加上海外工程業務的成功,未來展望相當樂觀。崇越的積極擴展國際市場和切入先進封裝領域,將進一步支持公司的長期成長和盈利能力。