1. AI PC帶動需求提升:
AI PC生態系形成,每台筆記型電腦的MEMS麥克風需求從2023年的1.5顆增加至2顆,並有望進一步提升至3顆或以上,內涵價值預計提升五成。
2. 鈺太市占率超過50%:
鈺太(6679)在MEMS麥克風市場已深耕10年,全球市占率超過50%,並逐步啃食國際大廠的市場份額。
3. 第二季營收創新高:
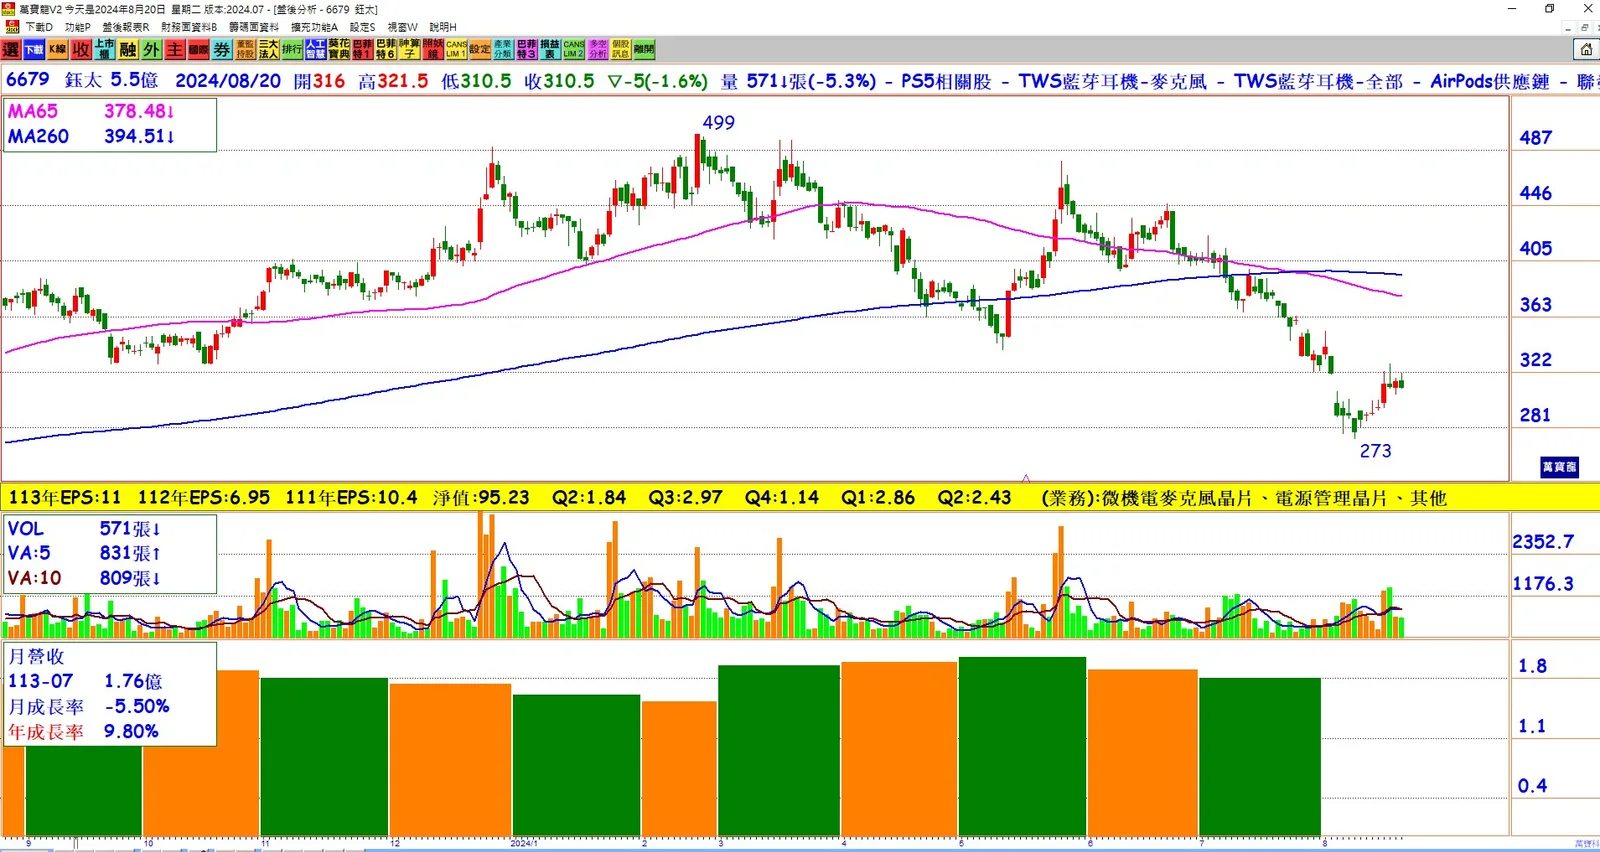
鈺太第二季合併營收達5.81億元,季增16.59%,年增31.13%;毛利率達42%,每股稅後純益(EPS)為2.43元,累計上半年EPS為5.29元。
4. 智慧型手機領域擴展:
鈺太積極跨入智慧型手機市場,並與聯發科合作進軍此領域,預期明年有望受益於聯發科打入韓系品牌的進展。
5. TWS與耳機市場布局:
鈺太與達發合作,進一步擴展TWS和無線頭戴耳機市場,提升麥克風功能,從低單價A-mic升級至高單價D-mic,帶動明年成長動能。
6. 智慧座艙成新機會:
鈺太可能參與天璣汽車智慧座艙平台的開發,提供語音輸入功能,進一步拓展在汽車市場的應用。
7. 多元產品布局:
鈺太在汽車、耳機、助聽器及TWS領域積極布局,預期未來三年在這些市場中將持續成長。
8. 技術優勢與客製化設計:
鈺太在MEMS麥克風的薄膜震動感測器與ASIC晶片的客製化設計上具備技術優勢,吸引更多客戶青睞,提升市場競爭力。
結論:
鈺太憑藉AI PC升級浪潮和智慧型手機市場的拓展,以及在TWS耳機和智慧座艙等多元產品線的布局,逐步鞏固其在MEMS麥克風市場的領導地位。隨著市場需求的持續增長,鈺太未來的營收和盈利表現預期將保持強勁成長勢頭。