1. 營收與獲利再創新高:
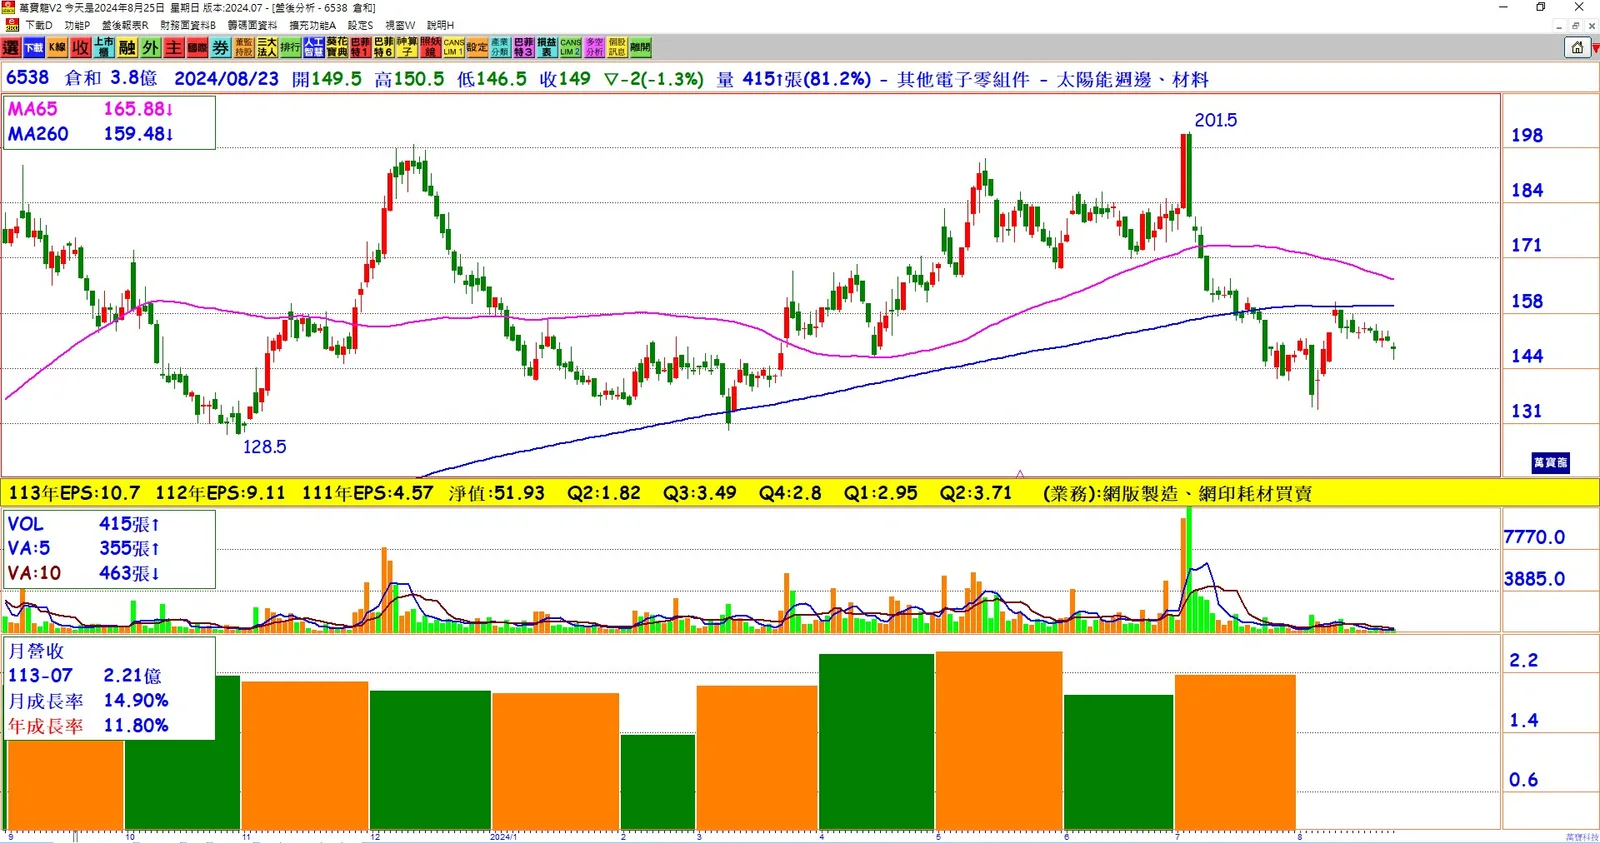
倉和(6538)第二季合併營收達6.97億元,稅後純益1.38億元,雙雙創下歷史新高。上半年稅後純益2.48億元,年成長136%,每股稅後純益(EPS)達6.66元。
2. 接單狀況穩定,第三季展望樂觀:
目前第三季接單狀況平穩,法人預估單季營收有望維持高點。7月合併營收約2.22億元,月增14.9%、年增11.8%。8月接單平穩,9月預期將有拉貨潮。
3. 競爭力提升,市占率增加:
雖然大陸太陽能廠持續減產,但倉和憑藉3D網版產品的強大競爭力和價格優勢,市占率持續提升。特別是在TOPCon技術上的市場需求增加,產品單價提高。
4. 技術創新驅動成長:
大陸主要太陽能廠已超過一半的產能轉向TOPCon技術,這種技術需求雙面且線距更細,對網版的依賴度更高。此外,倉和推出新的All in one產品,滿足市場多樣化需求。
5. 產品組合與毛利率穩定:
太陽能電池印刷用網版占比維持85%以上,網印耗材約10%,非太陽能電池印刷用網版占比2~3%。雷射PI網版的比重已提升至9成以上,第二季毛利率約46.97%。
6. 海外市場拓展迅速:
倉和積極拓展海外市場,在非中國市場幾乎處於寡占地位。公司已向印度、韓國、馬來西亞等地開始出貨,未來將持續受惠於全球太陽能建置量的提升。
7. 大陸市場保持領先:
目前大陸太陽能廠主導全球8成太陽能市場,倉和在大陸市場的市占率約25%~30%。隨著國際對抗中國太陽能壟斷的策略推動,倉和有望進一步擴大市占率。
8. 綠能趨勢推動成長:
在綠能趨勢驅動下,全球各國如美國、歐洲、俄羅斯及東南亞國家紛紛投入太陽能電池和模組設置,需求擴增,為倉和未來的營收與獲利帶來正向影響。
結論
倉和在逆風環境中依然能保持營收和獲利的增長,展示了其在太陽能網版市場中的競爭優勢與穩定成長潛力。隨著全球太陽能市場的擴大及新技術的應用,倉和未來的市場前景廣闊,營收與獲利的成長性值得期待。