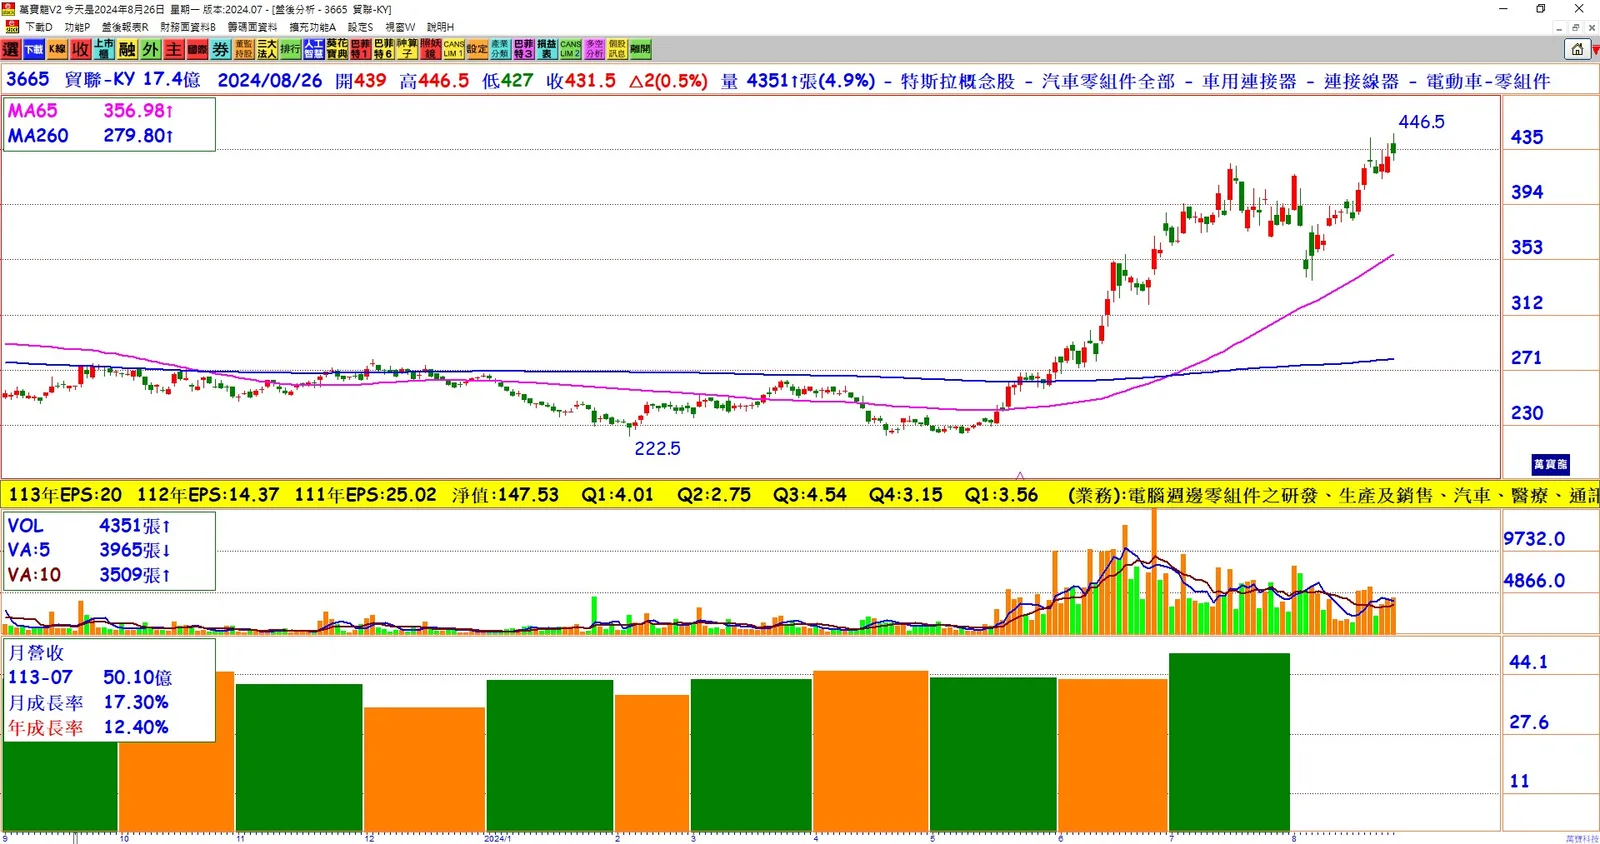
半年報成績斐然:
貿聯-KY(3665)公布2024年半年報,第二季合併營收達129.84億元,合併稅後純益為10.02億元,每股稅後純益6.13元。相較於首季的EPS 3.56元,季增72.2%;較去年同期的EPS 2.75元,成長逾倍,創下近七季新高及歷史第三高。上半年EPS合計達9.69元,幾近賺進一個股本,僅次於2022年。營運表現逆勢成長:
儘管全球營運環境挑戰重重,地緣政治和宏觀經濟風險上升,貿聯-KY第二季營運仍逆勢成長,營收持平去年同期,達成三率三升,淨利年增127.4%,展現出色的抗壓能力和成長潛力。毛利率創七年半新高:
第二季毛利率提升至28.11%,創下七年半來的新高,營業利益率回升至雙位數的11.42%。稅率降至32.69%,並連續七季達成自由現金流入,顯示公司具備強大的現金流和財務穩健性。新併購案增強競爭力:
貿聯-KY通過新收購案,董事會已決議以5,150萬歐元全資收購Easys s.r.o.,雙方計劃於今年9月中旬簽署最終購買協議。此次併購有助於提升客製化產品的產能和技術,以滿足半導體設備需求。強化工業用事業群佈局:
Easys併入後,將成為貿聯-KY工業用事業群的一部分,資本設備業務將佔據該事業群的最高比例。此舉將進一步提升公司的營運表現和市場競爭力。產品未來展望樂觀:
工業用產品方面,連續五季營收維持穩定。隨著資本設備和客製化業務成長,工廠自動化和醫療業務有望在2024年下半年觸底反彈,營收預期季增。資訊數據產品成長加速:
受惠於HPC(高效能運算)需求增長,數據傳輸和電源解決方案銷售持續上升。美國CSP在AI推動下加大資本支出,投資最新的數據中心基礎設施和伺服器,有助於提升公司營收。車用產品逐漸回穩:
雖然車用產品仍面臨產業逆風,市場看法維持保守,但已有觸底的跡象出現。未來可能呈現築底走勢,與工業用部門的情況類似,預計逐漸回穩,並有望在未來恢復增長。
結論:
貿聯-KY在2024年上半年展現出強勁的財務表現和增長潛力,儘管面對全球經濟挑戰,公司仍達成高利潤和現金流穩定的成就。通過新的併購案和積極拓展工業用產品業務,公司進一步強化其市場地位。展望未來,隨著AI、高效能運算(HPC)需求的增長,以及車用產品業務逐漸回穩,貿聯-KY的營運表現有望持續向好。