產能擴充計畫:因應客戶需求,昇陽半導體(8028)加速擴充再生晶圓產能,至2024年底12吋晶圓產能將達到63萬片,2026年底提升至78萬片,預計到2028年月產能將上看88萬片。
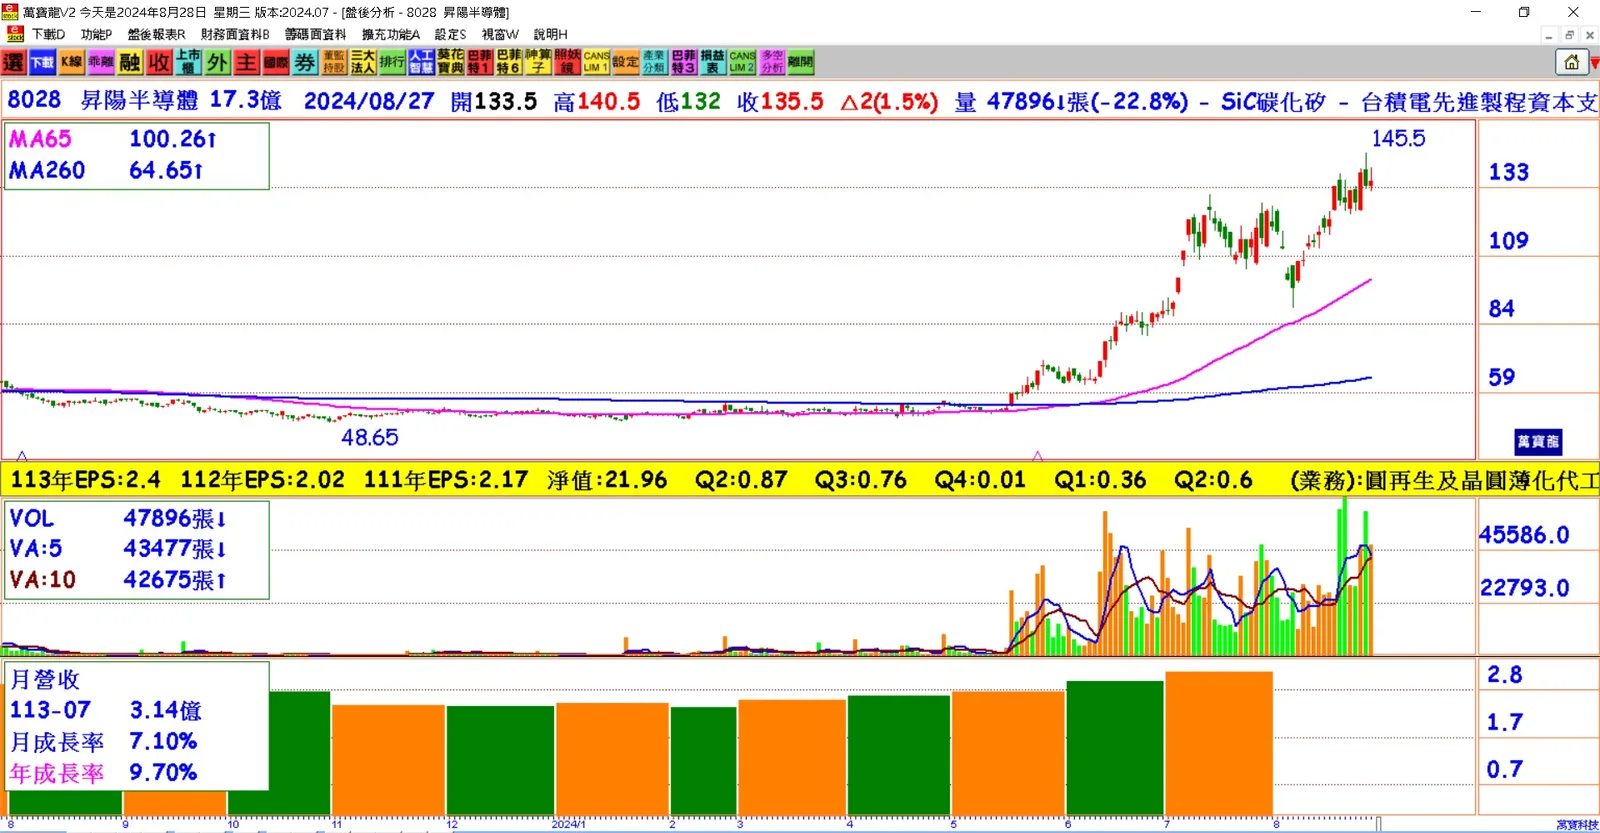
毛利率回升創新高:昇陽半導體第二季毛利率達26.7%,創下一年來新高。第二季稅後純益達1.03億元,每股稅後純益(EPS)為0.60元,季增64%,表現優於市場預期。
產業回升推動擴產:法人分析指出,受再生晶圓需求熱絡和產業回升影響,昇陽半導體的產能利用率滿載,促使公司加速擴產動作。預計至2024年底,再生晶圓月產能可達63萬片。
台中廠持續擴充:未來將持續擴充台中廠,法人預估2028年再生晶圓月產能可達88萬片。8吋再生晶圓產能則維持在8~10萬片,擴產效益將有助於公司基本面成長。
主要客戶及市場優勢:昇陽半導體前兩大客戶為台積電和美光。由於現有產能有餘裕,公司將優先供應美光的新增需求。憑藉自動化程度高和成本優勢,公司透過擴產進一步鞏固市場地位。
晶圓薄化產能規劃:在晶圓薄化方面,目前月產能約4萬片,提供FSM、BGBM、CP及Carrier bound完整服務。儘管目前產能利用率尚未滿載,但預期2025年將有機會達到滿載,屆時可能需要擴產。
營收結構概況:在昇陽半導體的營收結構中,再生晶圓約占比80~85%,而薄化晶圓占比15~20%。公司預計透過擴大再生晶圓產能,進一步提升營收和市場競爭力。
未來成長預期:由於擴產帶來的成本效益和市場需求的持續增長,昇陽半導體未來業績成長可期。法人看好其在再生晶圓和薄化晶圓市場中的領先地位,將為公司帶來穩定的收入增長。
結論:昇陽半導體因應市場需求持續擴充產能,未來五年內再生晶圓產能大幅提升,將有助於公司維持競爭優勢並促進營收增長。儘管薄化晶圓產能利用率目前尚未滿載,但未來有望達到滿載水平,進一步推動公司成長。