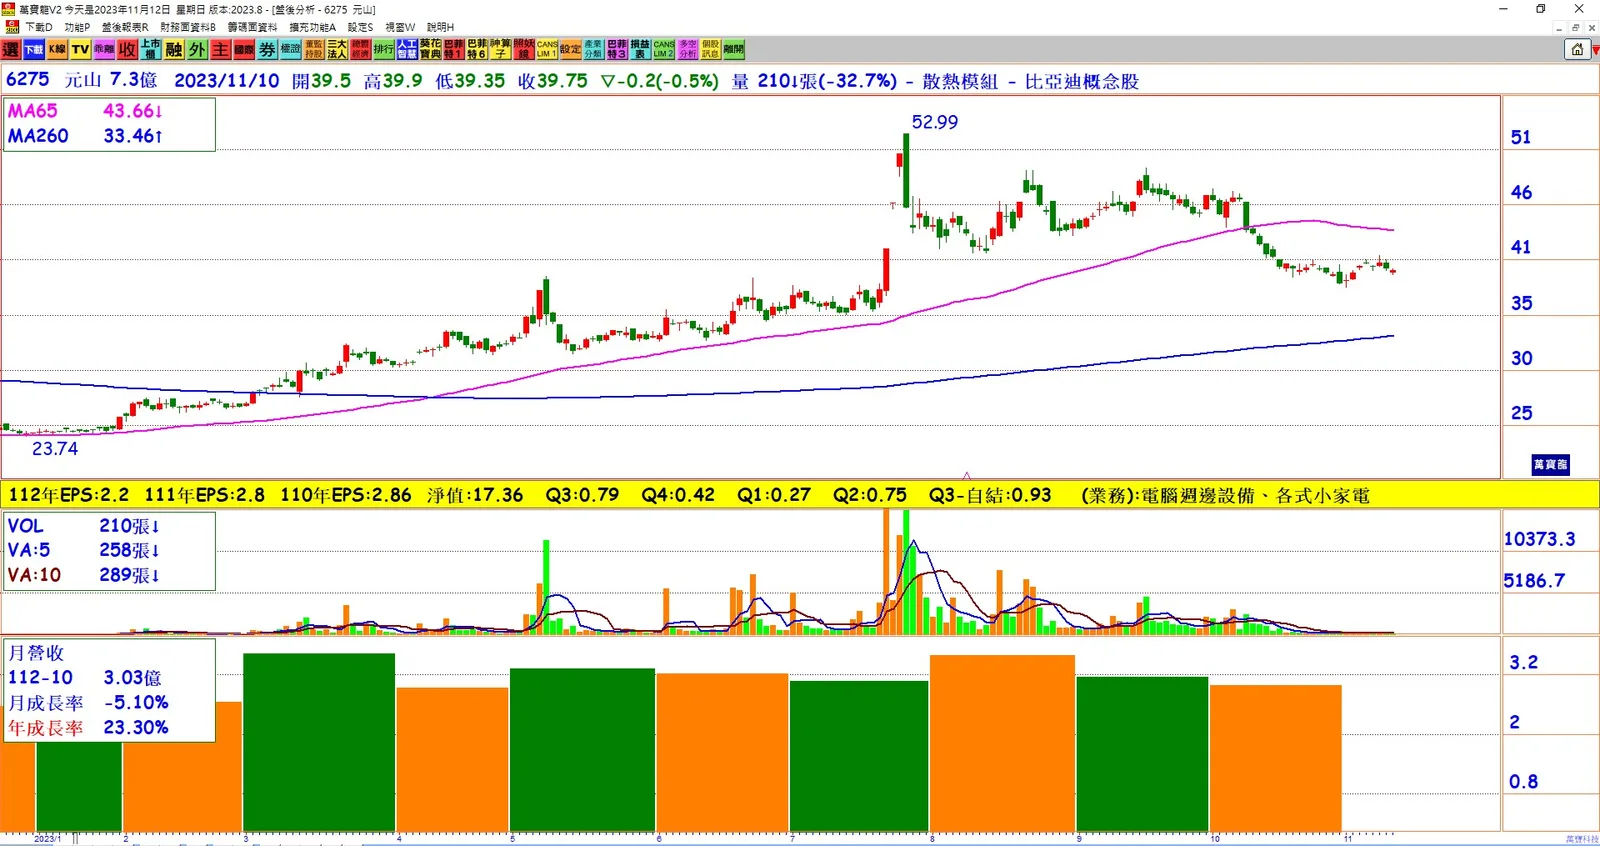
1. EPS年增: 受惠於車用和伺服器相關散熱市場擴大,元山第三季每股稅後純益達0.93元,為今年首見的季度年增成績。
2. 雙引擎成長: 車用MCU到庫情況改善,全球車用電子市場規模擴大,帶動汽車電子營收占比增加,達44%,並推升單季毛利率達19.68%,今年新高。
3.車用布局擴大: 元山與歐洲、中國一線車廠保持良好合作,歐洲車廠訂單能見度穩定至2025年,中國市場因汽車開發時程加快,急單增加。公司積極擴展新專案,開發更多Tier 1、Tier 2供應商客戶。
4. 新廠建設計畫: 高雄仁武產業園區計畫仍在興建中,預計於2025年啟用,成為營運總部、研發中心、車用及高階散熱風扇與模組製造中心。東莞廠則持續導入新一代智慧製造設備,擴充產能與製程能力水平。
5. 營收年增: 累計前十月營收達31.15億元,年增0.35%,表現優於2022年7月以來的同期數據。
結論: 元山藉由車用和伺服器市場的雙引擎成長,實現了EPS的年增,並透過積極的車用布局擴大和新廠建設計畫,預期未來營運將持續攀升。