母子公司攜手進軍水冷市場:日本電產(Nidec)與其子公司尼得科超眾(6230)共同衝刺水冷市場,Nidec專注於CDU的生產,而尼得科超眾則負責生產水冷板和分歧管(CDM)。目前水冷產品的營收占比尚不高,但隨著明年第一季水冷板月產能預估達到1至2萬片,水冷業務的營收占比將更為明朗。
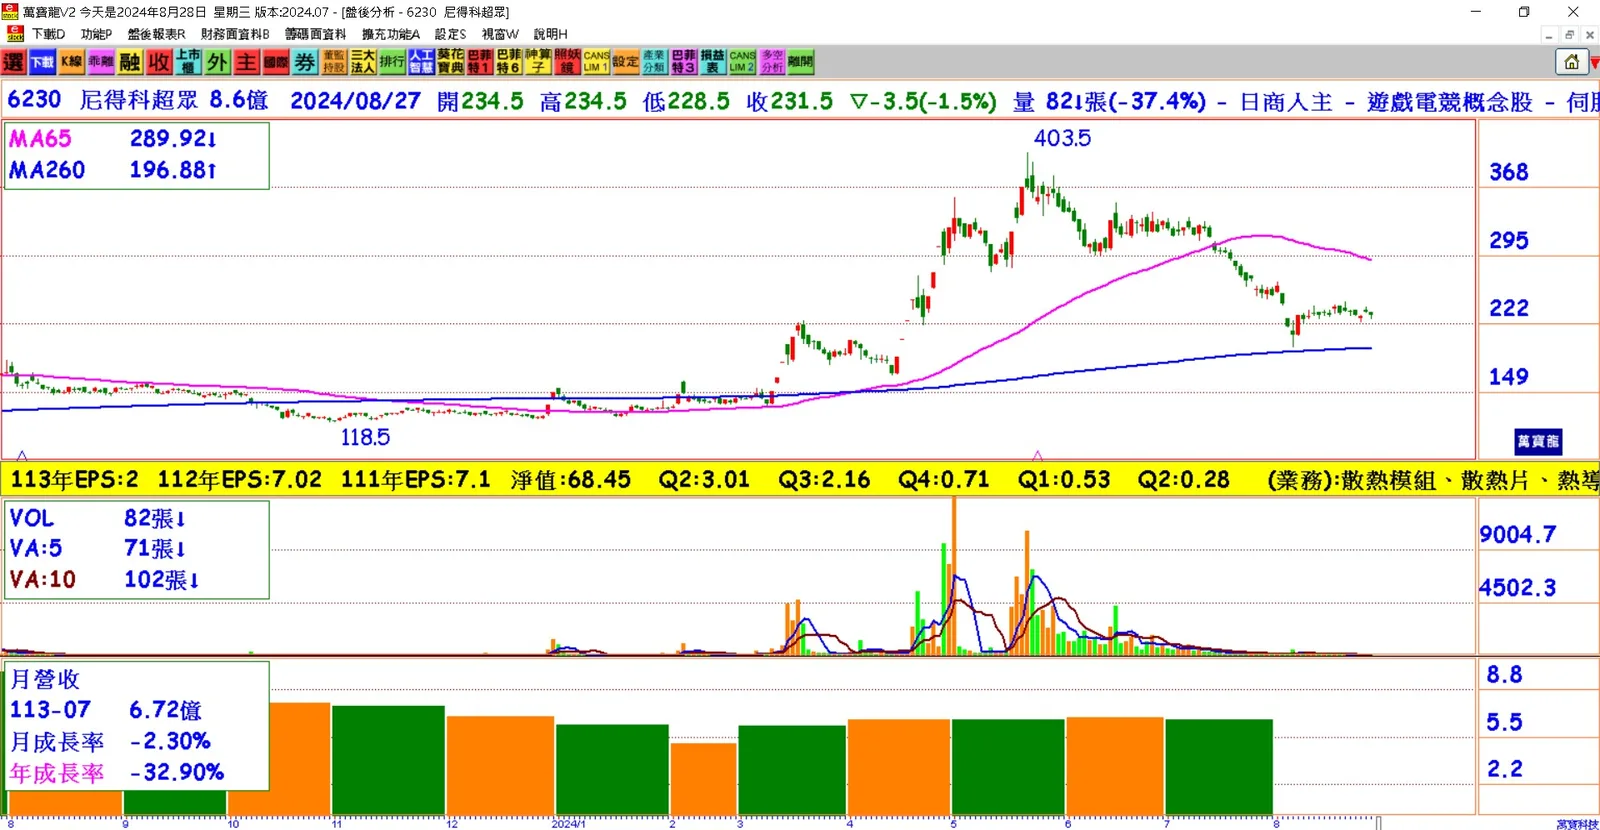
營運表現不如預期:尼得科超眾去年及今年上半年營運表現均低於預期。今年上半年每股稅後純益(EPS)僅為0.81元,相較去年同期的4.15元大幅下滑。公司上半年營收為37.95億元,較去年同期的56.78億元減少32.16%。
營收下滑原因分析:尼得科超眾指出,營收大幅下滑的主要原因包括日本遊戲機市場銷售不如預期,北美網通客戶需求減少,以及中國經濟復甦速度不如預期。這些因素導致公司上半年營收減少,毛利率僅略微下降至17.8%,較去年同期的18.17%略低。
下半年營運狀況回穩:下半年尼得科超眾的營運狀況已有所改善,遊戲機市場需求回穩,北美網通客戶在公司協助下也有新案開出。AI和水冷產品的需求增長使尼得科超眾對下半年及明年營收抱持樂觀態度。
預期明年毛利率大幅提升:隨著營收回穩,尼得科超眾進一步進行設施改善、費用及成本結構調整,預期明年毛利率將有望回到2020年的22%水準,顯示公司經營效益逐步提升。
水冷產能布局進展:尼得科超眾在水冷技術上的布局已初步完成,雖然今年尚未達到明確的量產狀態,但設備和機台規劃已經展開。隨著明年市場需求顯現,水冷板月產能預計將在第一季達到1至2萬片。
快接頭供應狀況改善:針對快接頭供應短缺問題,尼得科超眾與母公司日本電產正積極與客戶合作,改善供應狀況。公司預期缺貨問題在明年有望得到緩解,並且不會對尼得科超眾造成重大影響。
未來展望樂觀:尼得科超眾對未來的營運狀況持樂觀態度,隨著水冷市場需求增長和新產能的啟動,預期公司營收和毛利率將持續改善,重新回到成長軌道。
結論:尼得科超眾與母公司日本電產攜手進軍水冷市場,積極擴大產能布局。儘管去年及今年上半年營運表現不佳,但隨著市場需求的回溫和產能的擴充,公司對下半年及明年的營運前景保持樂觀,並預期毛利率將大幅提升,回到2020年的高水準。