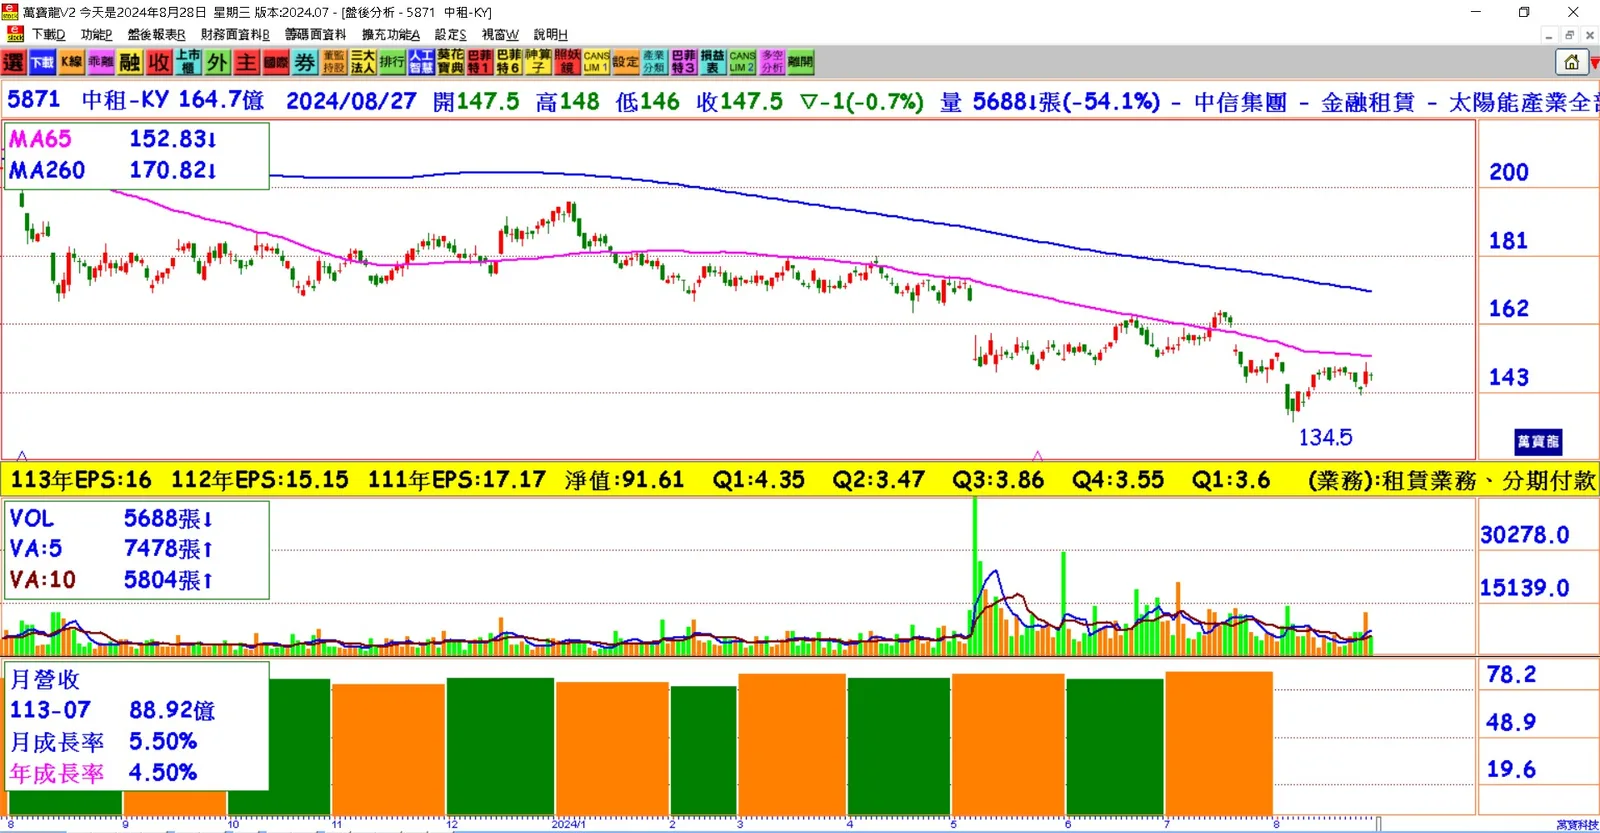
上半年財報摘要:中租控股(5871)公布上半年稅後純益為122.25億元,較去年同期下滑6.4%。每股稅後盈餘為7.08元。
獲利支柱比重:三大獲利來源的比重分別為台灣48%、大陸45%及東協5%。其中,台灣的貢獻度超過大陸。
主要影響因素:主要原因為大陸財政返還等稅務利益較去年同期減少約人民幣2億元,此外,大陸及東協的延滯率上升,需提列更多信用減損。
營收增長情況:儘管獲利下滑,台灣、大陸及東協的營收分別上升9%、6%及4%。第二季合併延滯率自3.4%升至3.5%,其中大陸延滯率由4%升至4.1%、東協由4.5%升至4.9%,台灣則由2.8%降至2.7%。
大陸經濟狀況:董事長陳鳳龍表示,大陸經濟仍處於停滯狀態,需要時間改善。中租控股將加速延滯案件的回收以應對挑戰。
原車融資業務說明:中租的車輛融資包括卡車、遊覽車、新車及二手車,及消費者原車融資。中小企業融資占業務的80%,車輛融資占比不到2%。金管會規定車輛融資不得超過車價,影響業務量不大。
綠電資產增長:中租控股的綠電資產持續增長,截至六月底淨資產規模達562.48億元,較去年同期成長12%,成為台灣獲利的重要來源之一。
併購策略:陳鳳龍強調中租控股對併購持開放態度,每個併購案都會仔細評估。若未來在東協地區有併購機會,將認真考慮,但目前尚無明確評估標的。
結論
中租控股上半年的獲利雖然微幅下滑,但營收增長顯示出公司在主要市場的穩定表現。台灣市場仍是主要的獲利來源,而大陸市場的挑戰則需更多時間來克服。綠電資產的增長以及穩定的車輛融資業務也為公司提供了穩定的收益來源。未來,中租控股將繼續關注併購機會,尋求進一步擴大市場份額的機會。