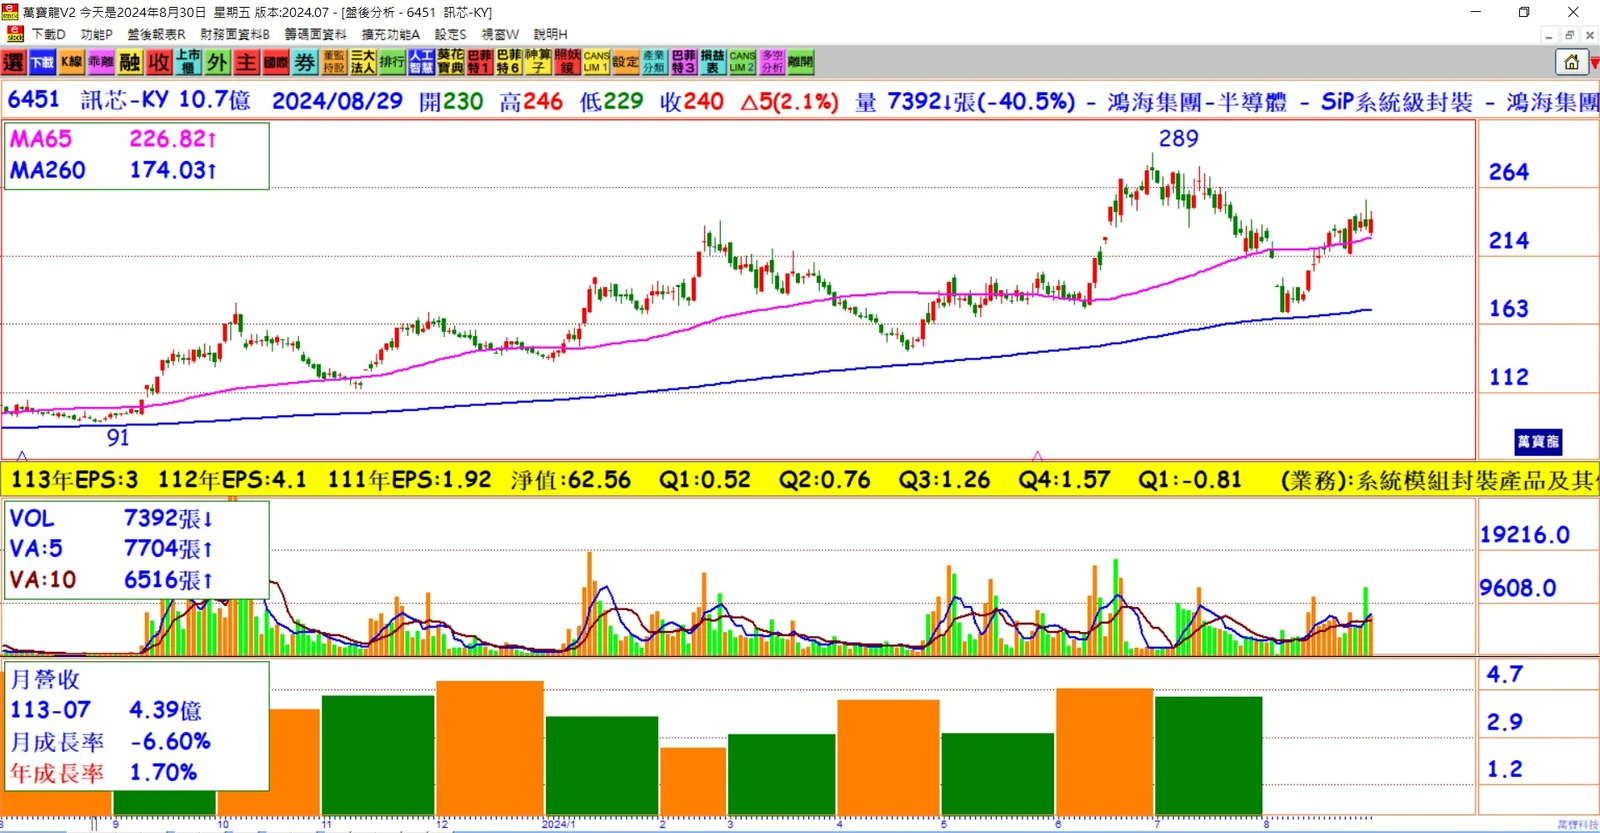
第二季轉虧為盈:訊芯-KY(6451)第二季營運由虧轉盈,稅後純益達0.9億元,每股稅後純益0.84元,成功扭轉第一季的虧損局面。
上半年營運表現:上半年訊芯-KY營收21.31億元,稅後純益329.9萬元,每股稅後純益0.03元,較去年同期略有成長。
營收增長亮眼:第二季營收12.05億元,季增30.30%,較去年同期微幅成長0.79%,顯示市場需求回升,帶動營運表現改善。
聚焦SiP與光纖收發模組:訊芯-KY專注於系統級封裝(SiP)及高速光纖收發模組領域,第二季需求提升,推動公司業績增長。
突破光電轉換瓶頸:隨著光纖模組傳輸速度加快,訊芯-KY積極應對光電轉換瓶頸,800G CPO產品已通過客戶驗證,年底前將開始小量生產。
AI市場帶來新機遇:人工智慧技術發展快速推動大型資料中心需求,訊芯-KY憑藉光收發模組及封測經驗,持續部署AI相關光模組產品,拓展數通和電信市場應用。
800G CPO產品前景看好:800G CPO產品將在年底前小量生產,明年有望放量出貨,主要搭載於美系大廠AI伺服器,其他資料中心仍以400G產品為主流。
市場預期增長動能:隨著AI和數據中心需求的持續增長,訊芯-KY的800G CPO和其他高階光模組產品預期將推升公司未來營運表現。
結論:訊芯-KY在第二季成功扭虧為盈,並藉由光纖收發模組和系統級封裝(SiP)技術的突破,進一步打入AI和數據中心市場。隨著800G CPO產品開始小量生產並準備在明年放量出貨,公司未來的營運前景看好。面對人工智慧快速成長的市場需求,訊芯-KY的技術優勢將成為其業務擴展的重要推動力。