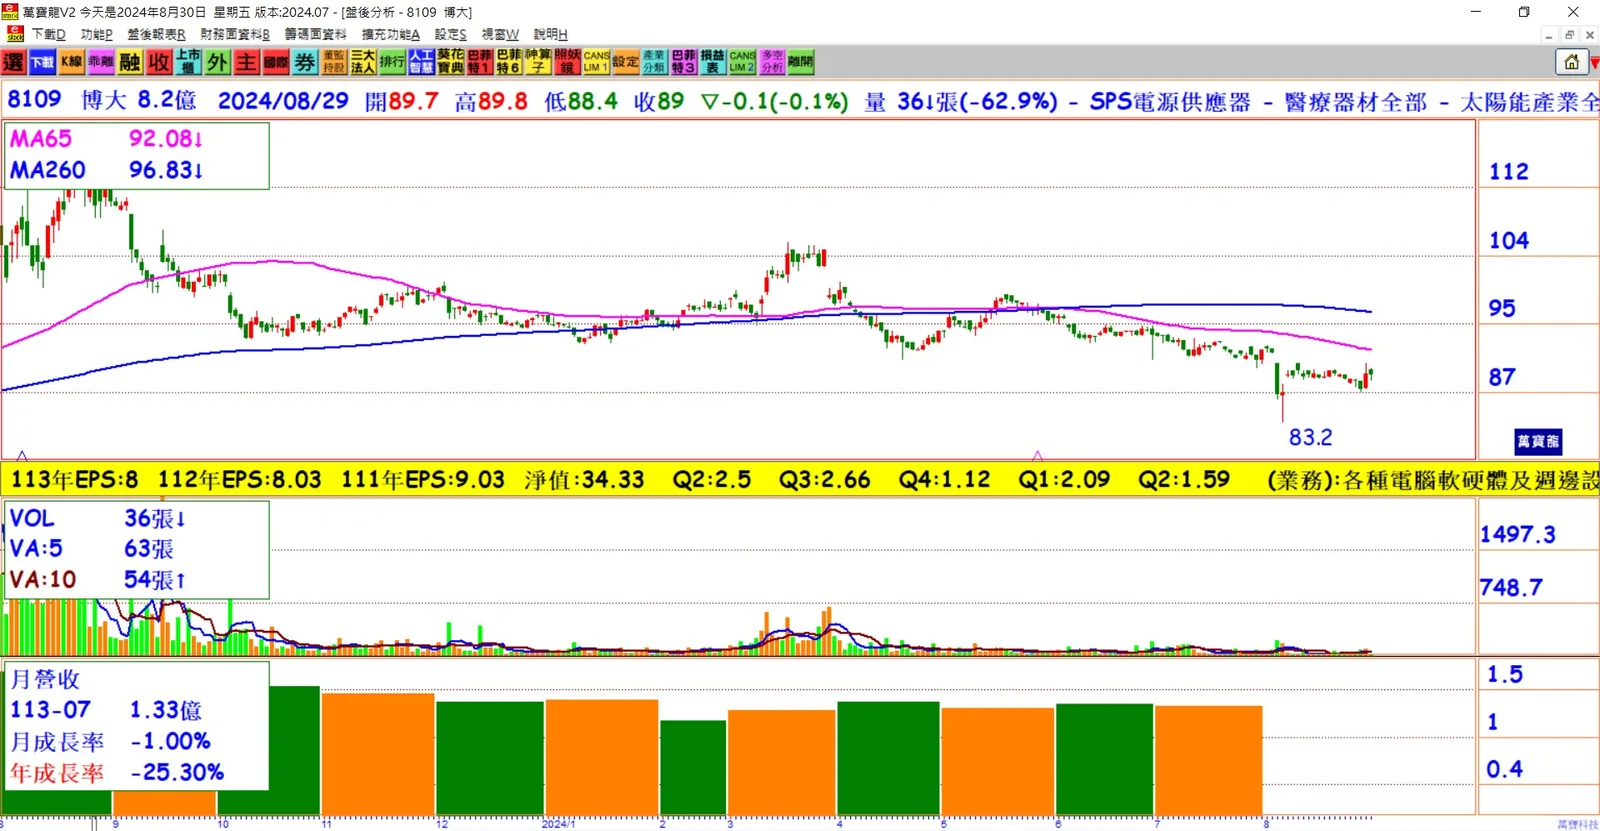
營收展望:博大在29日的法說會上表示,儘管今年大環境復甦力道較弱,加上醫療、鐵道和工業客戶仍有庫存待去化,博大已見到回春的跡象。預期9月將為全年谷底,第三季營收預計與第二季相當,第四季的表現也預計與第三季差距不大。雖然今年淡旺季的表現較不明顯,博大對明年展望持樂觀態度,並預期未來幾年內能見到成長。
獲利表現:博大上半年EPS為3.68元,低於去年同期的4.32元,顯示出年減情況。公司表示,儘管面臨挑戰,但有看到回春的機會,並且部分長單訂單已經到達後年,此外,新design in的利基型訂單也在導入中,預期將有助於產品組合的優化。
產品組合:今年上半年的應用產品別營收占比大致與去年相當,包括高階工業設備占23%、醫療設備占20%、交通運輸占17%、通訊設備占15%、光伏/新能源占13%、軍工相關占7%、其他占5%。光伏/新能源占比微增一個百分點,通訊設備占比微減一個百分點。
毛利率:博大預計第三季的毛利率將與第二季相當,估計在46%~47%之間。
新產能布局:博大計畫在台中新廠於今年底取得使用執照,並在明年第一季開始試產,預計新廠產能為舊廠的1.5倍。此外,越南新廠預計在今年第四季取得建照並開始動工,2025年第四季完成建設,2026年第一季試投產,總產能尚在規劃中。
總結:博大儘管上半年面臨挑戰,仍顯示出回春的跡象。公司的營運在今年下半年預期將保持穩定,且新產能的布局將有助於未來增長。博大正在積極優化產品組合和擴充產能,以應對未來的市場需求。