第四季迎來傳統旺季,營收增長可期:
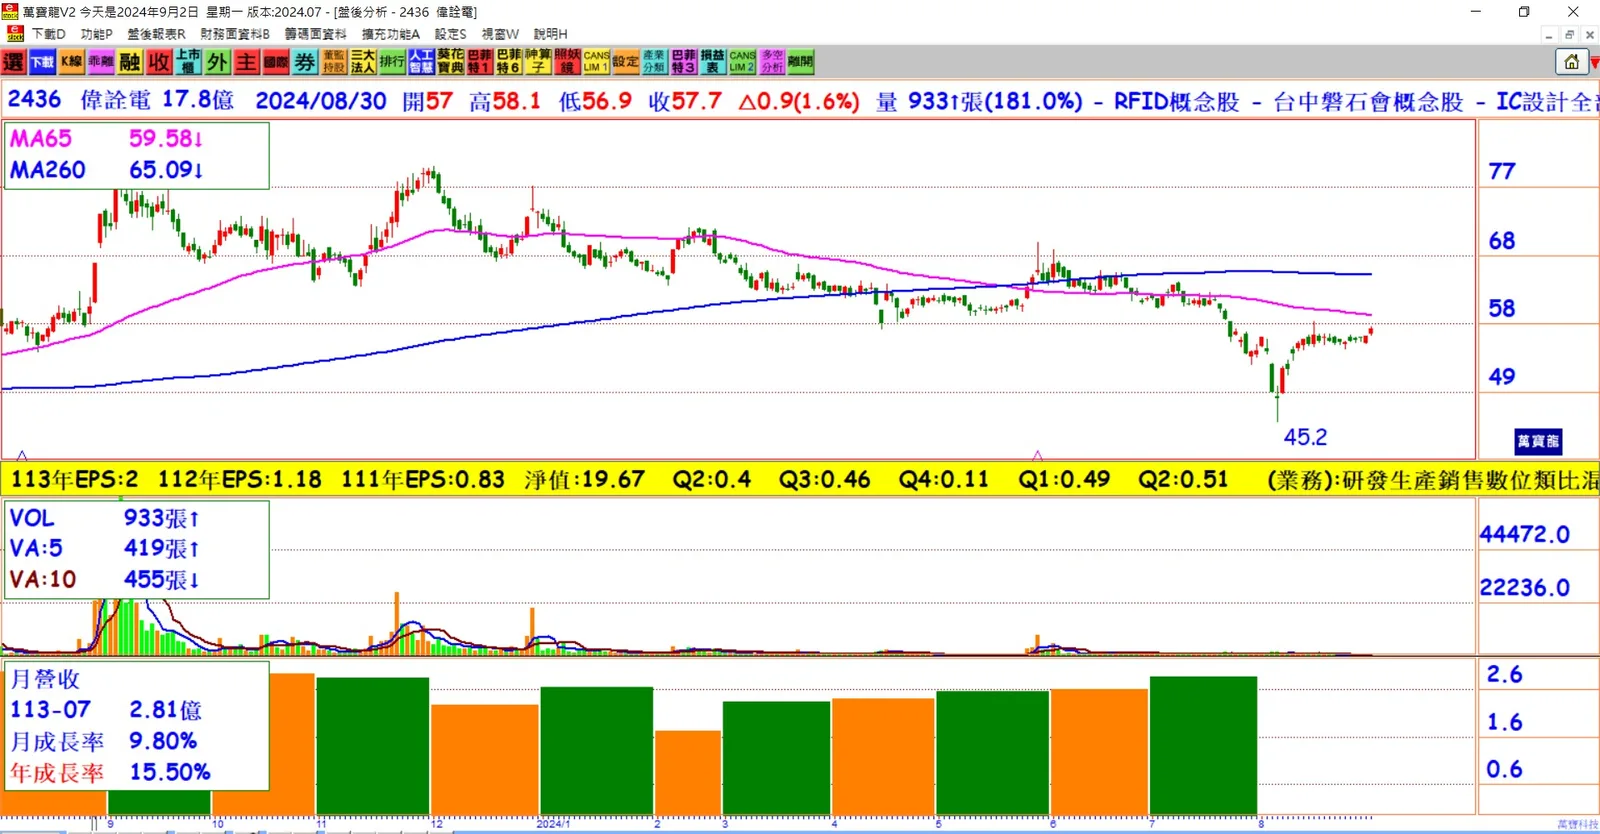
偉詮電受惠於三大品牌遊戲機的拉貨需求,以及AI和非AI伺服器市場的暢旺需求,第四季傳統旺季有望帶來營收增長。公司預期上下半年營收挑戰四六比的目標。第二季財務表現穩健增長:
偉詮電第二季營收達7.46億元,季增12%,年增5%。隨著庫存提列影響結束,毛利率季增1.9個百分點至30.2%。本業轉盈,營業利益率提升至5.2%。稅後純益達8,995.9萬元,季增3%、年增27%,每股稅後純益(EPS)0.51元,上半年累計EPS 1元。產品線多元,主力產品帶動營收成長:
自有產品中,電源管理與類比IC是偉詮電的主力產品,占上半年營收的39%,年增12%。這些產品主要應用於USB-PD與快充技術,包括筆記型電腦(NB)、手機充電器、SWITCH遊戲機及售後市場。智慧應用IC(Display MCU、ADAS Processor、Interfaces、Motor、Consumer MCU等)占上半年產品營收的28%,年增34%。市場份額及產品佈局擴展:
偉詮電在NB充電器市場的市占率超過70%,在SWITCH遊戲機的市占率達70%~80%,而在PS5與Xbox的供應比重更高達80%~90%。公司已推出支持PD3.1規格(240W)的產品,計劃擴展至商用NB、電競NB、AI PC、工具機、電動腳踏車和高瓦數家電等市場,進一步推升產品平均單價(ASP)。併購陞達科後的協同效應顯現:
偉詮電於2022年併購陞達科,2023年全年營收貢獻近15%。陞達科的風扇馬達主要為低階單相ASIC-based,全球市占率約10%~15%,而偉詮電則專注於中高階三相MCU-based,市占率約5%~10%。偉詮電積極爭取AI伺服器風扇馬達的市場份額,目標達到30%。多元產品線提供市場彈性:
偉詮電的產品線涵蓋風扇馬達、液冷散熱水泵馬達、漏液偵測MCU等,產品的多樣化和彈性供應使得公司能夠迅速響應市場需求變化。
結論:
偉詮電(2436)受惠於遊戲機、AI伺服器等多個市場的強勁需求,預計第四季營收將迎來傳統旺季的增長。公司在產品多樣化和市場佈局方面持續擴展,並透過併購實現協同效應,未來營運展望樂觀。隨著技術更新和市場需求的增長,偉詮電的營收和市場份額有望持續提升。