上半年財務表現:
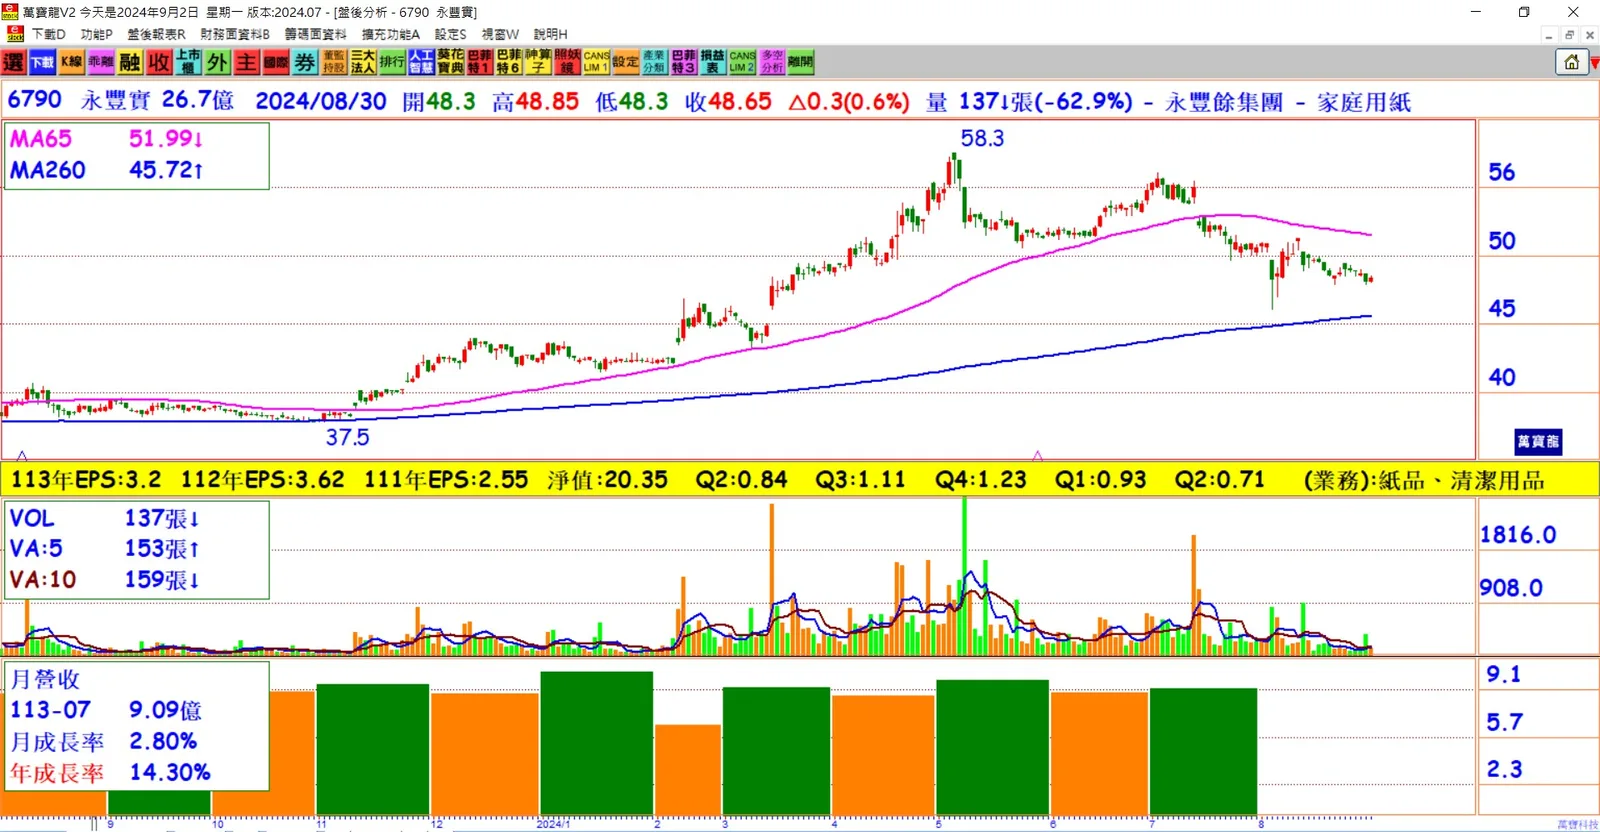
永豐實業在2024年上半年營收年增7%至53.22億元,營業利益年增35%達5.36億元,稅後純益年增28%達4.37億元,EPS為1.64元。然而,第二季毛利率下降至22%以下,較去年同期減少超過3個百分點。第二季挑戰:
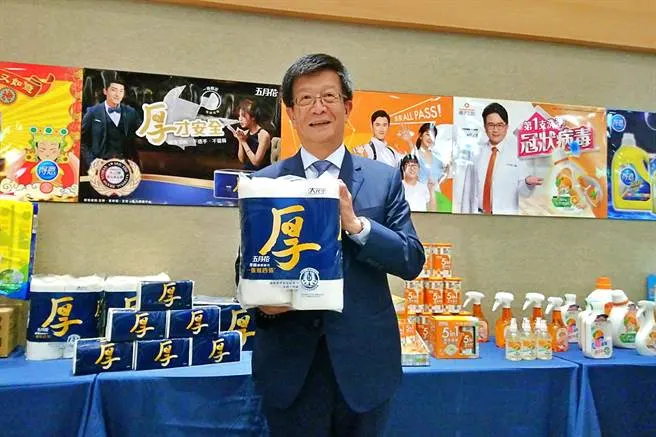
永豐實業總經理李宗純在法說會上指出,公司上半年雖然各項指標均有成長,但表現不如預期,主要原因是第二季漿價大幅上漲。特別是6月短纖價格一度達到歷史高點的90%,導致成本短期暴增,毛利受壓。為應對成本壓力,公司調整了行銷和通路操作策略,最終上半年營收僅增約7%,低於原本預期。漿價波動影響及未來展望:
漿價上漲的部分原因來自於中國大陸漿廠的個別操作。然而,隨著市場供需恢復正常,漿價在7至8月快速回落。永豐實業預計,高成本庫存將於8月消耗完畢。隨著漿價下跌,該公司將更積極地推動行銷和通路策略,同時推出新產品,並擴大高階產品的銷售占比。下半年營運策略:
李宗純表示,公司在漿價下調背景下,將進一步強化行銷和通路端的操作。隨著新產品的推出和高階產品銷售占比的擴大,公司預計自9月起營運動能將逐月回升,預期營收與獲利將逐步增加。
結論:
永豐實業(6790)在2024年上半年面臨漿價波動的挑戰,影響了營收和毛利表現。然而,隨著漿價回落及高成本庫存的消化,公司正積極調整營運策略,以強化未來成長動能。預期下半年,尤其是9月起,營運表現將逐步回升,帶動營收和獲利增長。