儲能市場進展:
- 萬旭成功打入中國大陸的儲能家用市場,這一領域成為公司在車用、航太和醫療以外的另一主要業務支柱。
- 上半年,儲能業務的營收占比達逾33%,超過車用市場的23%。
財務表現回升:
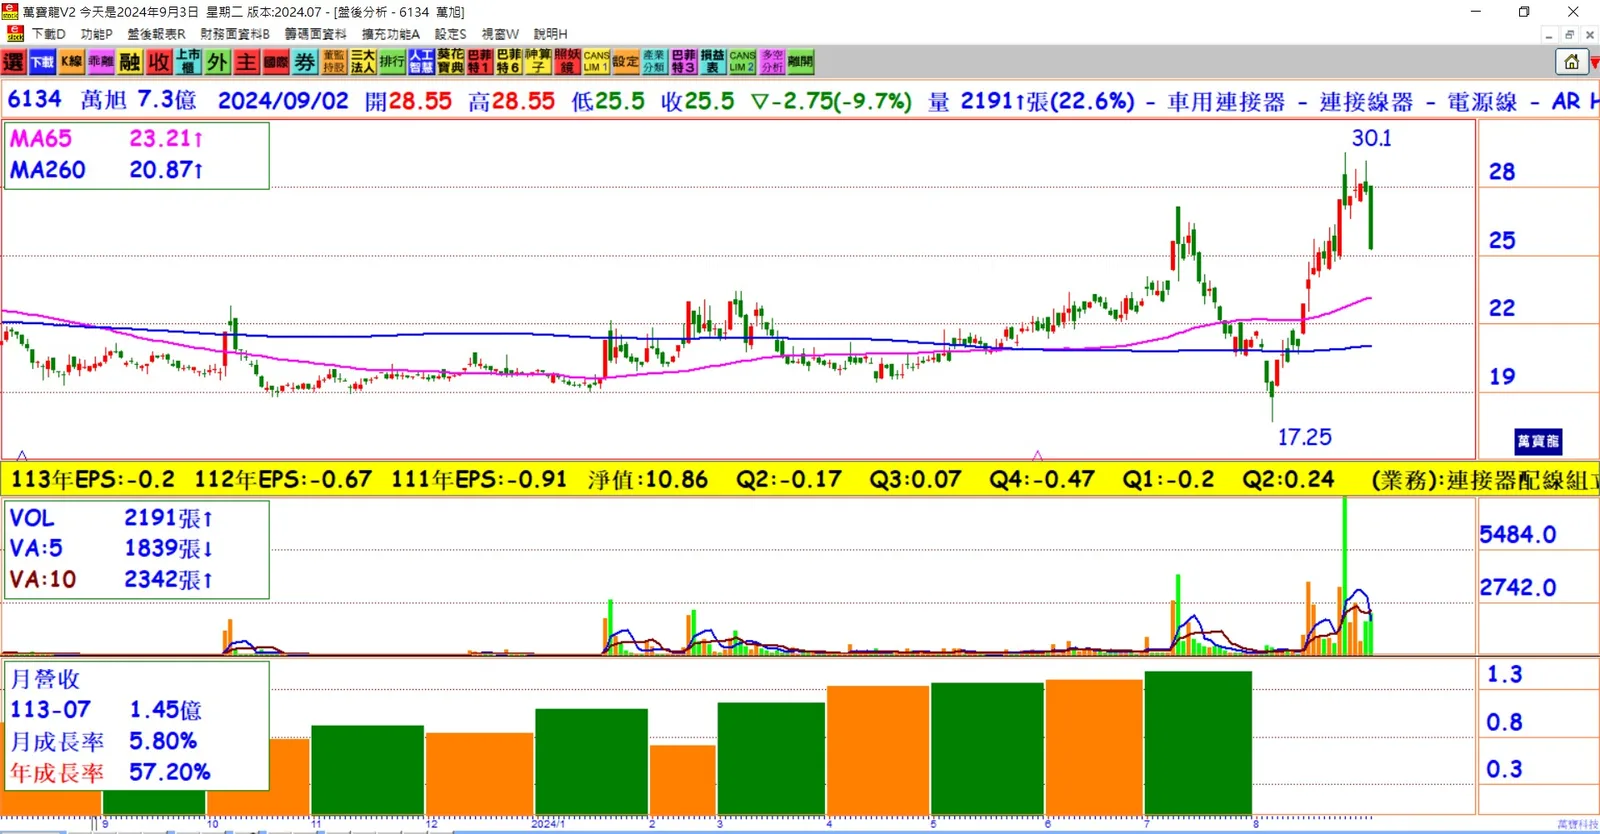
- 由於儲能業務的增長,上半年萬旭成功扭轉了2023年的虧損困境。第二季EPS達0.24元,較首季的每股稅後淨損0.2元有所改善。
- 預期下半年獲利將顯著優於上半年,全年有望實現倒吃甘蔗的成長表現。
產品技術和市場需求:
- 儲能連接線組技術要求較高,需耐大電流和高電壓,且具防水設計。萬旭已獲得歐洲安規認證,並因此取得青山集團旗下麥田能源的儲能機櫃連接線訂單,成為主要供應商。
- 今年上半年儲能工控營收為2.32億元,年增61%,顯示出強勁的市場需求。
未來展望:
- 由於儲能訂單持續增長,萬旭預計下半年來自麥田的訂單挹注應不會低於上半年的1.5億元。全年儲能出貨量預期將持續增長,未來展望樂觀。
- 除了家用儲能,萬旭還計畫擴展金控工商儲物櫃市場,以進一步提高市占率。
生產和合作策略:
- 萬旭將考慮將部分代工業務轉給同集團的萬泰科,以維持儲能業務的毛利率,並實現雙贏局面。
結論
萬旭(6134)在儲能市場的迅速擴展和穩健成長,顯示出公司在面對過去虧損挑戰後的強大復甦能力。儲能業務的顯著增長和未來展望的樂觀預測,為萬旭提供了穩定的營收增長動能。公司透過技術優勢和市場拓展策略,預期將在儲能領域持續獲得成功。