半導體材料營收攀升:
達興(5234)積極拓展半導體材料業務,預計下半年半導體材料營收占比將提升至10%,比上半年的7%大幅成長。先進封裝穩定出貨:
達興在先進封裝方面取得突破,有機離型層穩定出貨,其他如光阻剝離液、銅蝕刻液等產品也已量產,下半年有望再完成5至6個新產品驗證並導入量產。二奈米以下製程布局:
達興在二奈米以下的先進製程和先進封裝領域開發多項新產品,並與國際大廠合作,預計2024年多項半導體材料將在客戶生產線上完成驗證。高技術門檻材料研發:
除了間接材料,達興還投入研發高技術門檻的永久材料,如Photosensitive Polyimide,這類材料的驗證難度高且時間長。顯示器材料市佔穩固:
達興的顯示器材料如感光間隙材PS產品、8K銅蝕刻液市佔率保持領先,黑色光阻BM和PI配向膜已放量導入主要面板廠。第三季營收持穩:
雖然面板市場有雜音,但達興預期第三季營收與第二季持平或略增,面板廠的產能利用率變化不大,7、8、9月的營收差異有限。第四季面臨淡季挑戰:
隨著第四季進入傳統淡季,且面板廠有意減產,達興預估顯示器材料的營收將在第四季出現下滑。今年財報數據:
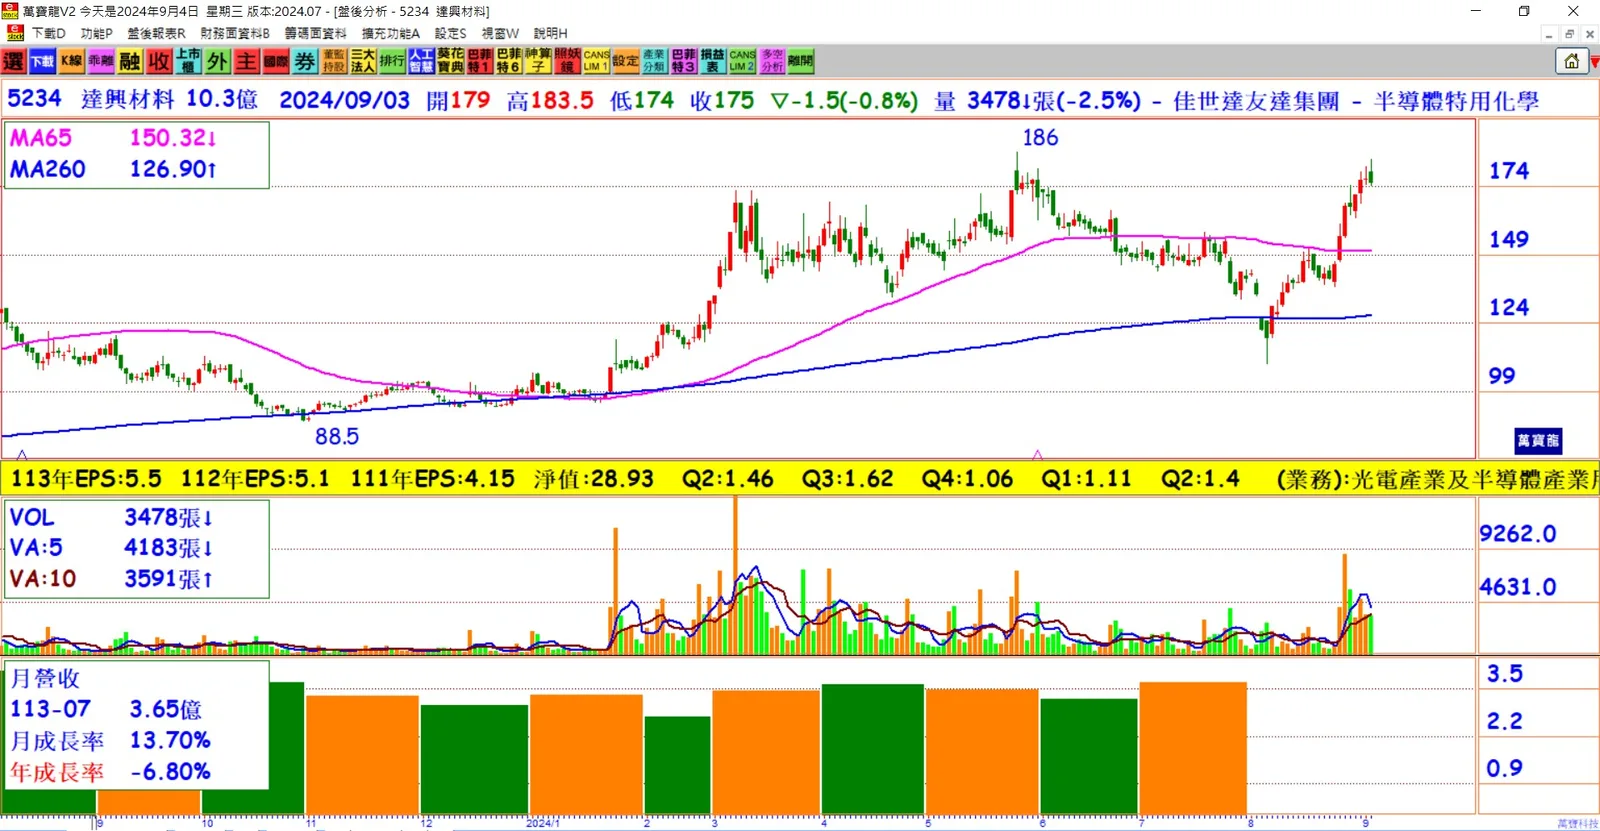
達興今年前七個月累計合併營收為23.43億元,較去年同期減少5.72%;合併營業收益約3.27億元,年減6.3%;稅前淨利為3.64億元,年成長2.82%。
結論:
達興在半導體材料領域持續拓展,預期下半年將帶動營收顯著增長,然而顯示器材料方面則面臨傳統淡季與產業減產的挑戰。整體而言,達興在保持技術領先的同時,需應對市場波動,未來將持續加強產品研發與市場布局以實現穩健成長。