第二季獲利下滑:
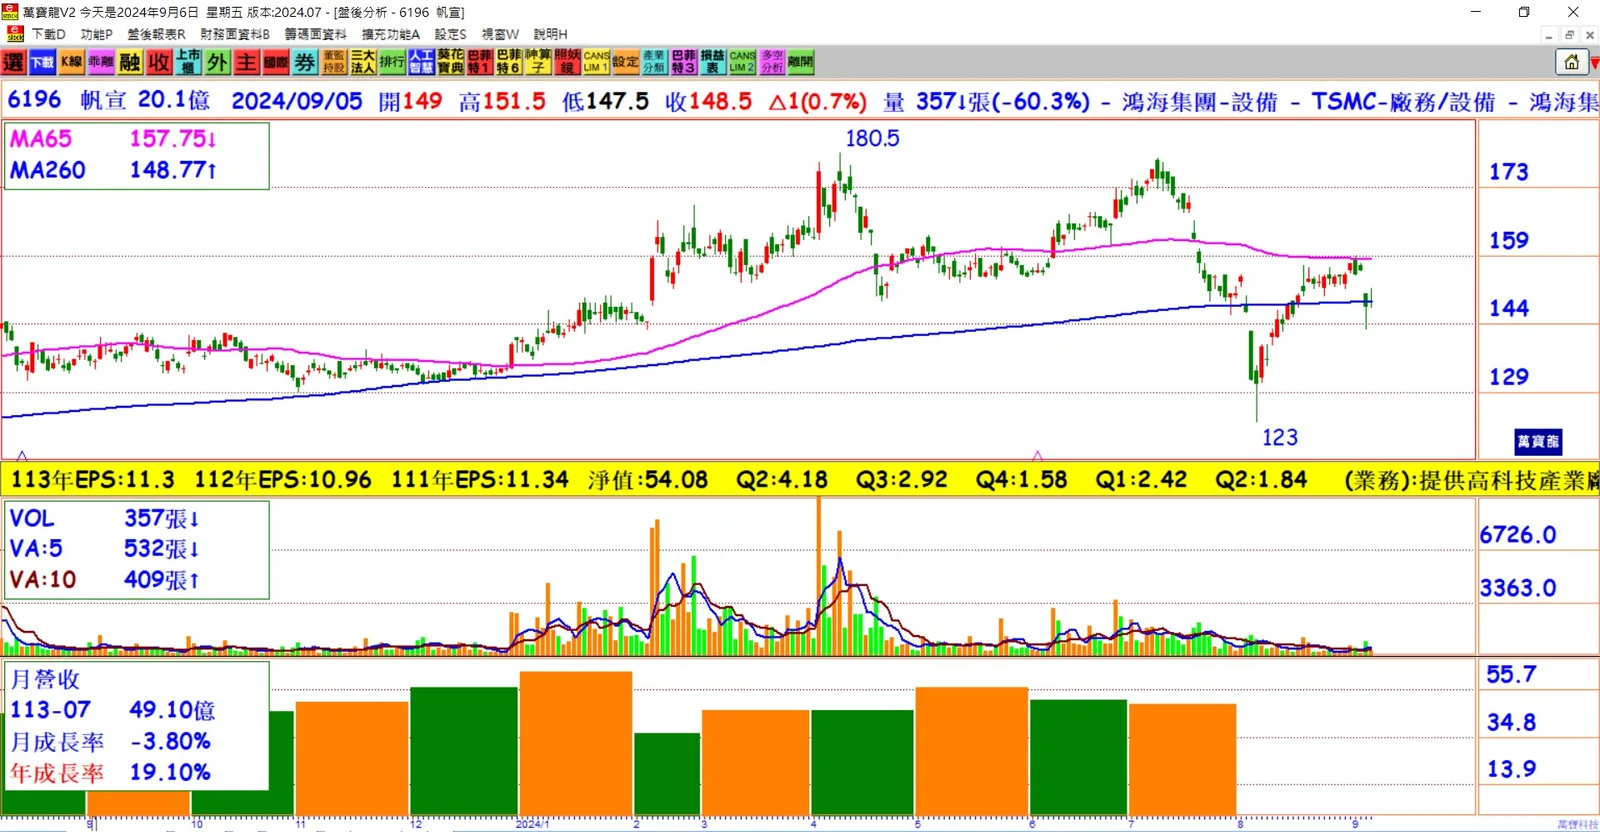
帆宣(6196)因美國子公司營運成本增加,導致第二季獲利下滑,上半年整體獲利也低於去年同期。下半年營收看好:
雖然上半年表現不佳,但帆宣預期下半年進入全年入帳高峰,營收及獲利將優於上半年,特別是半導體設備出貨增加將帶動成長。明年南科廠投產:
帆宣預計明年第二季南科廠投產,這將進一步增強公司產能,並預期明年營收和獲利將超越今年。600億訂單穩固:
目前帆宣手持訂單保持在600億元高檔水準,林育業預計明年訂單量將與今年相當,為未來營運提供穩定支撐。德國子公司布局:
帆宣計劃在德國設立子公司,這將成為其進軍歐洲市場的重要據點,進一步拓展全球布局。半導體設備出貨增長:
林育業表示,下半年半導體設備出貨量將增加,這是下半年業績回升的重要因素,尤其在全球產業回升的帶動下,營運有望回穩。美國子公司影響減弱:
雖然今年受到美國子公司營運影響,但林育業預計,經過策略調整後,明年美國業務將不再對獲利構成負面影響。日本合作布局先進設備:
帆宣目前已與日本廠商合作,進行CoWoS先進封裝設備的布局,這項新技術預計將為公司帶來成長動能。
結論:
帆宣下半年營運有望回穩,並持續推動全球布局,尤其在南科廠投產及德國子公司設立後,預期明年營收及獲利將優於今年,全球產業回升將進一步提升帆宣在半導體及廠務系統領域的競爭力。