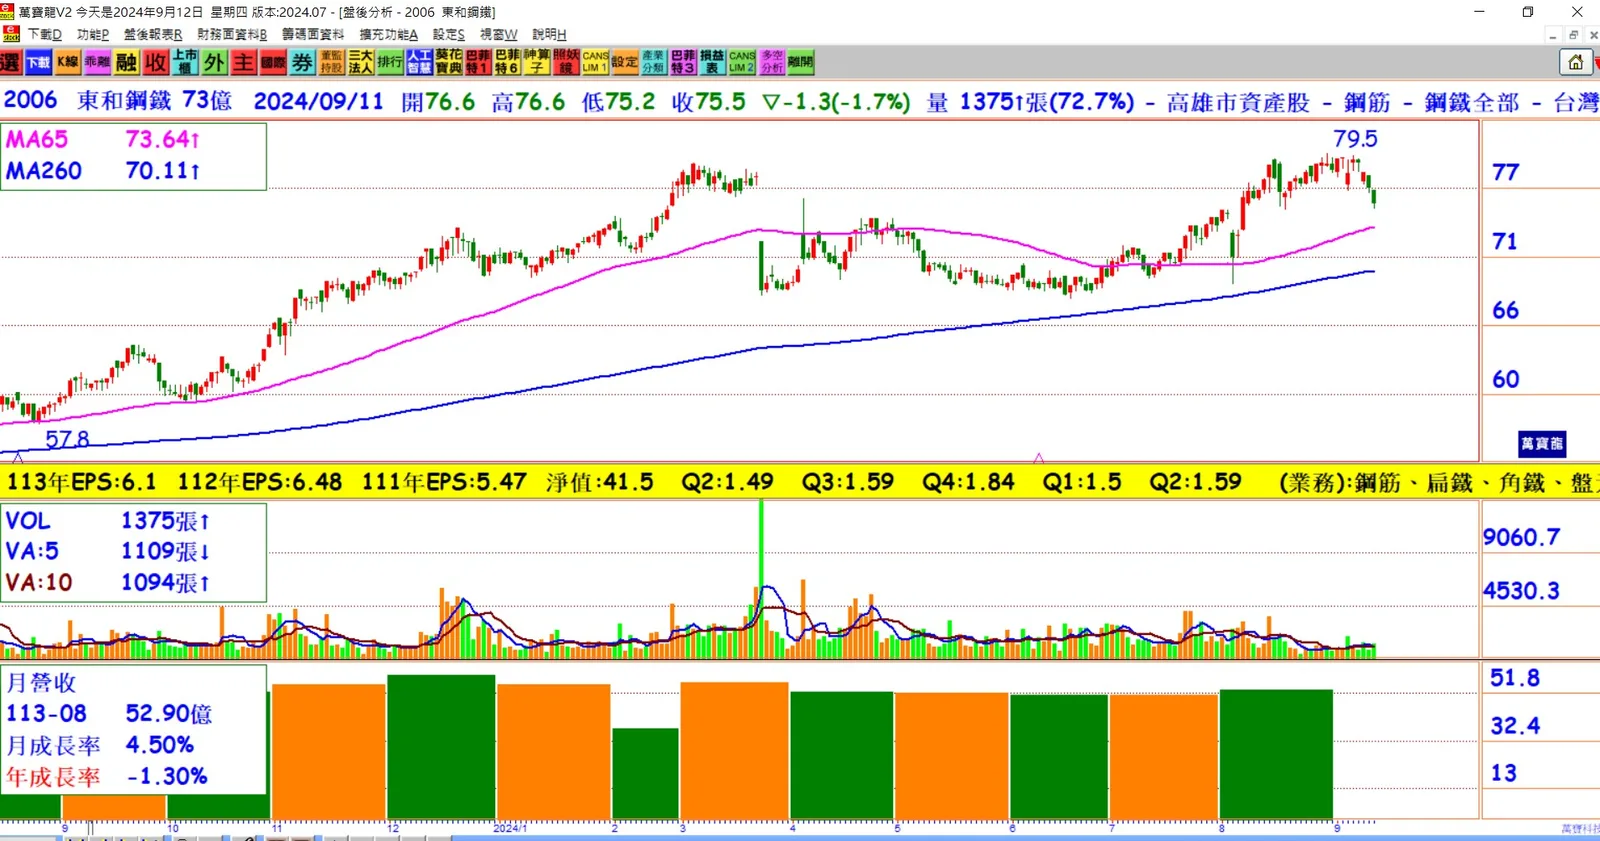
訂單能見度直達2026年:
東鋼鋼筋、型鋼及鋼構接單順利,部分產品訂單已排到2026年上半年,顯示市場需求持續強勁。全年業績不看淡:
公司預期若第四季的傳統旺季如期發威,全年的營運表現有望維持去年水準,對全年業績持樂觀態度。上半年營收微幅增長:
上半年營收達302.81億元,營業毛利42.41億元,稅後純益22.56億元,EPS為3.09元,各項數據均較去年同期呈現小幅增長。鋼筋產量明顯提升:
今年前八月鋼筋產量達93.89萬公噸,顯著高於去年,且國內建築用鋼需求因建築執照核發面積增加而預期持續增長。鋼筋型鋼需求穩定增長:
上半年鋼筋表面消費量年增1.49%,型鋼年增1.60%,即便進口量增多,仍未對東鋼接單構成負面影響。鋼構產品進入收割期:
東鋼鋼構事業表現穩定,今年營收與獲利均較去年更好,成為公司目前最穩定的產品之一。原物料價格持續下跌:
近期煤、鐵、廢鋼等鋼鐵原物料價格下降,但鋼鐵成品價格跌勢更明顯,原物料價格相對仍較強勢。第四季傳統旺季將成關鍵:
公司期待第四季旺季帶來加持效果,進一步推動全年營收和獲利的成長,為業績表現增添動能。
結論:
東鋼在多項產品的穩定需求下,訂單能見度已延伸至2026年,表現出極強的市場競爭力。隨著鋼筋、型鋼及鋼構事業穩步成長,加上第四季旺季效應的加持,全年業績表現持續樂觀,未來展望光明。