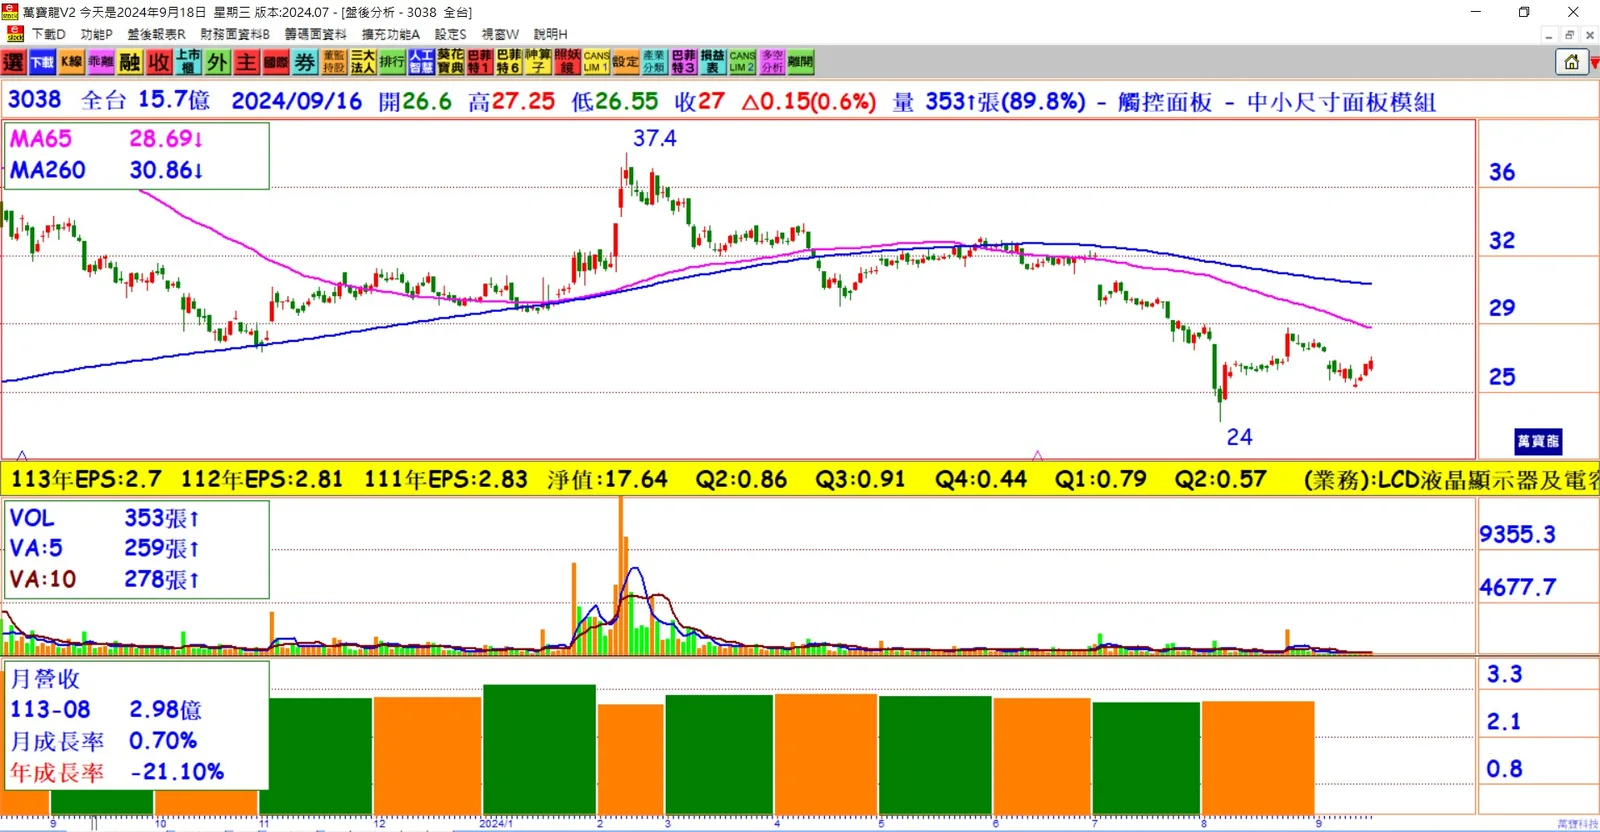
消費市場疲弱,營收年減兩成: 受市場消費低迷影響,全台晶像今年前八個月營收年減約20%,家用和工控產品出貨表現下滑。
醫療與特殊車用訂單增長,支撐毛利率: 雖然消費性產品需求疲弱,但醫療和特殊車用訂單逆勢成長,支撐全台晶像毛利率提升至22.81%,比去年略增約2個百分點。
全年營運表現持平,上下半年五五波: 全台預期今年上下半年出貨量表現約為五五波,儘管市場需求疲軟,但營運狀況相對穩定。
上半年財務表現下滑: 全台晶像2024年上半年合併營收為18.89億元,年減19.2%,營業利益約1.37億元,年減35.38%,稅後純益2.03億元,年減6.45%,每股稅後純益為1.36元。
家用和工控產品營收比例減少: 家用產品和工控產品占全台上半年營收的35%和33%,需求疲弱導致其比重下降。
醫療與特殊車用面板成長亮眼: 醫療面板營收比重提升至17%,特殊車用產品如沙灘車、雪橇的面板貢獻了**7%**的營收。
垂直整合推動高附加價值產品: 全台致力於製造端的垂直整合,擴展機構件組裝,並提升設計端的功能價值,推動整合型產品,該類產品今年出貨占比達5%~10%,期望明年再進一步增加。
期望明年新產品需求回升: 全台晶像預期,隨著特殊車用產品拓展及高附加價值產品出貨比重提升,明年市場需求有望逐步回升,帶來營收增長。
結論: 儘管全台晶像面臨家用和工控市場的疲弱需求,但醫療及特殊車用訂單的成長為其提供了有力支撐,未來透過垂直整合及產品組合多樣化,全台有望在明年進一步提升營收與毛利率表現。